

Что считает калькулятор срока погашения кредита
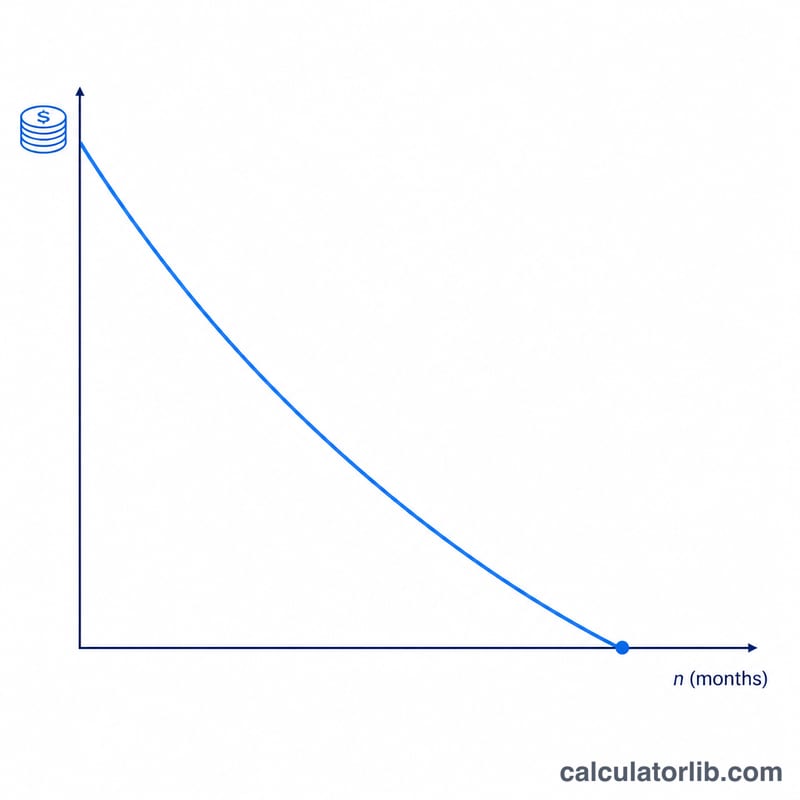
Этот инструмент показывает, за сколько месяцев (и лет) вы полностью закроете кредит, если знаете текущий остаток долга, годовую процентную ставку и фиксированный ежемесячный платёж. Он подходит для любого аннуитетного долга с фиксированной ставкой — потребительских кредитов, автокредитов, ипотеки или задолженности по кредитной карте, которую вы планируете гасить равными суммами.
Как пользоваться
Введите текущий остаток задолженности, годовую процентную ставку по кредиту (в процентах) и сумму, которую готовы вносить каждый месяц. Калькулятор покажет, сколько месяцев потребуется до нулевого остатка, эту же цифру в формате «лет и месяцев», общую сумму выплат и итоговую переплату по процентам. Если платёж слишком мал и не покрывает даже месячные проценты, вместо результата появится предупреждение — такой кредит погасить не получится никогда.
Как работает формула
Число платежей выводится из уравнения аннуитета:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot PV}{PMT}\right)}{\ln(1 + r)}$$где PV — текущий остаток долга, PMT — ежемесячный платёж, а r — месячная процентная ставка (годовая ставка ÷ 100 ÷ 12). Если \(r \cdot PV \ge PMT\), выражение под логарифмом становится нулевым или отрицательным, и кредит погасить невозможно. При ставке 0% формула упрощается до \(PV \div PMT\).
Пример расчёта
Остаток 20 000 $, ставка 6% годовых, платёж 400 $ в месяц. Месячная ставка \(r = 0{,}06 / 12 = 0{,}005\).
$$n = \frac{-\ln\!\left(1 - \dfrac{0{,}005 \times 20000}{400}\right)}{\ln(1{,}005)} = \frac{-\ln(0{,}75)}{\ln(1{,}005)} \approx \frac{0{,}287682}{0{,}0049875} \approx 57{,}68$$округляем вверх до 58 месяцев (4 года 10 месяцев). Всего выплачено \(\approx 58 \times 400\,\$ = 23\,200\,\$\), то есть переплата по процентам \(\approx 3\,200\,\$\).
Частые вопросы
Почему округление идёт вверх? Последний платёж обычно меньше полного взноса, поэтому кредит закрывается уже в течение этого месяца — мы округляем до целого последнего месяца.
Что делать, если платёж слишком мал? Если ваш платёж меньше или равен месячным процентам, остаток долга не уменьшается. Калькулятор это подсветит, чтобы вы увеличили сумму платежа.
Учитывается ли ежемесячная капитализация? Да — проценты начисляются раз в месяц на остаток долга, как это принято для большинства кредитов с аннуитетными платежами.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация времени погашения и общей суммы процентов
Количество месяцев, которое возвращает этот калькулятор, — это ответ на один узкий арифметический вопрос: если вы платите ровно эту сумму каждый месяц, начиная со следующего месяца, с этой постоянной ставкой, сколько платежей до того, как баланс достигнет нуля? Он предполагает фиксированный платёж каждый период, отсутствие пропущенных или частичных платежей, отсутствие новых займов или снятий со счета, отсутствие комиссий, добавляемых к основной сумме, и неизменяющуюся процентную ставку. Измените любое из этих условий, и реальная дата погашения сместится.
Интерпретация количества месяцев
Прямое решение уравнения амортизации почти никогда не бывает целым числом, поэтому результат округляется в большую сторону до следующего полного месяца. При балансе $12 000 под 7,5% годовых и ежемесячным платежом $350 периодическая ставка составляет \(r = \dfrac{7,5}{1200} = 0,00625\), и:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0,00625 \times 12{,}000}{350}\right)}{\ln(1,00625)} \right\rceil = \left\lceil \frac{-\ln(0,785714)}{0,0062306} \right\rceil = \left\lceil \frac{0,241162}{0,0062306} \right\rceil = \lceil 38,71 \rceil$$
Итак, кредит погашается за 39 платежей — 3 года и 3 месяца. Этот 39-й платёж является частичным одним: фактически требуется только около 71% полного платежа $350.
Общая сумма, выплаченная и общие проценты
Поскольку последний платёж является частичным, быстрая цифра \(N \times PMT = 39 \times \$350 = \$13{,}650\) немного переоценивает то, что вы отдаёте. Истинный итог ближе к \(38,71 \times \$350 \approx \$13{,}547\). Общие проценты — это просто общая выплаченная сумма минус исходный баланс:
$$\text{Общие проценты} = \text{Общая выплаченная сумма} - \text{Исходный баланс} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
Использование округленного в большую сторону итога вместо этого дает около $1 650 — примерно на $100 выше для этого кредита. Рассматривайте эту цифру как верхний предел; точная сумма зависит от того, как ваш кредитор обрабатывает последний небольшой платёж.
Почему ранние платежи кажутся неэффективными
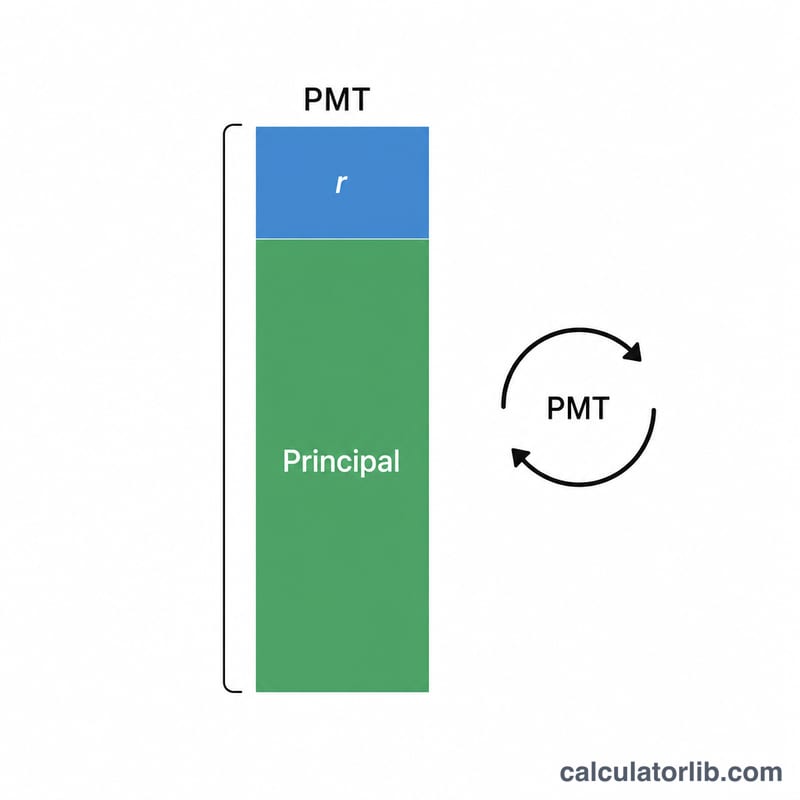
При стандартной ежемесячной амортизации каждый платёж разделяется сначала на проценты: проценты взимаются на текущий баланс, и то, что осталось, снижает основную сумму. В начале баланс большой, поэтому доля процентов велика и баланс падает медленно. Разделение для первых трёх платежей примера выше:
| Платёж | Открытие баланса | Проценты (баланс × 0,00625) | На основную сумму | Закрытие баланса |
|---|---|---|---|---|
| 1 | $12 000,00 | $75,00 | $275,00 | $11 725,00 |
| 2 | $11 725,00 | $73,28 | $276,72 | $11 448,28 |
| 3 | $11 448,28 | $71,55 | $278,45 | $11 169,83 |
Соотношение процентов к основной сумме сосредоточено в начале: оно сокращается каждый месяц, и к заключительным платежам фактически вся сумма является основной суммой. Вот почему дополнительные платежи, сделанные рано, экономят намного больше процентов, чем те же дополнительные доллары, выплаченные позже.
Когда время погашения никогда не наступает
Если ваш платёж только покрывает начисляемые проценты каждый месяц, баланс никогда не падает. Условие безубыточности:
$$PMT \le r \times PV$$
В примере, \(r \times PV = 0,00625 \times \$12{,}000 = \$75\). Платёж в размере ровно $75 удерживает баланс на уровне $12 000 навечно; любая сумма ниже $75 означает, что баланс растёт — отрицательная амортизация. Математически аргумент логарифма становится нулевым или отрицательным, и нет конечного \(N\), которое бы существовало, поэтому калькулятор не может вернуть время погашения для таких входных данных, а не вернуть очень большое.
Оговорка о соглашении о ставке
Этот калькулятор рассматривает введённую вами ставку как номинальную годовую ставку, начисляемую ежемесячно (годовая ставка ÷ 12), что является стандартным соглашением для закрытых ежемесячных рассрочек, таких как автокредиты, личные кредиты и обычные ипотеки в Соединённых Штатах и во многих других рынках. Кредиторы, которые начисляют проценты ежедневно на невыплаченный баланс, или которые используют базу подсчёта дней 365/360 (распространённая в некоторых коммерческих и банковских кредитах), будут производить немного другие процентные итоги, и дата платежа, которая приходится на более раннее или более позднее число месяца, может ещё больше сместить начисленные проценты. Кредитные карты и другие возобновляемые счета обычно используют ежедневное начисление и минимальный платёж, который снижается по мере снижения баланса, поэтому эта модель фиксированного платежа применяется к ним только если вы берете на себя обязательство по постоянному платежу. Если ваш кредитор указывает APR, который включает комиссии за выдачу, то APR выше, чем ставка, которая фактически начисляется на ваш баланс — введите договорную процентную ставку, а не APR с учётом комиссий, для расписания погашения.
Что это результат и чем он не является
Это проекция арифметики, а не финансовый совет. Она говорит вам, что подразумевает формула фиксированного платежа амортизации для конкретного набора чисел, которые вы предоставили; она не учитывает переустановку ставок, штрафы за досрочное погашение, отсрочку, штрафы за просрочку, страховку или налоговые условия депонирования, включённые в ваш счёт, и не говорит о том, является ли погашение этого долга лучшим использованием ваших денег. Вывод носит только общеинформационный характер и не является профессиональным советом — для решений о рефинансировании, консолидации, порядке досрочного погашения среди нескольких долгов или вариантов финансовой помощи подтвердите точные числа у своего кредитора и рассмотрите возможность консультации с квалифицированным финансовым профессионалом.
















