Что такое погашение займа с простыми процентами?
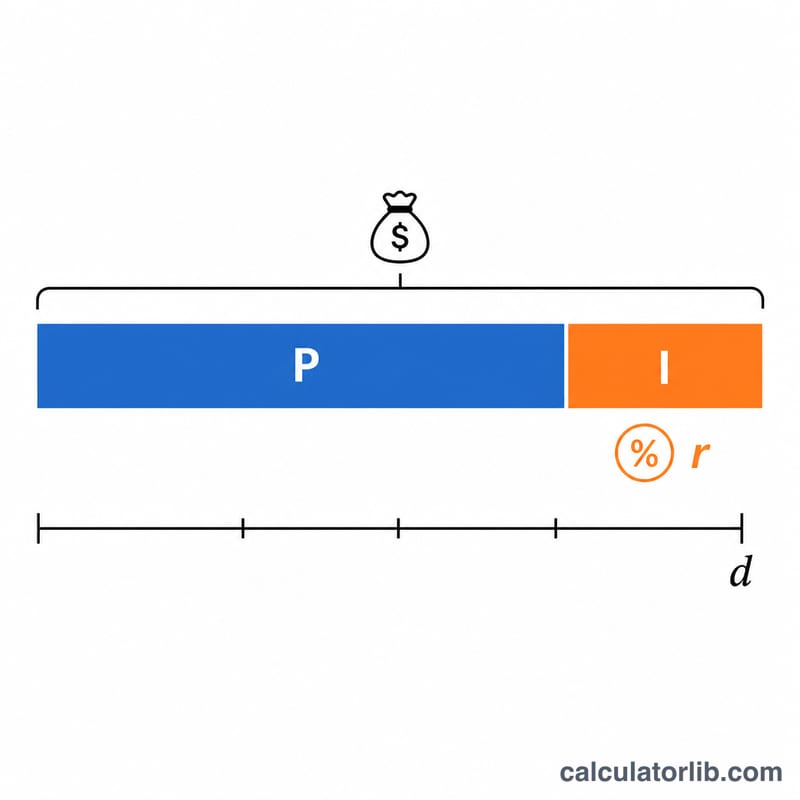
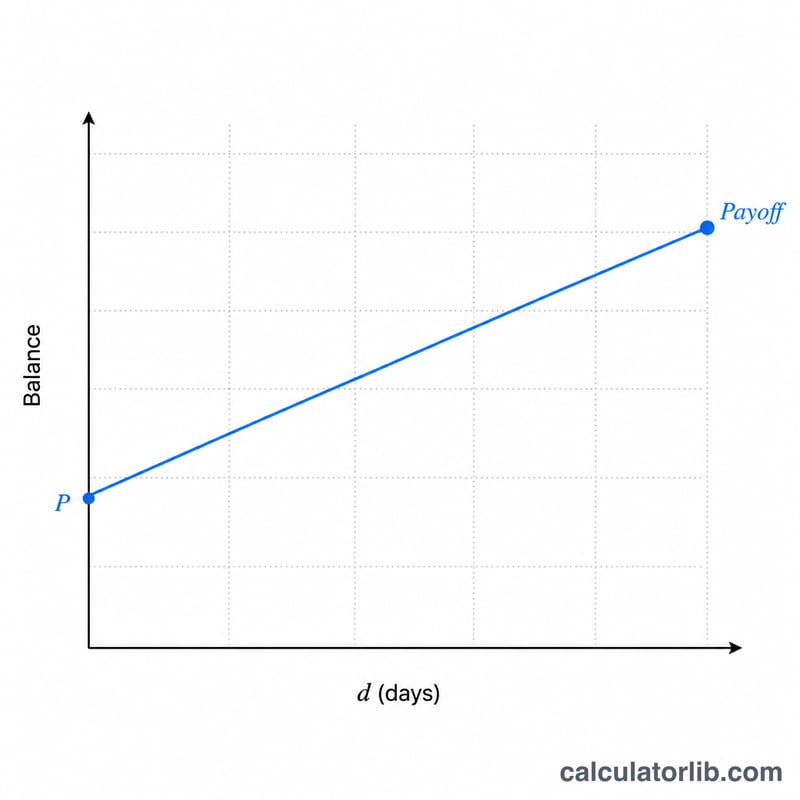
Многие автокредиты, потребительские займы и краткосрочные долговые обязательства работают по схеме простых процентов: проценты начисляются ежедневно на остаток основного долга и не капитализируются. Поскольку база для расчёта — только основной долг, сумма, необходимая для полного погашения в конкретный день, равна текущему остатку плюс проценты, накопившиеся с момента последнего платежа.
Как пользоваться калькулятором
Введите три значения: текущий остаток основного долга, годовую процентную ставку по займу (годовая ставка в процентах) и количество дней до планируемого полного погашения. Калькулятор покажет накопленные проценты, стоимость процентов за один день и итоговую сумму к погашению.
Разбор формулы
Дневной процент — это годовая ставка, делённая на 365 и умноженная на основной долг. За \(d\) дней:
$$\text{Проценты} = \text{Основной долг} \times \left(\frac{\text{ставка}}{365}\right) \times \text{дни}$$
$$\text{Сумма к погашению} = \text{Основной долг} + \text{Проценты}$$
Здесь используется расчёт по году в 365 дней — такая база типична для потребительских кредитов в США. Некоторые кредиторы применяют 360 дней, поэтому сверьтесь с условиями вашего договора, чтобы получить точные цифры. В России банки также чаще всего считают по фактическому количеству дней в году, но конкретная база указывается в кредитном договоре.
Пример расчёта
Допустим, ваш долг составляет $10 000 под 6% годовых, и вы хотите погасить его через 90 дней. Дневная ставка равна \(0{,}06 \div 365 = 0{,}00016438\). Проценты = \(10\,000 \times 0{,}00016438 \times 90 =\) $147,95. Сумма к погашению — \(10\,000 + 147{,}95 =\) $10 147,95, при этом каждый день набегает около $1,64 процентов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Капитализируются ли простые проценты? Нет. Простые проценты начисляются только на основной долг и не начисляются на ранее накопленные проценты.
Почему количество дней так сильно влияет на итог? Проценты набегают ежедневно, поэтому погашение хотя бы на несколько дней раньше уменьшает общую переплату на сумму дневных процентов.
Совпадёт ли результат с официальной справкой от кредитора? Это оценочный расчёт. Кредитор может считать по году в 360 дней, добавлять комиссии или учитывать непогашенные проценты за прошлые периоды, поэтому перед окончательным платежом запросите официальную справку о сумме к погашению.