Basit Faizli Kredi Kapaması Nedir?
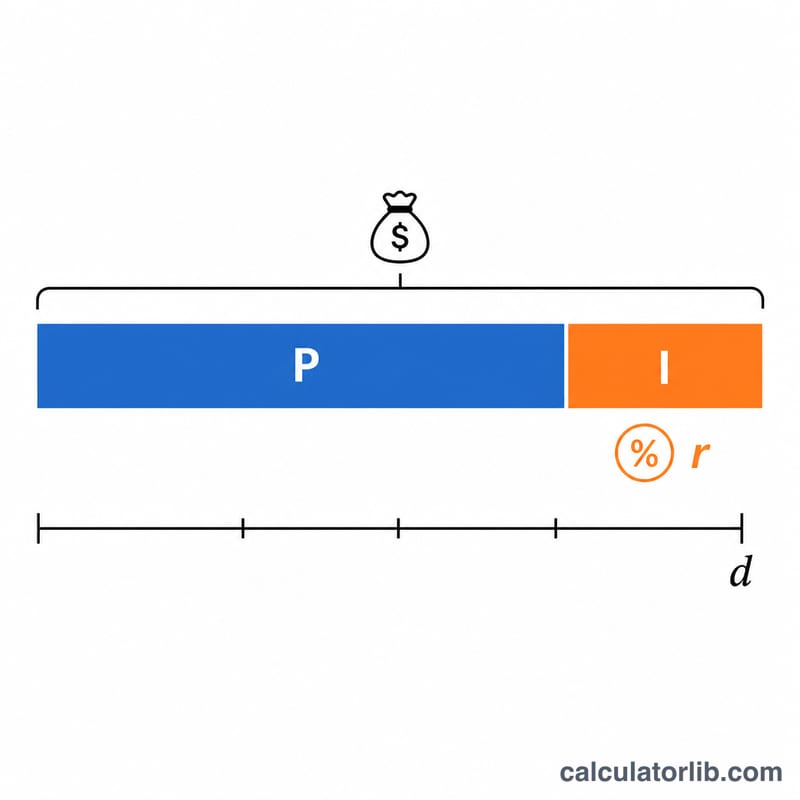
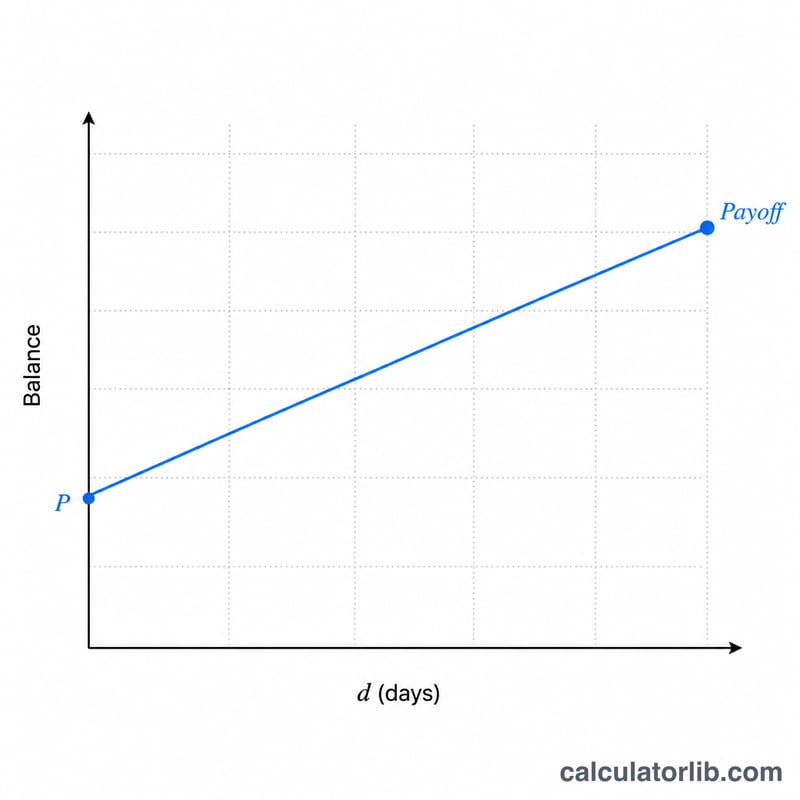
Birçok taşıt kredisi, ihtiyaç kredisi ve kısa vadeli senet basit faiz esasıyla çalışır. Bu yöntemde faiz, bileşik olarak işlemek yerine, kalan anapara üzerinden her gün ayrı ayrı tahakkuk eder. Faiz yalnızca anapara üzerinden hesaplandığı için, krediyi belirli bir günde kapatmak istediğinizde ödeyeceğiniz tutar, güncel bakiyeniz ile son ödemenizden bu yana biriken faizin toplamına eşittir.
Bu Hesaplama Aracı Nasıl Kullanılır?
Üç değer girmeniz yeterli: güncel anapara bakiyeniz, kredinin yıllık faiz oranı (yüzde olarak yıllık oran) ve krediyi kapatmayı planladığınız tarihe kadar kalan gün sayısı. Araç; işleyen faizi, günlük faiz tutarını ve toplam kapama tutarını size gösterir.
Formül Açıklaması
Günlük faiz, yıllık oranın 365'e bölünüp anaparayla çarpılmasıyla bulunur. d gün boyunca:
$$\text{Faiz} = \text{Anapara} \times \left(\frac{\text{oran}}{365}\right) \times \text{gün}$$
$$\text{Kapama Tutarı} = \text{Anapara} + \text{Faiz}$$
Bu hesaplama 365 günlük yıl esasına dayanır; bu, ABD'deki bireysel kredilerde yaygın bir uygulamadır. Bazı kredi kuruluşları 360 günü esas alır; Türkiye'deki uygulamalar da farklılık gösterebilir. Bu nedenle kesin rakamlar için kendi kredi sözleşmenizi mutlaka kontrol edin.
Örnek Hesaplama
Diyelim ki %6 yıllık faiz oranıyla 10.000 $ borcunuz var ve bunu 90 günde kapatmak istiyorsunuz. Günlük oran \(0{,}06 \div 365 = 0{,}00016438\)'dir. Faiz: $$10.000 \times 0{,}00016438 \times 90 = 147{,}95\ \$.$$ Kapama tutarınız $$10.000 + 147{,}95 = 10.147{,}95\ \$$$ olur ve her gün yaklaşık 1,64 $ faiz işler.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Basit faiz bileşik olarak işler mi? Hayır. Basit faiz yalnızca anapara üzerinden tahakkuk eder; yani daha önce biriken faiz üzerinden tekrar faiz işlemez.
Gün sayısı neden bu kadar önemli? Faiz her gün işlediği için, krediyi birkaç gün bile erken kapatmak toplam maliyetinizi o günlere ait faiz kadar azaltır.
Bu, kredimin resmî kapama tutarıyla aynı mı? Bu bir tahmindir. Kredi kuruluşunuz 360 günlük yıl kullanabilir, masraf ekleyebilir veya ödenmemiş önceki faizi dahil edebilir. Bu nedenle son ödemeyi yapmadan önce resmî bir kapama dökümü talep edin.