ما المقصود بسداد القرض ذي الفائدة البسيطة؟
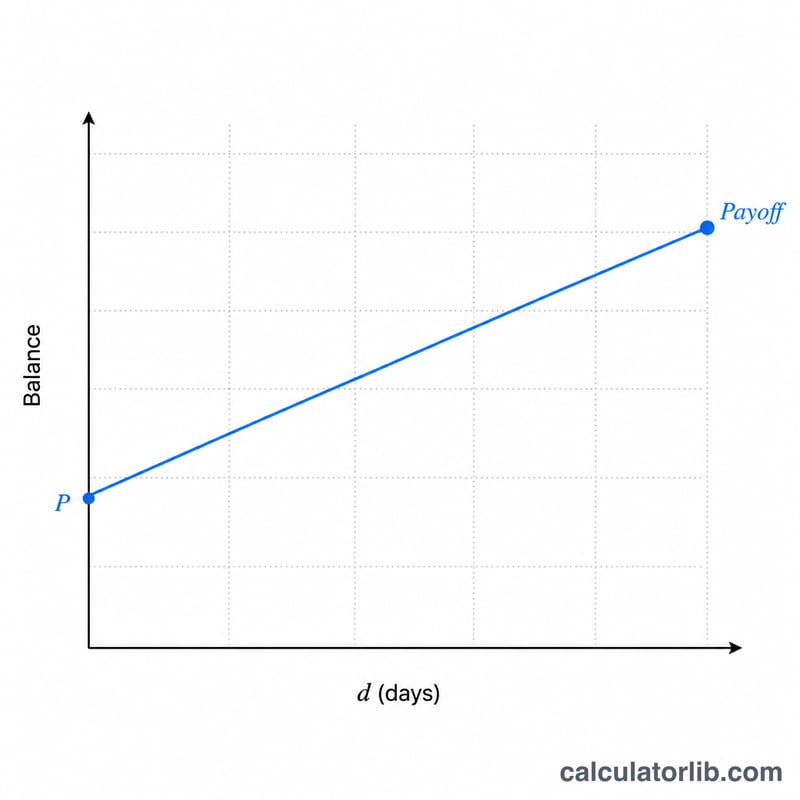
تعتمد الكثير من قروض السيارات والقروض الشخصية والسندات قصيرة الأجل على الفائدة البسيطة، حيث تتراكم الفائدة يوميًا على أصل المبلغ القائم بدلًا من احتسابها بشكل مركّب. وبما أن الفائدة تُحسب على أصل المبلغ فقط، فإن المبلغ الذي تدين به لسداد القرض في يوم معيّن يساوي رصيدك الحالي مضافًا إليه الفائدة المتراكمة منذ آخر دفعة سددتها.
كيفية استخدام هذه الحاسبة
أدخِل ثلاث قيم: رصيد أصل المبلغ الحالي، ومعدل الفائدة السنوي للقرض (النسبة السنوية كنسبة مئوية)، وعدد الأيام المتبقية حتى موعد السداد المنشود. ستعرض لك الحاسبة الفائدة المتراكمة، وتكلفة الفائدة اليومية، وإجمالي مبلغ السداد.
شرح المعادلة
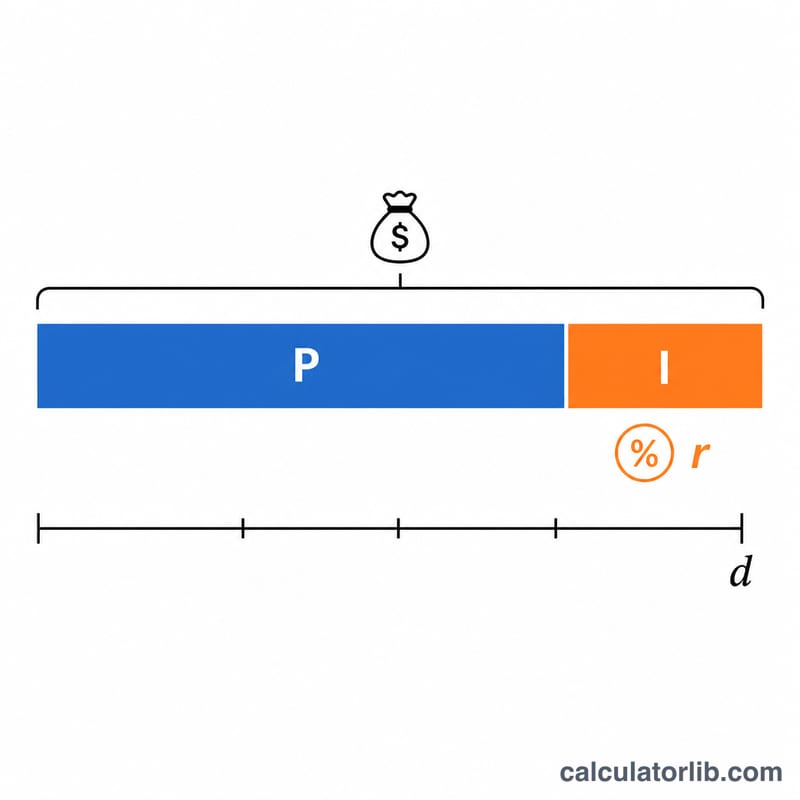
الفائدة اليومية هي المعدل السنوي مقسومًا على 365، مضروبًا في أصل المبلغ. وعلى مدى د من الأيام:
$$\text{الفائدة} = \text{أصل المبلغ} \times \left(\frac{\text{المعدل}}{365}\right) \times \text{عدد الأيام}$$
$$\text{مبلغ السداد} = \text{أصل المبلغ} + \text{الفائدة}$$
تعتمد هذه المعادلة على تقويم السنة المكوّنة من 365 يومًا، وهو الأسلوب الشائع في قروض المستهلكين في الولايات المتحدة. وتستخدم بعض جهات الإقراض سنة من 360 يومًا، لذا راجع عقد قرضك للحصول على الأرقام الدقيقة. وانتبه إلى أن القواعد قد تختلف في بلدك.
مثال تطبيقي
لنفترض أنك مدين بمبلغ 10,000 دولار بمعدل سنوي قدره 6% وترغب في سداده خلال 90 يومًا. المعدل اليومي هو \(0.06 \div 365 = 0.00016438\). الفائدة = \(10{,}000 \times 0.00016438 \times 90 = \textbf{147.95}\) دولار. وبذلك يكون مبلغ السداد \(10{,}000 + 147.95 = \textbf{10{,}147.95}\) دولار، مع تراكم نحو 1.64 دولار من الفائدة كل يوم.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تتراكم الفائدة البسيطة بشكل مركّب؟ لا. تتراكم الفائدة البسيطة على أصل المبلغ فقط، ومن ثَمّ لا تكسب فائدة على الفوائد المتراكمة سابقًا.
لماذا يؤثر عدد الأيام إلى هذا الحد؟ لأن الفائدة تتراكم يوميًا، فإن السداد قبل الموعد ولو ببضعة أيام يقلّل من إجمالي تكلفتك بمقدار الفائدة اليومية.
هل يطابق هذا عرض السداد الرسمي من جهة الإقراض؟ إنه مجرد تقدير. فقد تعتمد جهة الإقراض على سنة من 360 يومًا، أو تضيف رسومًا، أو تُدرج فوائد سابقة غير مسددة، لذا اطلب بيان سداد رسميًا قبل إرسال المبلغ النهائي.