ماذا تفعل هذه الحاسبة؟
تحسب حاسبة القرض البسيطة قيمة القسط الشهري الثابت على أي قرض يُسدَّد بالتقسيط، إضافةً إلى إجمالي الفوائد التي ستدفعها والتكلفة الكاملة على مدى عمر القرض. تصلح للقروض الشخصية وقروض السيارات والقروض العقارية وأي قرض يُسدَّد بأقساط متساوية. والمعادلة الرياضية واحدة في كل مكان — فرمز العملة شكليّ فقط، والصيغة نفسها تنطبق على أي عملة، سواء كانت الريال أو الدرهم أو الدولار.
كيفية الاستخدام
أدخل ثلاثة عناصر: مبلغ القرض (أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض مع وحدتها الزمنية (سنوات أو أشهر). تحوّل الحاسبة الفائدة السنوية إلى فائدة شهرية، وتحوّل المدة إلى عدد الأقساط الشهرية، ثم تعرض لك القسط فوراً.
شرح المعادلة
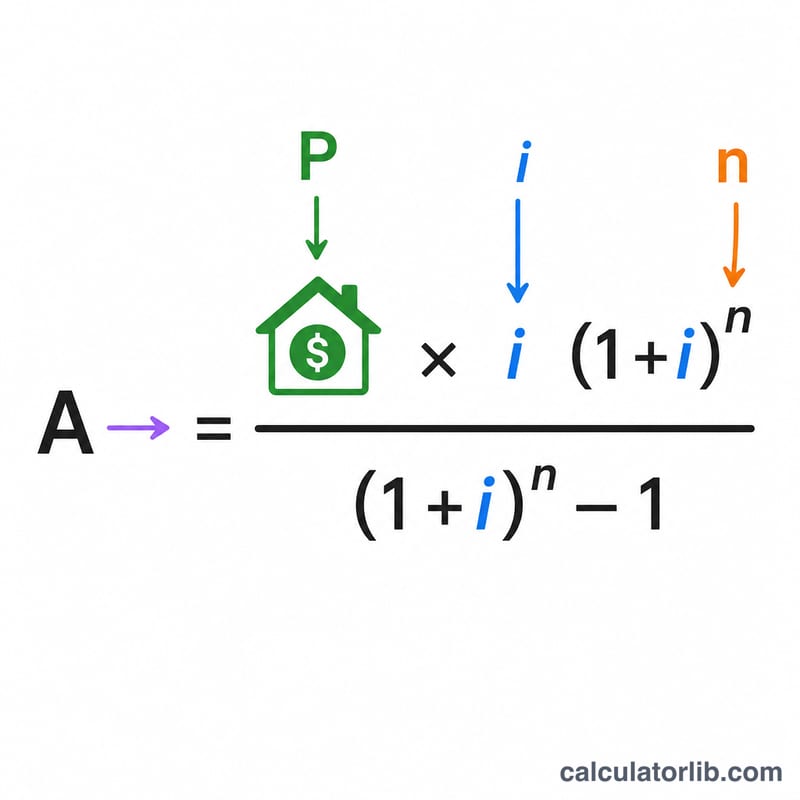
القرض المُقسَّط يُسدَّد بأقساط شهرية متساوية. يغطي كل قسط فائدة ذلك الشهر أولاً، ويذهب الباقي لخفض الرصيد المتبقّي. وصيغة قسط الدفعات السنوية القياسية هي:
$$A = P \cdot \dfrac{i\,(1+i)^n}{(1+i)^n - 1}$$حيث P هو أصل المبلغ، وi هو معدل الفائدة الشهري (الفائدة السنوية مقسومة على 100 ثم على 12)، وn هو إجمالي عدد الأقساط الشهرية. وإذا كانت نسبة الفائدة 0٪، تتبسّط المعادلة إلى \(A = P / n\).
مثال محلول
لنفترض أنك اقترضت 20,000 دولار بفائدة سنوية 5٪ لمدة 5 سنوات. يكون معدل الفائدة الشهري \(i = 0.05 / 12 = 0.0041667\)، وعدد الأقساط \(n = 5 \times 12 = 60\) قسطاً. وعندئذٍ \((1+i)^{60} = 1.28336\)، فيكون $$A = 20000 \times \frac{0.0041667 \times 1.28336}{1.28336 - 1} = \textbf{377.42 دولاراً}$$ شهرياً. أما إجمالي المبلغ المدفوع \(= 377.42 \times 60 = 22{,}645.48\) دولار، وبذلك يكون إجمالي الفوائد = 2,645.48 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تُحسب الفائدة بالتركيب الشهري؟ نعم. تعتمد هذه الحاسبة على التركيب الشهري القياسي، وهو العُرف المتّبع في معظم قروض الأفراد.
ماذا لو كانت نسبة الفائدة 0٪؟ عندئذٍ يكون القسط ببساطة أصل المبلغ مقسوماً على عدد الأشهر، دون أي فائدة.
هل تشمل الحاسبة الرسوم أو التأمين؟ لا. فهي تحسب أقساط أصل المبلغ والفائدة فقط. أضِف أي رسوم إصدار أو ضرائب أو تأمين بشكل منفصل. كما يُرجى الانتباه إلى أن القوانين والرسوم تختلف من بلد لآخر.