ماذا تفعل هذه الحاسبة؟
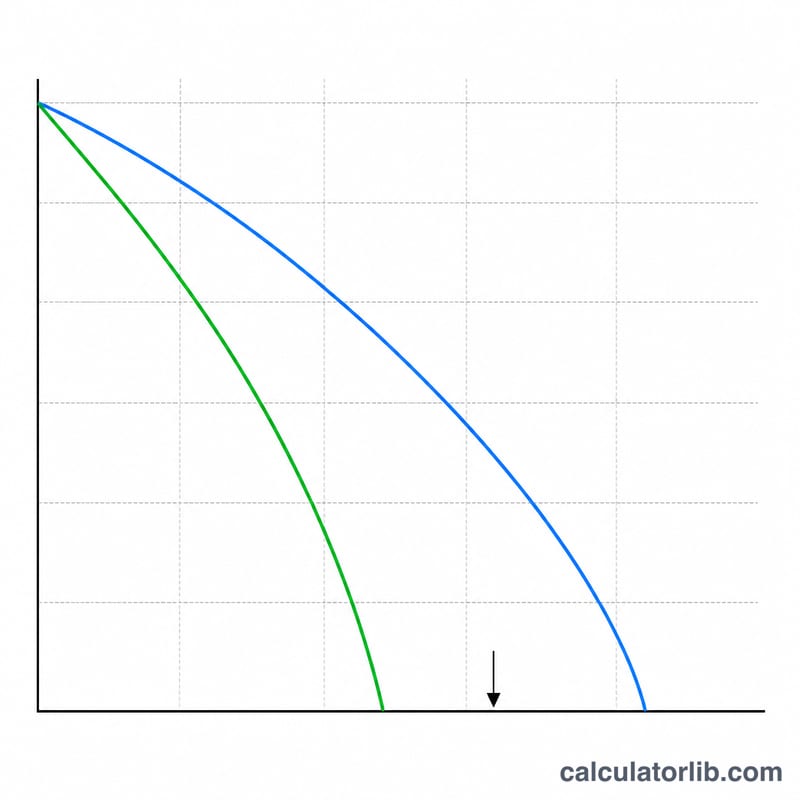
توضّح لك حاسبة سداد القرض بالدفعات الإضافية كيف أن دفع مبلغ بسيط إضافي كل شهر يسرّع سداد قرضك ويخفّض إجمالي الفوائد التي تدفعها. فهي تقارن وضع قرضك الحالي بسيناريو جديد، وتعرض لك مقدار التغيّر في عدد الأشهر، والقسط الشهري، وإجمالي الفوائد. وتعمل مع أي قرض استهلاكي قياسي يُحتسب فيه التركيب شهريًا — قروض السيارات، والقروض الشخصية، والقروض الدراسية، والقروض العقارية — وبأي عملة واحدة.
كيفية الاستخدام
اختر الوضع المناسب. في وضع دفع أقساط إضافية على القرض، أدخل المبلغ الإضافي الذي ستضيفه كل شهر، فتحسب الأداة المدة الجديدة الأقصر ومقدار الفوائد التي ستوفّرها. وفي وضع تقليص مدة القرض، أدخل عدد الأشهر الذي تريده، فتحسب الأداة القسط اللازم للوصول إلى تلك المدة. بعد ذلك أدخل رصيدك الحالي، والمعدل السنوي للفائدة (كنسبة مئوية)، وقسطك الشهري الحالي.
شرح المعادلة
المعدل الشهري هو \(i = \text{المعدل السنوي} / 100 / 12\). وعدد الأقساط اللازمة لسداد الرصيد بالكامل هو $$n = \dfrac{-\ln\!\left(1 - \dfrac{PV \cdot i}{PMT}\right)}{\ln(1 + i)}$$ ويجب أن يتجاوز القسط فائدة الشهر الأول (\(PMT > PV \cdot i\))، وإلا فلن ينخفض الرصيد أبدًا. ويُحسب إجمالي الفوائد بمحاكاة القرض شهرًا بشهر — حيث تساوي الفائدة في كل شهر الرصيد مضروبًا في \(i\)، ويُخصم باقي القسط من أصل المبلغ، ويُعدّل القسط الأخير قليلًا ليصل الرصيد إلى الصفر بالضبط.
تُقرَّب أشهر المدة إلى أقرب شهر كامل لأن القسط الأخير يكون أصغر. ويُحسب الاستهلاك الفعلي بالمحاكاة شهرًا بشهر، لذا قد تختلف الإجماليات اختلافًا طفيفًا عن التقديرات بالمعادلة المغلقة بسبب فروق التقريب.
مثال تطبيقي
رصيد قدره 25,000 دولار، بمعدل فائدة 3.125%، وقسط حالي 550 دولارًا، ودفعة إضافية 200 دولار. المعدل الشهري هو \(0.0026042\). عند قسط 550 دولارًا يستغرق القرض نحو 48 شهرًا بفوائد تقارب 1,642 دولارًا. أما عند قسط 750 دولارًا فيستغرق نحو 35 شهرًا بفوائد تقارب 1,186 دولارًا. أي 13 شهرًا أقل (نحو سنة وشهر واحد) ونحو 456 دولارًا موفّرة من الفوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تُقرَّب المدة إلى شهر كامل؟ عادةً ما يكون العدد الدقيق للأقساط كسريًا؛ ولذلك تُحتسب المدة الفعلية بأقرب شهر كامل، مع جعل القسط الأخير أصغر قليلًا.
لماذا قد تختلف الإجماليات ببضعة دولارات عن أدوات أخرى؟ لأن الفوائد تُحسب بالمحاكاة شهرًا بشهر، ما يجعلها تلتقط القسط الأخير الجزئي بدقة أكبر من التقدير بالمعادلة المغلقة.
ماذا لو كان قسطي صغيرًا جدًا؟ إذا كان القسط مساويًا لفائدة الشهر الأول أو أقل منها، فلن يُسدَّد القرض أبدًا، وستنبّهك الحاسبة إلى ذلك.