ماذا تفعل هذه الحاسبة
تحسب هذه الأداة قسطك الشهري الثابت المكوّن من أصل القرض والفائدة (P&I) على قرض شراء منزل. وهي تعتمد النظام الأمريكي المعتاد القائم على الفائدة المركّبة الشهرية، حيث تُقسَّم نسبة الفائدة السنوية على 12. لاحظ أن الحاسبة لا تشمل ضرائب العقار أو تأمين المنزل أو تأمين الرهن الخاص (PMI) أو رسوم اتحاد الملاك (HOA)؛ فهذه بنود منفصلة تدخل ضمن التقدير الكامل المعروف بـ PITI. ومن المفيد الانتباه إلى أن هذه المفاهيم خاصة بالسوق الأمريكي، وقد تختلف أنظمة التمويل العقاري في بلدك أو في صيغ التمويل الإسلامي القائمة على المرابحة والإجارة.
كيفية الاستخدام
أدخل مبلغ القرض العقاري (أصل القرض أو الرصيد الحالي)، ثم مدة القرض مع تحديد ما إذا كانت المدة بالسنوات أو بالأشهر، وأخيرًا نسبة الفائدة السنوية كنسبة مئوية. اضغط على زر الحساب لتظهر لك قيمة القسط الشهري الثابت، والعدد الإجمالي للأقساط، والمبلغ الكلي المسدَّد طوال فترة القرض، ومجموع الفوائد المدفوعة.
شرح المعادلة
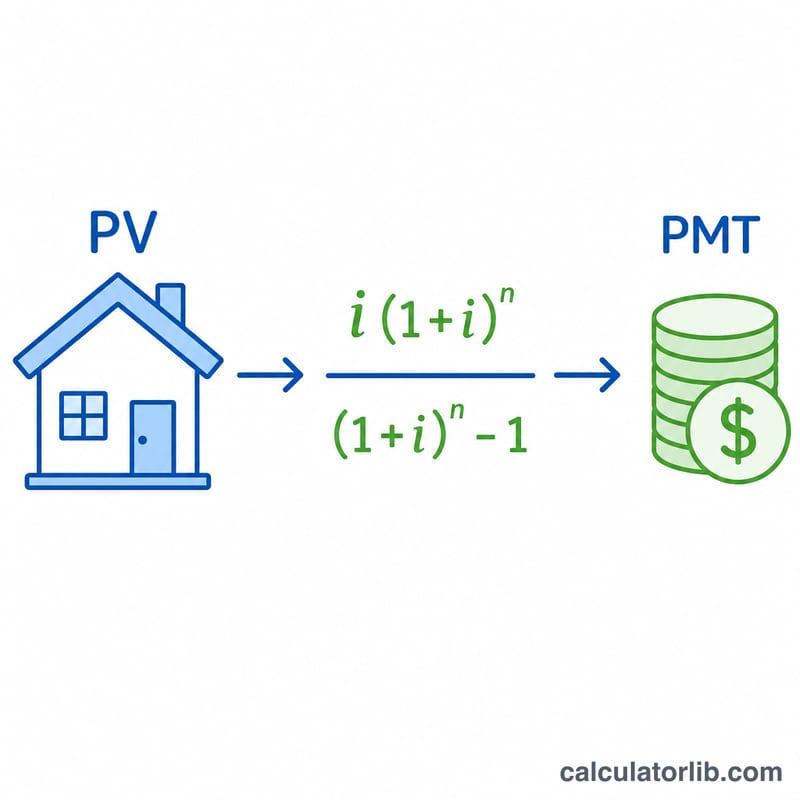
يُحسب القسط الثابت لقرض مُستهلَك بطريقة قسط الأقساط السنوية (Annuity):
$$\text{PMT} = \text{PV} \cdot \frac{i\,(1+i)^n}{(1+i)^n - 1}$$
حيث يمثّل \(\text{PV}\) مبلغ القرض، و\(i = \text{annualRate} / 100 / 12\) هي نسبة الفائدة الشهرية، و\(n\) هو العدد الإجمالي للأقساط الشهرية (عدد السنوات × 12، أو عدد الأشهر كما أدخلته). أما إذا كانت نسبة الفائدة صفرًا، فإن المقام يصبح صفرًا، ولذلك تعتمد الحاسبة الصيغة البديلة \(\text{PMT} = \frac{\text{PV}}{n}\)، أي توزيع أصل القرض بالتساوي على الأقساط.
مثال تطبيقي
قرض بقيمة 175,000 دولار لمدة 30 عامًا بفائدة 4.125%: تكون \(i = 0.0034375\)، و\(n = 360\)، و\((1+i)^n \approx 3.4397\). وبذلك يكون القسط $$175000 \times 0.0034375 \times \frac{3.4397}{3.4397 - 1} \approx 848.14$$ دولار شهريًا. وعلى مدى 360 قسطًا يصل الإجمالي إلى نحو 305,331 دولارًا، منها قرابة 130,331 دولارًا فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الحاسبة الضرائب والتأمين؟ لا. فهي تحسب الأصل والفائدة فقط. أضِف الضرائب والتأمين المودعة في حساب الضمان (Escrow) بشكل منفصل للحصول على التكلفة السكنية الكاملة.
أي نسبة فائدة يجب أن أُدخلها؟ أدخل نسبة الفائدة السنوية الاسمية (بأسلوب معدل APR الاسمي) وليس نسبة شهرية، إذ تتولى الأداة تحويلها إلى نسبة شهرية تلقائيًا.
لماذا يبدو إجمالي الفوائد مرتفعًا؟ لأن المدد الطويلة تجعل الفوائد تتراكم على مدى عقود. وتقليص مدة القرض أو سداد دفعات إضافية يخفّض إجمالي الفوائد بشكل كبير.