

ماذا تفعل هذه الحاسبة
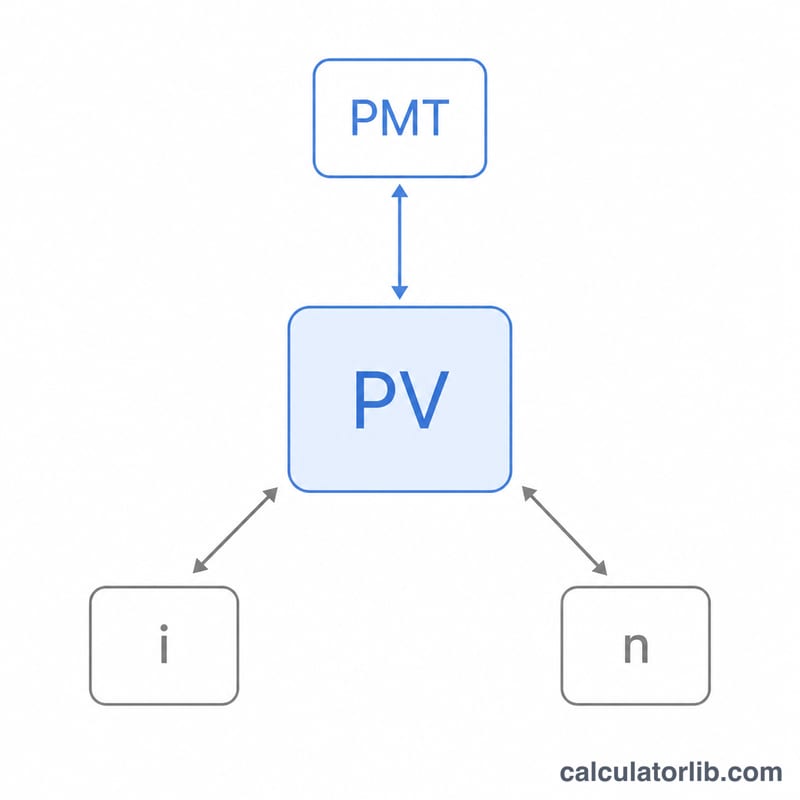
تتولى حاسبة القروض هذه حلّ معادلة القرض المُسدَّد بالتقسيط لإيجاد أيٍّ من أربع قيم: القسط الشهري، أو مبلغ القرض (الأصل)، أو نسبة الفائدة السنوية، أو عدد الأقساط الشهرية. كل ما عليك هو إدخال القيم الثلاث المعلومة لديك، ثم تحديد القيمة التي تريد حسابها، فتقوم الأداة باستخراج القيمة الرابعة. وتفترض الحاسبة أن دورية احتساب الفائدة المركّبة شهرية ومطابقة لدورية السداد، وهو العُرف المتّبع في القروض الاستهلاكية مثل قروض السيارات والقروض الشخصية والرهون العقارية ذات الفائدة الثابتة.
طريقة الاستخدام
اختر نوع الحساب من القائمة المنسدلة. القيمة التي تختارها تصبح هي الناتج، لذا يُهمَل حقل إدخالها. أكمِل الحقول الثلاثة المتبقية، ثم اقرأ النتيجة المميَّزة. كما تعرض الحاسبة إجمالي المبلغ المسدَّد طوال مدة القرض وإجمالي الفائدة. فعِّل خيار «إظهار خطوات الحل» لعرض المعادلات الرياضية التي يقوم عليها الحساب.
شرح المعادلة
تقوم العملية على العلاقة الأساسية للقيمة الحالية للأقساط الدورية العادية:
$$PV = \frac{PMT}{i}\left[1 - (1+i)^{-n}\right]$$
حيث \(i\) هي نسبة الفائدة الشهرية (النسبة السنوية مقسومة على 100 ثم على 12)، و\(n\) هي عدد الأقساط الشهرية. وبحلّ المعادلة لإيجاد القسط نحصل على \(PMT = \frac{PV \cdot i}{1 - (1+i)^{-n}}\). أما المدة \(n\) فتُستخرَج باستخدام اللوغاريتمات، في حين أن نسبة الفائدة ليست لها صيغة مغلقة، لذا تُحَل عدديًّا بطريقة التنصيف. وعندما تكون نسبة الفائدة صفرًا، تُستخدَم الصيغ الخطية: \(PMT = PV/n\)، و\(PV = PMT \cdot n\)، و\(n = PV/PMT\).
مثال محلول
لنفترض أنك اقترضت 25,000 دولار بفائدة سنوية 6% لمدة 60 شهرًا. تكون الفائدة الشهرية \(i = 6/100/12 = 0.005\). وبما أن \((1.005)^{60} \approx 1.34885\)، يصبح القسط $$25000 \times 0.005 \times \frac{1.34885}{1.34885 - 1} \approx \textbf{483.32 دولار}.$$ وإجمالي المبلغ المسدَّد هو \(483.32 \times 60 = 28{,}999.20\) دولار، أي أن إجمالي الفائدة يبلغ نحو 3,999.20 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يعتمد حساب نسبة الفائدة على طريقة عددية؟ لأن معادلة الأقساط الدورية لا يمكن إعادة ترتيبها جبريًّا لإيجاد \(i\)، لذا تبحث الأداة عن النسبة التي تُعيد إنتاج القيم التي أدخلتها.
ماذا لو كان القسط أصغر من أن يُمكِّن من إيجاد مدة؟ إذا لم يكفِ القسط الشهري حتى لتغطية الفائدة الشهرية، فإن الرصيد يتزايد إلى ما لا نهاية ولا توجد مدة مُمكنة؛ وفي هذه الحالة تُظهر الحاسبة رسالة خطأ.
هل تتعامل الحاسبة مع دوريات مختلفة لاحتساب الفائدة المركّبة؟ لا. فهي تفترض احتساب الفائدة المركّبة شهريًّا بما يتطابق مع الأقساط الشهرية، وهو النمط الأكثر شيوعًا في القروض الاستهلاكية.
















