

Что считает этот калькулятор
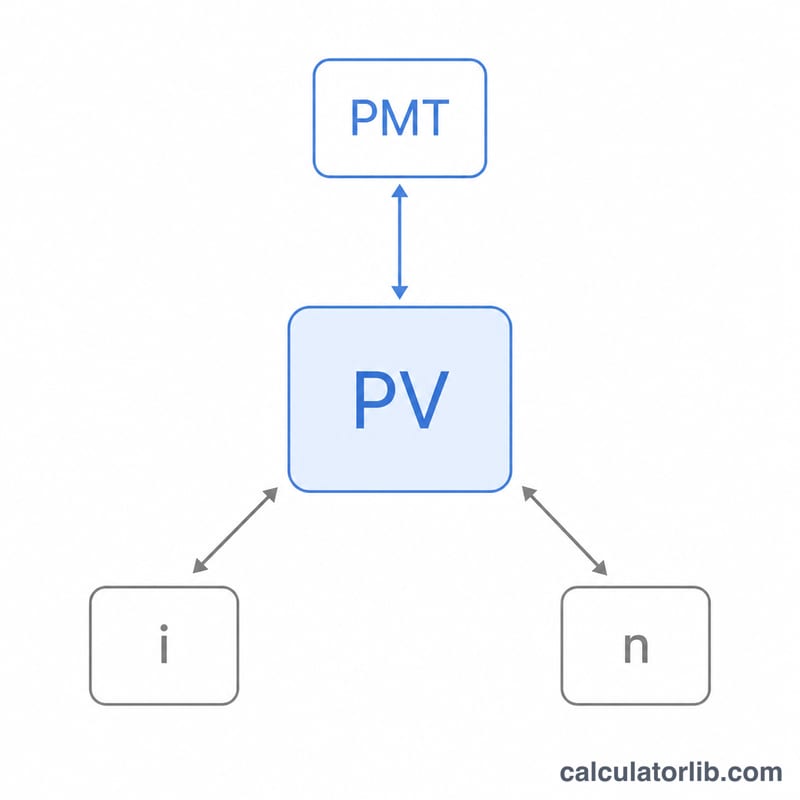
Этот кредитный калькулятор работает с аннуитетным кредитом и находит одну из четырёх величин: ежемесячный платёж, сумму кредита (тело долга), годовую процентную ставку или количество ежемесячных платежей. Вы вводите три известных значения, указываете, что нужно найти, и инструмент рассчитывает четвёртую величину. Расчёт исходит из ежемесячной капитализации процентов, совпадающей с периодичностью платежей, — это стандартная схема для потребительских кредитов: автокредитов, кредитов наличными и ипотеки с фиксированной ставкой. Обратите внимание: суммы здесь указаны в долларах США ($), но сама формула универсальна и подходит для расчётов в любой валюте.
Как пользоваться
Выберите тип расчёта из выпадающего списка. Та величина, которую вы хотите найти, становится результатом, поэтому соответствующее поле ввода не учитывается. Заполните остальные три поля и посмотрите выделенный результат. Калькулятор также покажет общую сумму выплат за весь срок кредита и итоговую переплату по процентам. Отметьте пункт «Показать ход решения», чтобы увидеть формулы и вычисления.
Разбор формулы
В основе лежит формула приведённой стоимости обычного аннуитета:
$$PV = \frac{PMT}{i}\left[1 - (1+i)^{-n}\right]$$
Здесь i — месячная процентная ставка (годовая ставка, делённая на 100, а затем на 12), а n — число ежемесячных платежей. Если выразить платёж, получаем \(PMT = \frac{PV \cdot i}{1 - (1+i)^{-n}}\). Срок n находится через логарифмы, а для процентной ставки точной формулы не существует, поэтому она вычисляется численно — методом деления отрезка пополам (бисекции). При нулевой ставке используются линейные формулы: \(PMT = PV/n\), \(PV = PMT \cdot n\) и \(n = PV/PMT\).
Пример расчёта
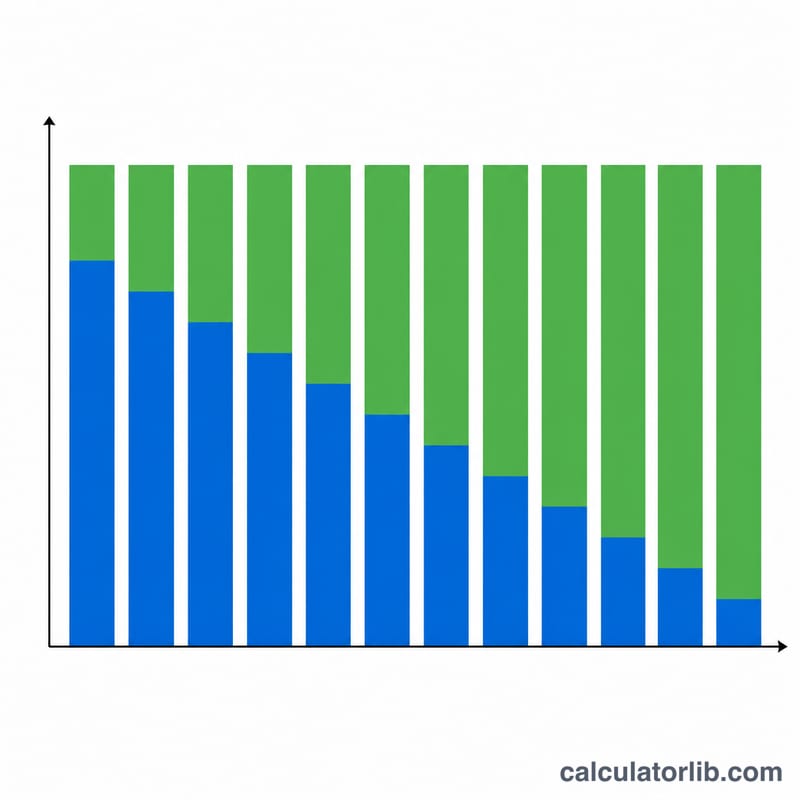
Берём в кредит $25 000 под 6% годовых на 60 месяцев. Месячная ставка равна \(i = 6/100/12 = 0{,}005\). Поскольку \((1{,}005)^{60} \approx 1{,}34885\), платёж составит $$25000 \times 0{,}005 \times \frac{1{,}34885}{1{,}34885 - 1} \approx \$483{,}32$$ Общая сумма выплат — \(483{,}32 \times 60 = \$28\,999{,}20\), то есть переплата по процентам около $3 999,20.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему ставка вычисляется численным методом? Уравнение аннуитета невозможно алгебраически решить относительно i, поэтому калькулятор подбирает ставку, которая точно воспроизводит введённые вами значения.
Что если платёж слишком мал, чтобы найти срок? Если ежемесячного платежа не хватает даже на погашение начисленных за месяц процентов, долг будет расти бесконечно и срок просто не существует — калькулятор выдаст ошибку.
Учитываются ли другие периоды капитализации? Нет. Расчёт предполагает ежемесячную капитализацию, совпадающую с ежемесячными платежами, — это самая распространённая схема потребительского кредитования.
















