Что делает этот инструмент
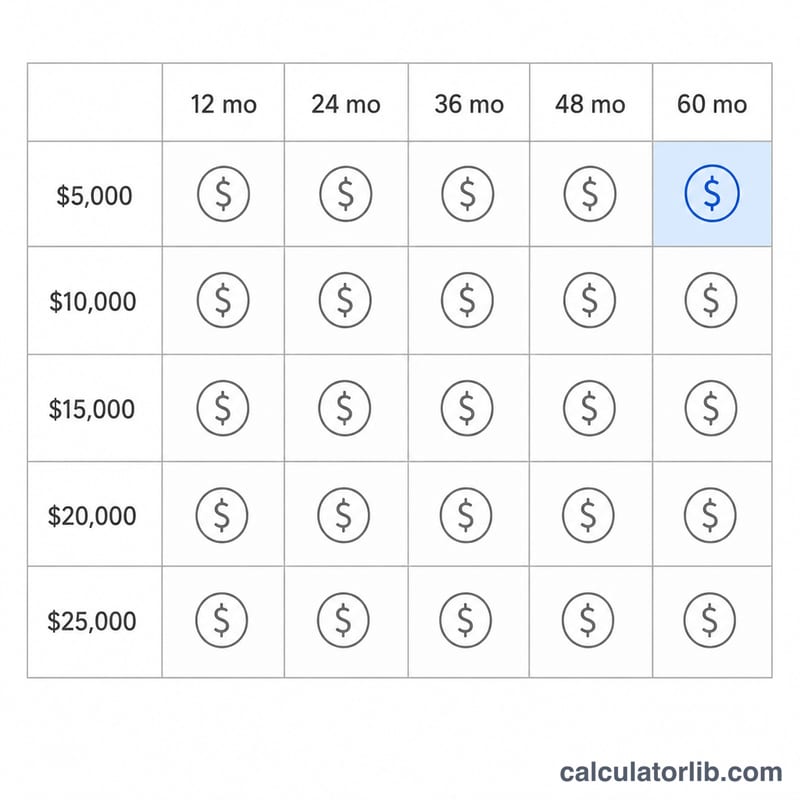
Генератор таблицы платежей по кредиту строит сетку фиксированных ежемесячных выплат для полностью амортизируемого кредита (с равными аннуитетными платежами). Вместо того чтобы рассчитывать по одному платежу за раз, калькулятор меняет сразу два параметра — по строкам и по столбцам таблицы, удерживая третий постоянным. Так вы за один взгляд сравниваете десятки сочетаний суммы и срока. Инструмент подходит для любого кредита с погашением в конце периода: автокредита, потребительского займа или ипотеки. Суммы указываются в долларах США (USD), а ставка — в годовых процентах. В России принцип расчёта аннуитета такой же, просто валюта и условия банков могут отличаться.
Как пользоваться
Сначала выберите раскладку осей. Вариант «Месяцы и сумма» (по умолчанию) фиксирует годовую ставку и меняет сумму кредита по строкам, а срок — по столбцам. «Ставка и сумма» удерживает срок неизменным, «Ставка и месяцы» — сумму кредита. Затем задайте постоянную ставку, начальное значение и шаг для каждой оси, а также количество строк и столбцов. Первый столбец начинается со значения «Начальный месяц» и на каждом шаге прибавляет «Шаг (месяцы)»; первая строка стартует с «Начальной суммы» и прибавляет «Шаг ($)» на каждом шаге.
Разбираем формулу
Каждая ячейка считается по классической формуле аннуитета:
$$\text{PMT} = PV \times r \times \dfrac{(1+r)^n}{(1+r)^n - 1}$$где \(r\) — месячная ставка, равная годовому проценту, делённому на 100, а затем на 12, а \(n\) — число ежемесячных платежей. Если ставка равна нулю, формула привела бы к делению на ноль, поэтому калькулятор переходит к упрощённому варианту:
$$\text{PMT} = \dfrac{PV}{n}$$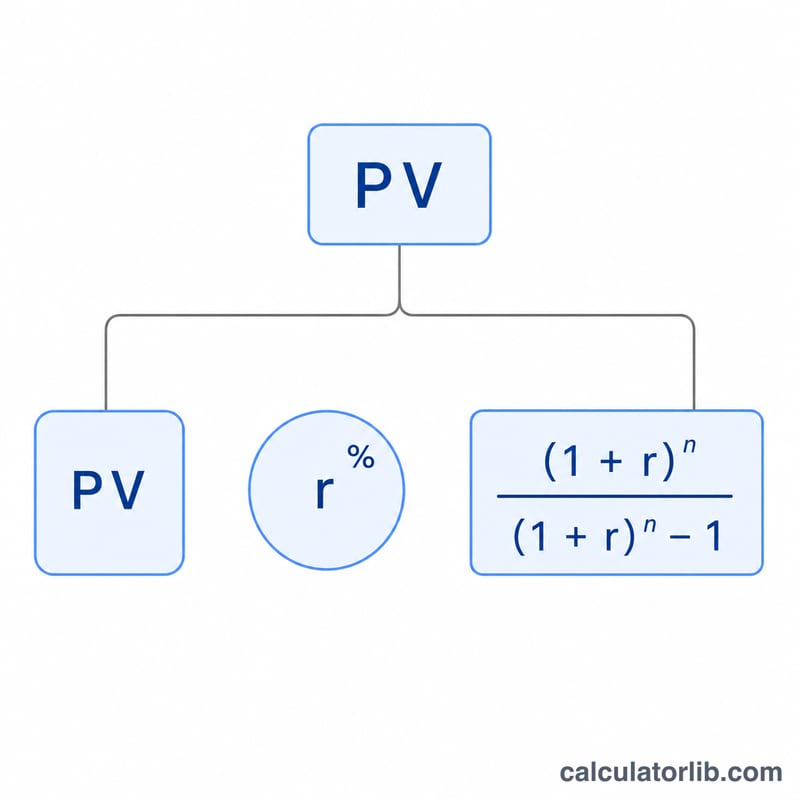
Пример расчёта
Возьмём кредит на $15 000 под 3,125% годовых на 24 месяца. Месячная ставка составит \(3{,}125 / 100 / 12 = 0{,}00260417\). Далее \((1+r)^{24} = 1{,}064466\), поэтому
$$\text{PMT} = 15000 \times 0{,}00260417 \times \dfrac{1{,}064466}{0{,}064466} = \$645{,}55$$в месяц — это и есть верхняя левая ячейка таблицы по умолчанию.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитываются ли налоги, комиссии и страховка? Нет. Калькулятор считает только «чистый» платёж по основному долгу и процентам.
А если поставить ставку 0%? Тогда платёж равен сумме кредита, делённой на число месяцев (равномерное погашение).
Как узнать общую сумму переплаты по процентам? Умножьте платёж из любой ячейки на число месяцев и вычтите сумму кредита: \(\text{переплата} = \text{PMT} \times n - PV\).