Что такое таблица аннуитетных платежей по кредиту в 1 $?
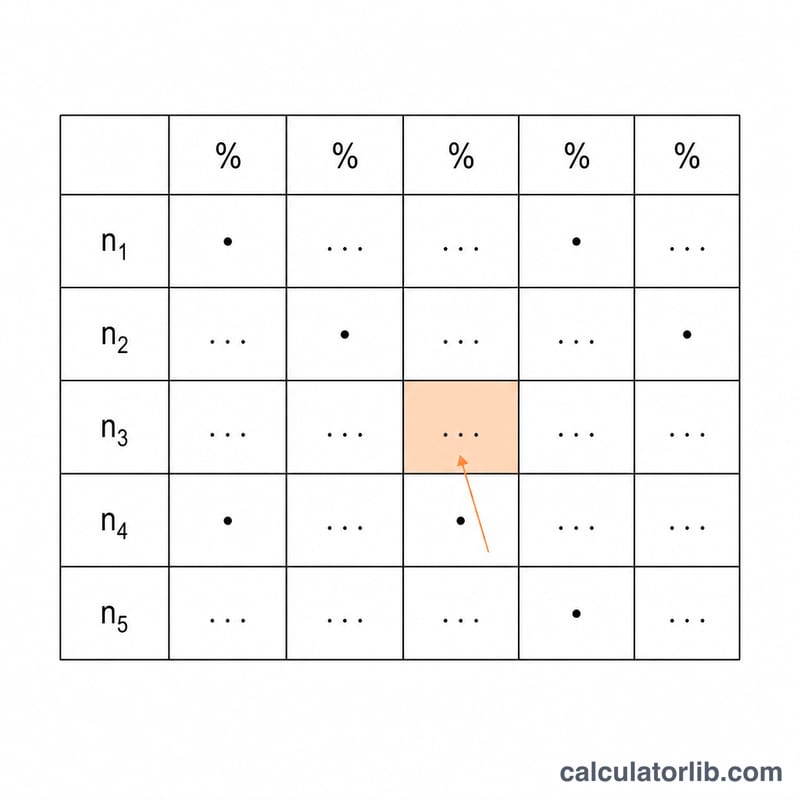
Этот инструмент строит готовую к печати таблицу коэффициентов, которая показывает периодический платёж, полностью погашающий кредит ровно в 1 $, для целой сетки процентных ставок (столбцы) и числа периодов (строки). Каждая ячейка — это безразмерный коэффициент платежа: сумма платежа на каждый доллар долга за один период. Поскольку расчёт строится на приведённой стоимости в 1 $, таблица универсальна и подходит для любой валюты и любой суммы кредита — достаточно умножить значение ячейки на реальную сумму долга, чтобы получить свой фактический периодический платёж. Доллар здесь играет роль условной единицы: рубли, евро или любая другая валюта подставляются точно так же.
Как пользоваться
Укажите, сколько столбцов со ставками и строк с периодами вам нужно. Задайте начальную ставку и шаг ставки — они определяют заголовки столбцов (каждый следующий столбец прибавляет шаг к предыдущей ставке). Задайте начальный период и шаг периода — они определяют заголовки строк. После этого таблица выведет коэффициент платежа для каждого сочетания «ставка/период». Чтобы узнать свой платёж, найдите ячейку на пересечении вашей ставки за период и числа платежей, а затем посчитайте: фактический платёж = сумма кредита × коэффициент.
Разбор формулы
Для приведённой стоимости PV = 1 $, ставки за период i (в долях) и числа периодов n платёж по обычному аннуитету (платёж в конце периода), погашающий долг, равен:
$$\text{PMT} = i \cdot \frac{(1+i)^n}{(1+i)^n - 1}$$
Ставка за период переводится из процентов как \(i = \text{ставка\%} / 100\). Знаменатель обращается в ноль только при \(i = 0\) или \(n = 0\), поэтому оба этих значения исключены — все шесть параметров должны быть строго положительными. Значение \(n = 1\) допустимо и просто даёт коэффициент \(1 + i\).
Пример расчёта
Возьмём ставку 2 % за период (\(i = 0{,}02\)) и срок \(n = 10\) периодов. Тогда \((1{,}02)^{10} = 1{,}21899442\), и коэффициент равен $$0{,}02 \times \frac{1{,}21899442}{0{,}21899442} = 0{,}11132653.$$ Значит, на каждый занятый 1 $ приходится около 0,1113 $ платежа за период; для кредита в 1000 $ это \(1000 \times 0{,}11132653 \approx 111{,}33\) $ за период.
Частые вопросы
Это таблица для аннуитета пренумерандо или постнумерандо? Приведённая формула рассчитывает коэффициент обычного аннуитета (платёж в конце периода) — именно так считается стандартный платёж по кредиту или ипотеке.
Что означает каждая ячейка? Это платёж на каждый 1 $ основного долга за период. Умножьте его на сумму кредита, чтобы получить реальный платёж.
Почему нельзя задать нулевую ставку или ноль периодов? В этих случаях знаменатель обращается в ноль и формула не определена; принимаются только строго положительные ставки и периоды.
Таблица коэффициентов ренты платежей
Каждая ячейка представляет платёж за период, необходимый для полного погашения кредита на сумму $1 за \(n\) периодов при периодической процентной ставке \(i\), используя формулу платежа по ренте:
$$\text{ПМТ} = i \cdot \frac{(1+i)^n}{(1+i)^n - 1}$$Для расчета фактического платежа умножьте коэффициент на вашу основную сумму. Например, кредит в размере $20 000 на 60 периодов при ставке 0,5% за период составляет \(20000 \times 0.01933280 = \$386.66\) за период.
| Периоды (n) | 0,25% | 0,50% | 1,00% | 1,50% | 2,00% |
|---|---|---|---|---|---|
| 12 | 0.08469370 | 0.08606643 | 0.08884879 | 0.09167999 | 0.09455960 |
| 24 | 0.04298121 | 0.04432061 | 0.04707347 | 0.04992410 | 0.05287110 |
| 36 | 0.02907515 | 0.03042194 | 0.03321431 | 0.03615240 | 0.03923285 |
| 60 | 0.01797498 | 0.01933280 | 0.02224445 | 0.02538932 | 0.02876797 |
| 120 | 0.00967604 | 0.01110205 | 0.01434709 | 0.01801852 | 0.02204993 |
| 180 | 0.00691558 | 0.00843857 | 0.01200172 | 0.01615215 | 0.02076485 |
| 360 | 0.00421604 | 0.00599551 | 0.01028613 | 0.01520176 | 0.02016531 |
Значения показаны с точностью до 8 десятичных знаков. Коэффициент уменьшается по мере роста \(n\) (платежи распределяются на большее число периодов) и увеличивается по мере роста \(i\) (больше процентов за период). При \(n\to\infty\) коэффициент стремится к \(i\), поскольку кредит на бесконечный срок — это фактически только процентные платежи.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
- Коэффициент платежа
- Уровневый периодический платёж, полностью погашающий кредит в размере $1 за \(n\) периодов при ставке \(i\). Умножьте его на любой основной размер кредита, чтобы получить платёж по этому кредиту. Это величина, обратная коэффициенту приведённой стоимости аннуитета (PVIFA).
- Приведённая стоимость (PV)
- Сумма, заимствованная сегодня — основной долг. В таблице $1 PV = 1, поэтому каждая ячейка показывает платёж на доллар приведённой стоимости.
- Периодическая процентная ставка (i)
- Процентная ставка, применяемая в каждом периоде, выраженная в виде десятичной дроби. Она равна годовой номинальной ставке, делённой на количество периодов начисления процентов в год (например, 6% годовых / 12 = 0,005 ежемесячно).
- Количество периодов (n)
- Общее число периодов платежей в течение срока кредита — для 30-летней ипотеки с ежемесячными платежами \(n = 30 \times 12 = 360\).
- ПМТ
- Постоянный платёж, осуществляемый в каждом периоде. Для произвольного основного размера: \(\text{ПМТ} = \text{PV} \cdot i \cdot \dfrac{(1+i)^n}{(1+i)^n-1}\).
- Амортизация
- Процесс погашения кредита равными периодическими платежами, каждый из которых разбивается на процент на остаток долга и уменьшение основной суммы. Ранние платежи состоят в основном из процентов, поздние платежи — в основном из основной суммы.
- Обыкновенная рента и рента с авансовым платежом
- Обыкновенная рента предполагает платежи в конце каждого периода (стандартный вариант для кредитов и основа этой таблицы). Рента с авансовым платежом предполагает платежи в начале каждого периода; её коэффициент платежа равен коэффициенту обыкновенной ренты, делённому на \((1+i)\), что даёт немного меньшие платежи.