Что такое конструктор таблицы FVIFA?
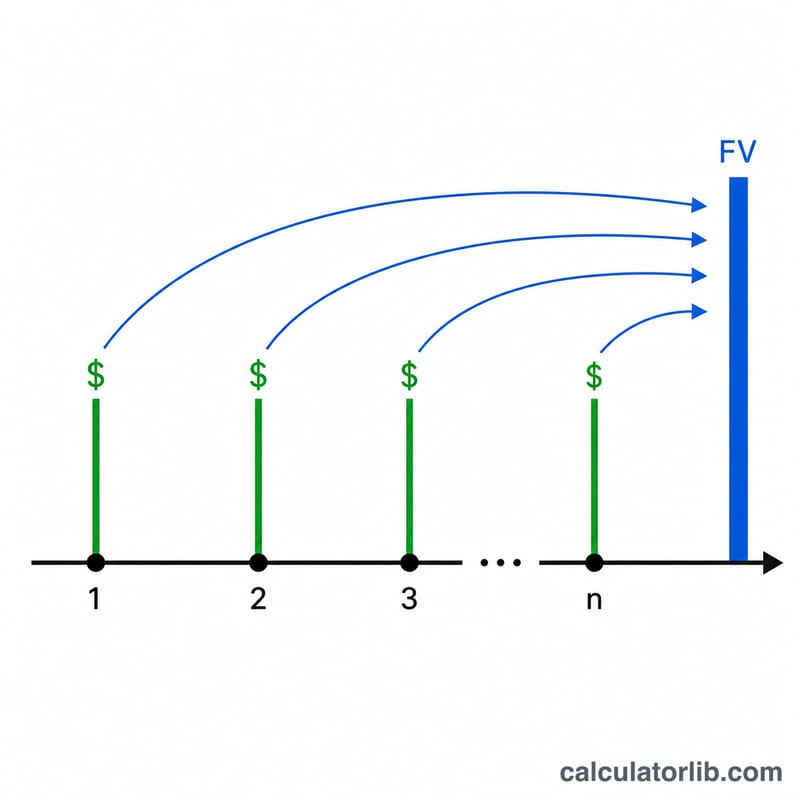
Этот инструмент строит таблицу коэффициентов будущей стоимости аннуитета — FVIFA (Future Value Interest Factor of an Annuity). Каждый коэффициент показывает, какой будущей стоимости достигнет поток платежей по $1, вносимых каждый период и накапливаемых по заданной процентной ставке за период. Чтобы получить будущую стоимость своего аннуитета, достаточно умножить нужный коэффициент на размер вашего реального платежа. По строкам таблицы откладывается число периодов (\(n\)), по столбцам — процентная ставка за период (\(i\)).
Как пользоваться
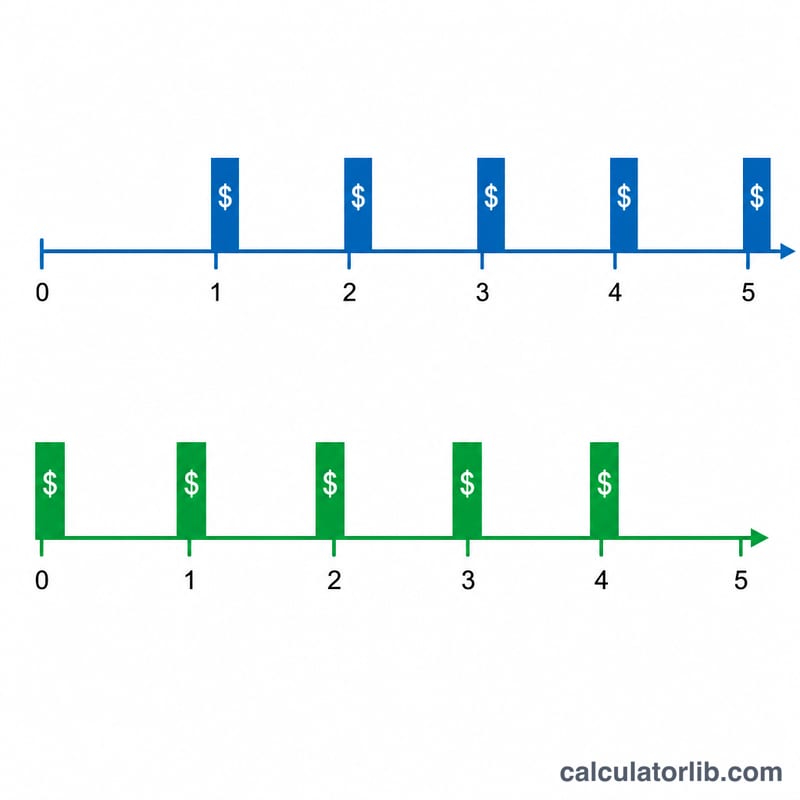
Сначала выберите тип аннуитета. Затем задайте количество столбцов со ставками, начальную ставку и шаг между столбцами. После этого укажите число строк-периодов, начальный период и шаг между строками. Инструмент построит размеченную сетку коэффициентов, округлённых до пяти знаков после запятой, — её удобно читать и распечатывать.
Разбор формулы
Для обычного аннуитета (постнумерандо — платежи в конце каждого периода) коэффициент рассчитывается так: $$\text{FVIFA} = \frac{(1+i)^n - 1}{i}$$ Для аннуитета пренумерандо (платежи в начале каждого периода) каждый взнос успевает «отработать» на один период больше, поэтому коэффициент умножается на \((1+i)\): $$\text{FVIFA} = \frac{(1+i)^n - 1}{i} \times (1+i)$$ Если ставка \(i\) в точности равна 0, формула привела бы к делению на ноль; математический предел в этом случае равен просто \(n\), поэтому в столбце 0% коэффициент равен \(n\).
Пример расчёта
Обычный аннуитет, \(i = 1\%\) (0,01), \(n = 3\): $$\frac{(1{,}01)^3 - 1}{0{,}01} = \frac{1{,}030301 - 1}{0{,}01} = 3{,}03010$$ При \(i = 3\%\), \(n = 4\): $$\frac{(1{,}03)^4 - 1}{0{,}03} = \frac{0{,}12550881}{0{,}03} = 4{,}18363$$ Для аннуитета пренумерандо при \(i = 1\%\), \(n = 2\): $$2{,}01000 \times 1{,}01 = 2{,}03010$$
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Что означает один коэффициент? Это будущая стоимость $1, вносимого каждый период. Умножьте его на размер вашего платежа, чтобы получить итоговую сумму.
Обычный аннуитет или пренумерандо? При обычном аннуитете платёж приходится на конец периода, при пренумерандо — на начало, поэтому он накапливает чуть больше (в \((1+i)\) раз).
Почему пять знаков после запятой? В классических финансовых таблицах коэффициенты приводят с пятью знаками: так их можно умножать на крупные суммы платежей с минимальной погрешностью округления.