FVIFA表メーカーとは?
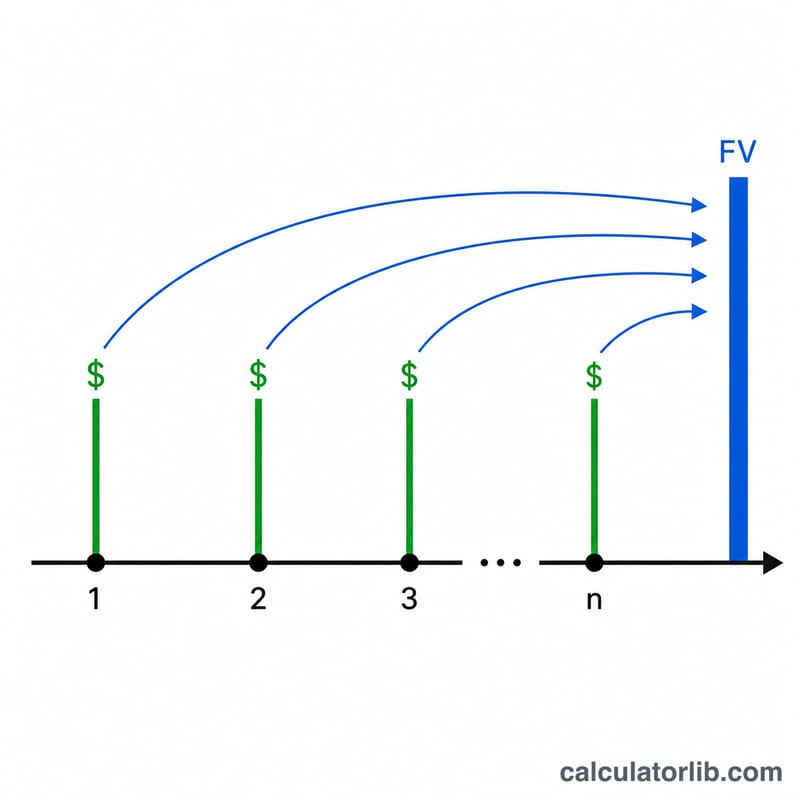
このツールは「年金終価係数(FVIFA:Future Value Interest Factor of an Annuity)」の早見表を作成します。各係数は、毎期1ドルずつ支払う年金が、所定の期間利率で運用された場合に将来いくらに積み上がるかを示します。表の係数に実際の支払額を掛ければ、その年金の将来価値が求められます。表は期間数(\(n\)、行)と期間あたりの利率(\(i\)、列)で構成されています。なお、本ツールは1ドル=1単位を前提とした汎用的な金融数表であり、計算式自体は通貨に依存しません。日本円など他通貨でも、同じ係数をそのまま支払額に掛けて利用できます。
使い方
まず年金タイプ(期末払いか期首払いか)を選びます。次に、利率の列数・開始利率・列ごとの増分を設定し、続いて期間の行数・開始期間・行ごとの増分を指定します。これだけで、小数第5位まで丸めた係数がラベル付きのグリッドとして自動生成され、そのまま画面で確認したり印刷したりできます。
計算式の解説
普通年金(各期の期末に支払う場合)の係数は次のとおりです。
$$\text{FVIFA} = \frac{(1+i)^n - 1}{i}$$期首払い年金(各期の期首に支払う場合)では、各支払いが1期分多く利息を稼ぐため、係数に \((1+i)\) を掛けます。
$$\text{FVIFA} = \frac{(1+i)^n - 1}{i} \times (1+i)$$利率 \(i\) がちょうど0%のときは式が0で割る形になりますが、数学的な極限値は単純に \(n\) となるため、0%の列には係数として \(n\) が表示されます。
計算例
普通年金、\(i = 1\%\)(0.01)、\(n = 3\) の場合:
$$\frac{(1.01)^3 - 1}{0.01} = \frac{1.030301 - 1}{0.01} = 3.03010$$\(i = 3\%\)、\(n = 4\) の場合:
$$\frac{(1.03)^4 - 1}{0.03} = \frac{0.12550881}{0.03} = 4.18363$$期首払い年金で \(i = 1\%\)、\(n = 2\) の場合:
$$2.01000 \times 1.01 = 2.03010$$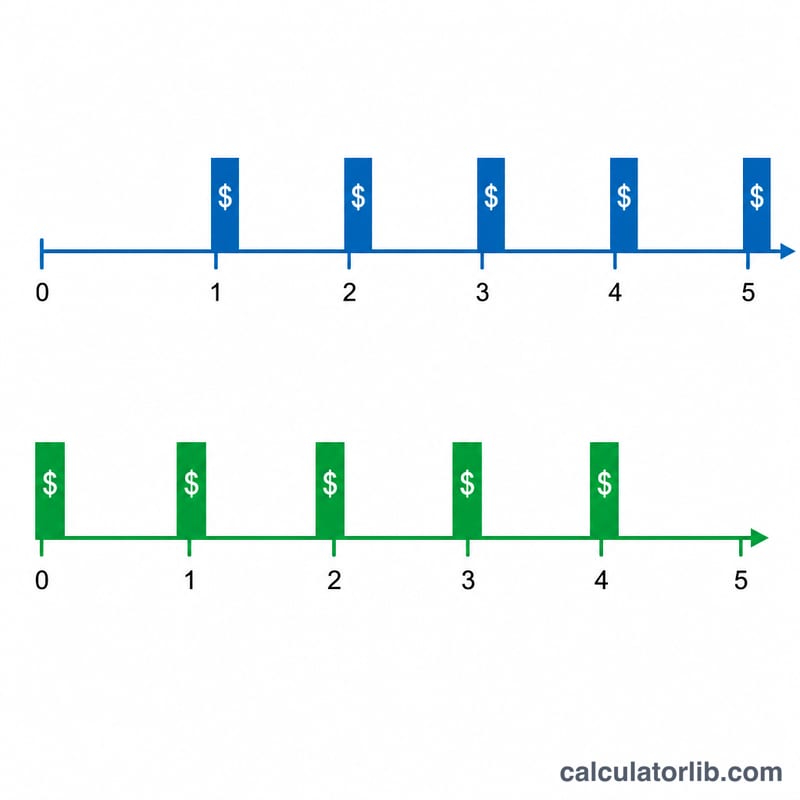
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
1つの係数は何を意味しますか? 毎期1ドルを支払ったときの将来価値を表します。実際の支払額を掛ければ合計額が求められます。
期末払いと期首払いの違いは? 普通年金は各期の期末に支払い、期首払い年金は期首に支払います。期首払いの方が運用期間が1期分長いため、\((1+i)\) の分だけ多く積み上がります。
なぜ小数第5位までなのですか? 伝統的な金融数表では、丸め誤差を最小限に抑えつつ大きな支払額にも掛けられるよう、係数を小数第5位まで表示するのが慣例だからです。