Что такое график амортизации кредита
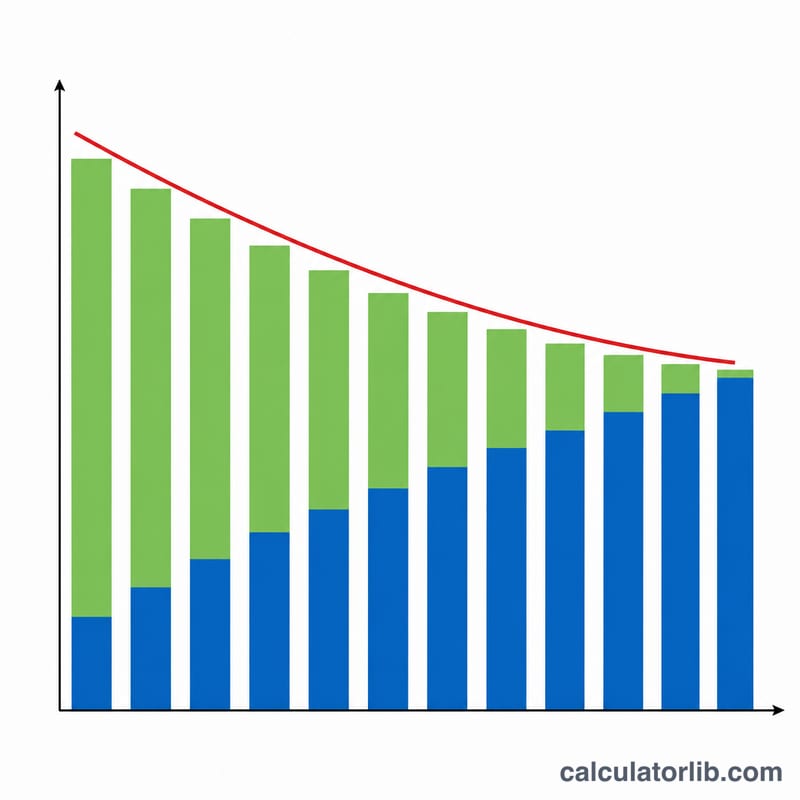
График амортизации кредита — это подробная таблица, которая показывает, как полностью погашается кредит с течением времени за счёт равных периодических платежей. Сумма каждого платежа одинакова, но соотношение процентов и основного долга в нём меняется от платежа к платежу: в начале большая часть денег уходит на уплату процентов, а со временем всё больше средств идёт на уменьшение остатка задолженности. Такая схема называется аннуитетной и используется в большинстве кредитов с фиксированной ставкой. Калькулятор подходит для ипотеки, автокредитов, образовательных и потребительских займов.
Как пользоваться калькулятором
Введите сумму кредита (основной долг), номинальную годовую процентную ставку, общее количество платежей за весь срок кредита и периодичность выплат. Периодичность лишь указывает калькулятору, сколько периодов приходится на год — это нужно, чтобы перевести годовую ставку в ставку за период. После этого инструмент рассчитает ваш фиксированный платёж, общую сумму всех выплат, полную переплату по процентам и построит подробную таблицу с разбивкой по каждому платежу.
Формула простыми словами
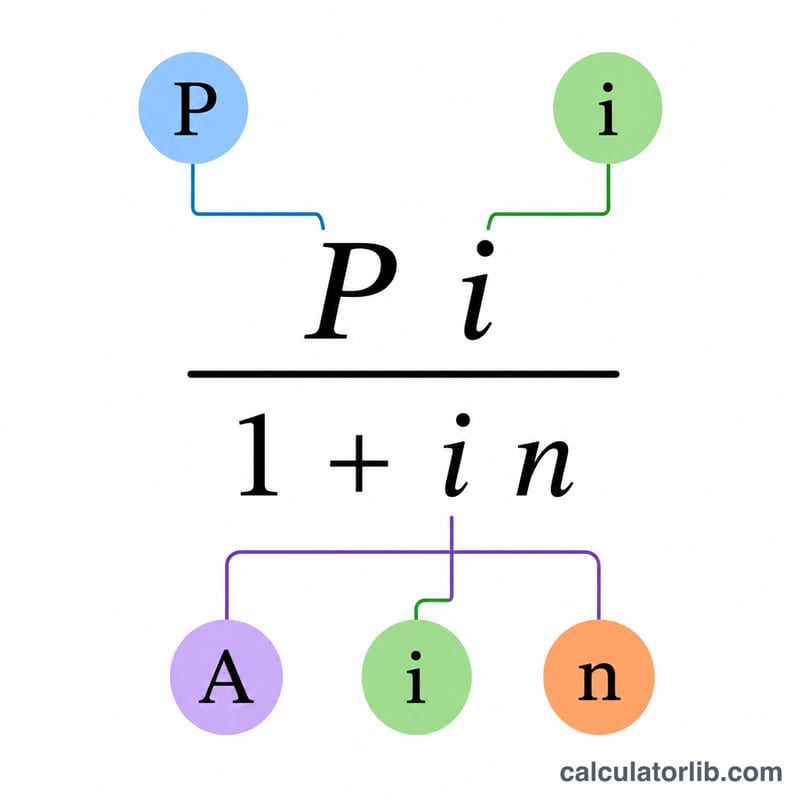
Ставка за период равна годовой ставке, делённой на число периодов в году: \( i = (\text{годовая ставка} / 100) / \text{периодов в году} \). Фиксированный платёж рассчитывается по формуле $$A = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$ Если ставка равна нулю, платёж — это просто сумма кредита, делённая на количество платежей. Для каждого периода проценты равны текущему остатку, умноженному на \(i\); основной долг в платеже — это разница между платежом и этими процентами; а остаток уменьшается на сумму погашенного основного долга. $$\text{interest}_k = B_{k-1}\cdot i,\quad \text{principal}_k = A - \text{interest}_k$$ Последний платёж слегка корректируется, чтобы остаток обнулился ровно в ноль и компенсировались накопленные погрешности округления.
Разбор на примере
Для кредита в 275 000 $ под 4,875% с ежемесячными платежами в течение 360 периодов ставка за период составляет \(0{,}0040625\). Фиксированный платёж — около 1 455,31 $. Сумма всех выплат — примерно 523 911 $, а общая переплата по процентам — около 248 911 $. Первый платёж включает 1 117,19 $ процентов и 338,12 $ основного долга, после чего остаток составит около 274 661,88 $ — и с каждым месяцем доля процентов будет уменьшаться.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Меняет ли периодичность платежей их общее количество? Нет. Количество платежей вы вводите напрямую. Периодичность влияет только на то, на сколько делится годовая ставка.
Почему мой последний платёж немного отличается? Округление каждого платежа до копеек (центов) оставляет небольшой остаток, поэтому финальный платёж корректируется так, чтобы задолженность стала ровно нулевой.
Что если ставка равна 0%? Тогда платёж — это просто сумма кредита, делённая на количество платежей, а переплата по процентам равна нулю.