Что такое кредит с равной долей основного долга?
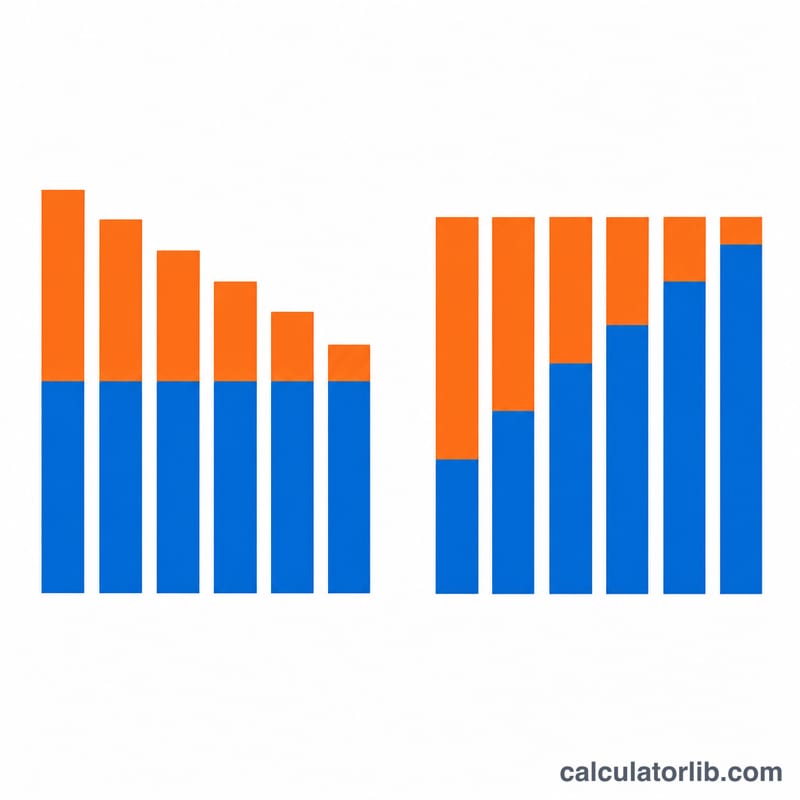
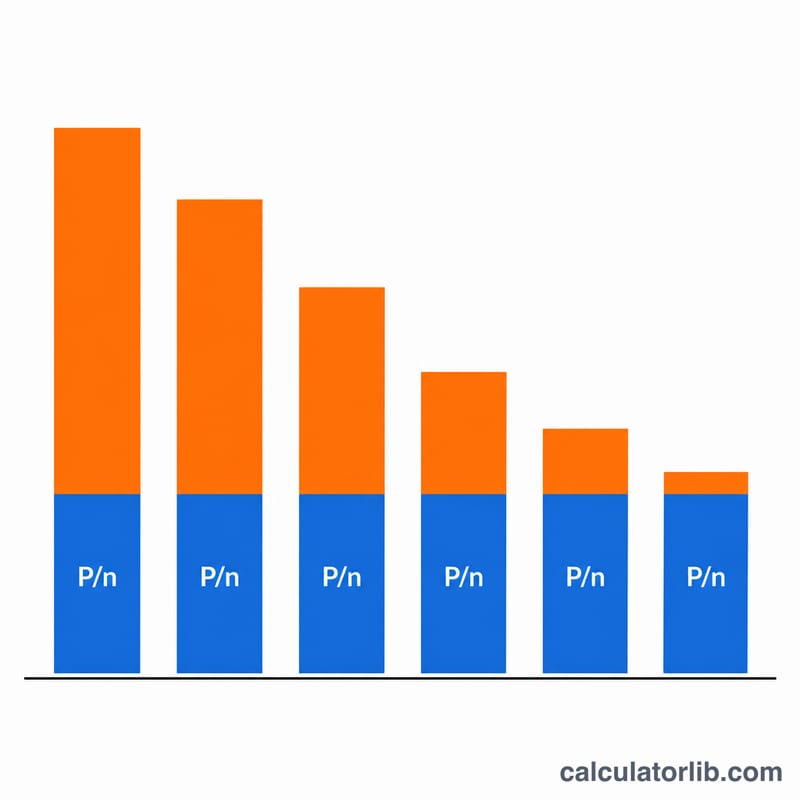
Кредит с равной долей основного долга (в России такую схему называют дифференцированными платежами) предполагает, что в каждом периоде вы погашаете одинаковую сумму тела кредита. Проценты начисляются только на остаток задолженности, а он постепенно уменьшается, поэтому процентная часть с каждым периодом становится меньше, и общий размер платежа со временем снижается. Это отличается от аннуитетной схемы, где общий платёж остаётся неизменным, а соотношение основного долга и процентов внутри него постепенно меняется.
Как пользоваться калькулятором
Введите сумму кредита (тело долга), номинальную годовую процентную ставку в процентах, общее количество платежей за весь срок и периодичность выплат. По частоте платежей годовая ставка пересчитывается в периодическую — делением на число периодов в году. Калькулятор покажет постоянную долю основного долга, первый (самый крупный) и последний (самый маленький) платёж, сумму всех процентов, общую сумму выплат, а также полный график по каждому периоду.
Разбор формулы
Пусть \(P\) — сумма кредита, \(n\) — количество платежей, \(r\) — годовая ставка в виде доли, а \(f\) — число платежей в году. Периодическая ставка равна \(i = r / f\). В каждом периоде вы гасите тело долга в размере \(P / n\). Остаток задолженности перед платежом \(k\) составляет \(P(n - k + 1) / n\), поэтому проценты за этот период равны $$I_k = P\cdot\frac{n-k+1}{n}\cdot i,\quad i=\frac{r}{f}$$ а общий платёж — это $$\text{Total}_k = \frac{P}{n} + P\cdot\frac{n-k+1}{n}\cdot i$$ Сумма всех процентов за весь срок кредита удобно упрощается до $$I_{total} = i\cdot P\cdot\frac{n+1}{2}$$
Пример расчёта
Возьмём кредит на 12 000 $ под 12% годовых сроком 12 ежемесячных платежей. Месячная ставка составит \(0{,}12 / 12 = 0{,}01\) (1%). Доля основного долга в каждом платеже — \(12\,000 / 12 = 1\,000\) $. В первом платеже проценты равны \(12\,000 \times 0{,}01 = 120\) $, значит общий платёж — 1 120 $. Каждый месяц проценты уменьшаются на 10 $, поэтому 12-й платёж составит всего 1 010 $. Общая сумма процентов равна \(0{,}01 \times 12\,000 \times 13 / 2 = 780\) $, а итоговая сумма выплат — 12 780 $.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем это отличается от обычного ипотечного платежа? Стандартная ипотека чаще использует аннуитет — равные общие платежи. Здесь же одинакова доля основного долга, а общий платёж снижается с каждым периодом, поэтому переплата по процентам меньше, но первые платежи выше.
Что будет при ставке 0%? Каждый платёж равен постоянной доле основного долга \(P/n\), проценты равны нулю, а общая сумма выплат совпадает с суммой кредита.
Почему доля основного долга в последнем платеже иногда немного отличается? Небольшой остаток от округлений переносится в последний период, чтобы итоговый баланс закрылся ровно в ноль.