Eşit anaparalı kredi nedir?
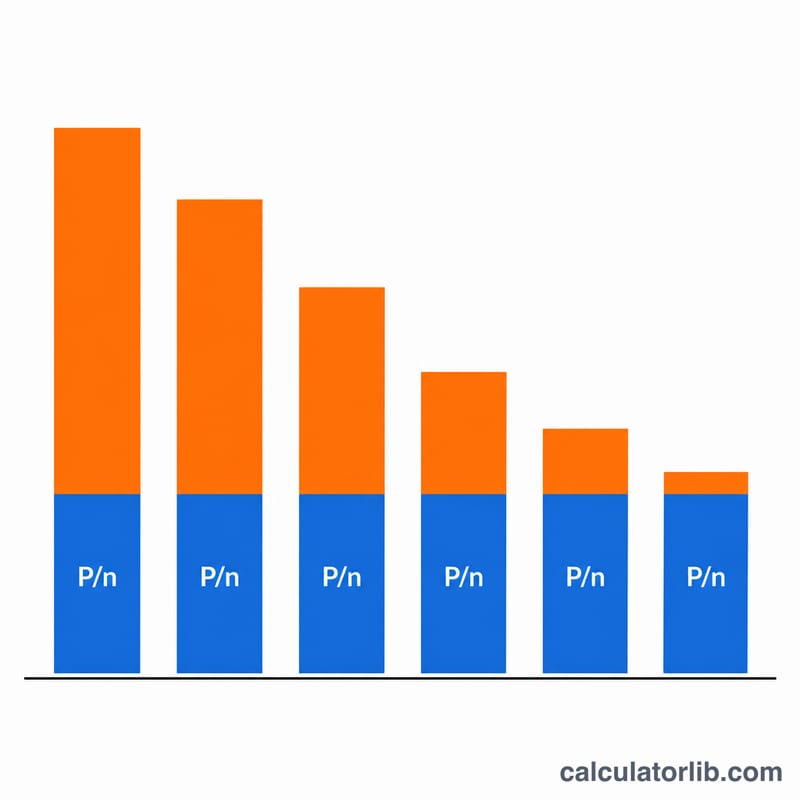
Eşit anaparalı kredi (sabit anapara, eşit itfa ya da azalan faizli kredi olarak da bilinir), her dönemde aynı tutarda anapara geri öder. Faiz yalnızca kalan bakiye üzerinden işlediği ve bu bakiye düzenli olarak azaldığı için, her dönemde faiz payı küçülür ve toplam taksit zamanla düşer. Bu, toplam taksitin sabit kaldığı ve anapara/faiz dağılımının yavaş yavaş değiştiği klasik (eşit taksitli) kredilerden farklıdır.
Bu hesaplayıcı nasıl kullanılır?
Kredi tutarını (anapara), yıllık nominal faiz oranını yüzde olarak, vade boyunca toplam taksit sayısını ve ödemelerin ne sıklıkla yapılacağını girin. Ödeme sıklığı, yıllık oranı yıldaki dönem sayısına bölerek dönemsel orana çevirir. Araç; sabit anapara payını, ilk (en büyük) ve son (en küçük) taksiti, ödenen toplam faizi, tüm ödemelerin toplamını ve dönem dönem ayrıntılı bir tablo sunar.
Formülün açıklaması
\(P\) kredi tutarını, \(n\) taksit sayısını, \(r\) yıllık oranı (ondalık olarak) ve \(f\) yıldaki ödeme sayısını göstersin. Dönemsel oran \(i = r / f\) olur. Her dönemde \(P / n\) kadar anapara ödersiniz. \(k\). ödemeden önceki kalan bakiye \(P(n - k + 1) / n\) olduğundan, o döneme ait faiz $$I_k = P\cdot\frac{n-k+1}{n}\cdot i,\quad i=\frac{r}{f}$$ ve toplam taksit $$\text{Total}_k = \frac{P}{n} + P\cdot\frac{n-k+1}{n}\cdot i$$ şeklindedir. Tüm kredi boyunca ödenen toplam faiz ise sade biçimde $$I_{total} = i\cdot P\cdot\frac{n+1}{2}$$ olarak hesaplanır.
Örnek hesaplama
%12 yıllık faizle 12.000 $ tutarında, 12 aylık taksitli bir kredi alın. Aylık oran \(0{,}12 / 12 = 0{,}01\) (%1) olur. Her ödemedeki anapara \(12.000 / 12 = 1.000\) $’dır. 1. taksitin faizi \(12.000 \times 0{,}01 = 120\) $ olduğundan toplam taksit 1.120 $’dır. Her ay faiz 10 $ azalır, böylece 12. taksit yalnızca 1.010 $ olur. Toplam faiz \(0{,}01 \times 12.000 \times 13 / 2 = 780\) $, geri ödenen toplam tutar ise 12.780 $’dır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Bu, normal bir konut kredisi taksitinden nasıl farklı? Klasik konut kredilerinde toplam taksit sabittir; burada ise anapara sabittir ve toplam taksit her dönem azalır. Bu sayede toplamda daha az faiz ödersiniz, ancak başlangıçtaki taksitler daha yüksek olur.
Faiz oranı %0 ise ne olur? Her taksit yalnızca sabit anaparadan (\(P/n\)) ibaret olur, toplam faiz sıfırdır ve geri ödenen toplam tutar kredi tutarına eşittir.
Son taksitin anaparası neden bazen düzeltilmiş görünür? Yuvarlamadan kaynaklanan küçük artıklar son döneme yansıtılır; böylece kapanış bakiyesi tam olarak sıfıra iner.