Amortisman Hesaplama Aracı

Amortisman Hesaplama Aracı

Lider AI Skill PRO

Hesaplamaya Girin

Ek ödemeler ve karşılaştırma
Karşılaştır

Formül

M=P·r(1+r)n(1+r)n−1burada{P=Kredi Tutarır=Yıllık Faiz Oranı (%)1200n=12×Yıl+Ay\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} P &= \text{Kredi Tutarı} \\ r &= \dfrac{\text{Yıllık Faiz Oranı (\%)}}{1200} \\ n &= 12 \times \text{Yıl} + \text{Ay} \end{aligned} \right. \end{gathered}
Kullanım istatistikleri

Reklam

Sonuç

Aylık Taksit
$1.687,71
Kapanış süresi Kas 2041 · Toplam faiz $103.788,46

Yalnızca anapara ve faiz tahminidir; vergiler, sigorta, PMI ve masraflar dahil değildir. Finansal tavsiye değildir.

34% kadarı faize gider.

Aylık ek $100,00 ödeme yaparak $10.028,47 faizden tasarruf eder ve krediyi 15 ay erken kapatırsınız.

Toplam ay 180
Toplam faiz $103.788,46
Toplam maliyet (anapara + faiz) $303.788,46
Kredi kapanış tarihi Kas 2041
Toplam ödemede anapara payı 65.84%
Kredi tutarı $200.000,00
Faiz oranı 6%
İlk taksit ayı Kas 2026

Yan yana karşılaştırma

Krediniz 30 yıl
Aylık taksit $1.687,71 $1.199,10
Toplam faiz $103.788,46 $231.676,38
Kapanış süresi Kas 2041 Kas 2056

Anapara ve faiz

Anapara Faiz

Zaman içinde kredi bakiyesi

Bakiye

Taksitiniz nasıl hesaplanır

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = $200.000,00 × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = $1.687,71

1. ay: $200.000,00 × 0.005 = $1.000,00 → $1.687,71 − $1.000,00 = $687,71 → $199.312,29

Dönemler arasında yuvarlama yapılmaz; tutarlar yalnızca gösterim için kuruşa yuvarlanır. #1 numaralı taksit başlangıç ayında ödenir.

Yıllık amortisman tablosu

Yıl Faiz Anapara Ek ödeme Dönem sonu bakiye
2026 $1.996,56 $1.378,87 $198.621,13
2027 $11.684,18 $8.568,38 $190.052,75
2028 $11.155,70 $9.096,86 $180.955,89
2029 $10.594,63 $9.657,93 $171.297,96
2030 $9.998,95 $10.253,61 $161.044,35
2031 $9.366,53 $10.886,03 $150.158,31
2032 $8.695,10 $11.557,46 $138.600,85
2033 $7.982,26 $12.270,30 $126.330,55
2034 $7.225,46 $13.027,10 $113.303,45
2035 $6.421,98 $13.830,59 $99.472,86
2036 $5.568,94 $14.683,63 $84.789,23
2037 $4.663,28 $15.589,28 $69.199,95
2038 $3.701,77 $16.550,80 $52.649,15
2039 $2.680,95 $17.571,61 $35.077,54
2040 $1.597,17 $18.655,39 $16.422,15
2041 $454,99 $16.422,15 $0,00
Aylık amortisman tablosu
# Tarih Taksit Anapara Faiz Ek ödeme Bakiye
1 Kas 2026 $1.687,71 $687,71 $1.000,00 $199.312,29
2 Ara 2026 $1.687,71 $691,15 $996,56 $198.621,13
3 Oca 2027 $1.687,71 $694,61 $993,11 $197.926,53
4 Şub 2027 $1.687,71 $698,08 $989,63 $197.228,45
5 Mar 2027 $1.687,71 $701,57 $986,14 $196.526,87
6 Nis 2027 $1.687,71 $705,08 $982,63 $195.821,79
7 May 2027 $1.687,71 $708,60 $979,11 $195.113,19
8 Haz 2027 $1.687,71 $712,15 $975,57 $194.401,04
9 Tem 2027 $1.687,71 $715,71 $972,01 $193.685,33
10 Ağu 2027 $1.687,71 $719,29 $968,43 $192.966,05
11 Eyl 2027 $1.687,71 $722,88 $964,83 $192.243,16
12 Eki 2027 $1.687,71 $726,50 $961,22 $191.516,67
13 Kas 2027 $1.687,71 $730,13 $957,58 $190.786,53
14 Ara 2027 $1.687,71 $733,78 $953,93 $190.052,75
15 Oca 2028 $1.687,71 $737,45 $950,26 $189.315,30
16 Şub 2028 $1.687,71 $741,14 $946,58 $188.574,17
17 Mar 2028 $1.687,71 $744,84 $942,87 $187.829,32
18 Nis 2028 $1.687,71 $748,57 $939,15 $187.080,76
19 May 2028 $1.687,71 $752,31 $935,40 $186.328,45
20 Haz 2028 $1.687,71 $756,07 $931,64 $185.572,38
21 Tem 2028 $1.687,71 $759,85 $927,86 $184.812,52
22 Ağu 2028 $1.687,71 $763,65 $924,06 $184.048,87
23 Eyl 2028 $1.687,71 $767,47 $920,24 $183.281,40
24 Eki 2028 $1.687,71 $771,31 $916,41 $182.510,10
25 Kas 2028 $1.687,71 $775,16 $912,55 $181.734,93
26 Ara 2028 $1.687,71 $779,04 $908,67 $180.955,89
27 Oca 2029 $1.687,71 $782,93 $904,78 $180.172,96
28 Şub 2029 $1.687,71 $786,85 $900,86 $179.386,11
29 Mar 2029 $1.687,71 $790,78 $896,93 $178.595,33
30 Nis 2029 $1.687,71 $794,74 $892,98 $177.800,59
31 May 2029 $1.687,71 $798,71 $889,00 $177.001,88
32 Haz 2029 $1.687,71 $802,70 $885,01 $176.199,18
33 Tem 2029 $1.687,71 $806,72 $881,00 $175.392,46
34 Ağu 2029 $1.687,71 $810,75 $876,96 $174.581,71
35 Eyl 2029 $1.687,71 $814,81 $872,91 $173.766,90
36 Eki 2029 $1.687,71 $818,88 $868,83 $172.948,02
37 Kas 2029 $1.687,71 $822,97 $864,74 $172.125,05
38 Ara 2029 $1.687,71 $827,09 $860,63 $171.297,96
39 Oca 2030 $1.687,71 $831,22 $856,49 $170.466,74
40 Şub 2030 $1.687,71 $835,38 $852,33 $169.631,36
41 Mar 2030 $1.687,71 $839,56 $848,16 $168.791,80
42 Nis 2030 $1.687,71 $843,75 $843,96 $167.948,05
43 May 2030 $1.687,71 $847,97 $839,74 $167.100,07
44 Haz 2030 $1.687,71 $852,21 $835,50 $166.247,86
45 Tem 2030 $1.687,71 $856,47 $831,24 $165.391,39
46 Ağu 2030 $1.687,71 $860,76 $826,96 $164.530,63
47 Eyl 2030 $1.687,71 $865,06 $822,65 $163.665,57
48 Eki 2030 $1.687,71 $869,39 $818,33 $162.796,18
49 Kas 2030 $1.687,71 $873,73 $813,98 $161.922,45
50 Ara 2030 $1.687,71 $878,10 $809,61 $161.044,35
51 Oca 2031 $1.687,71 $882,49 $805,22 $160.161,86
52 Şub 2031 $1.687,71 $886,90 $800,81 $159.274,95
53 Mar 2031 $1.687,71 $891,34 $796,37 $158.383,61
54 Nis 2031 $1.687,71 $895,80 $791,92 $157.487,82
55 May 2031 $1.687,71 $900,27 $787,44 $156.587,54
56 Haz 2031 $1.687,71 $904,78 $782,94 $155.682,77
57 Tem 2031 $1.687,71 $909,30 $778,41 $154.773,47
58 Ağu 2031 $1.687,71 $913,85 $773,87 $153.859,62
59 Eyl 2031 $1.687,71 $918,42 $769,30 $152.941,20
60 Eki 2031 $1.687,71 $923,01 $764,71 $152.018,20
61 Kas 2031 $1.687,71 $927,62 $760,09 $151.090,57
62 Ara 2031 $1.687,71 $932,26 $755,45 $150.158,31
63 Oca 2032 $1.687,71 $936,92 $750,79 $149.221,39
64 Şub 2032 $1.687,71 $941,61 $746,11 $148.279,78
65 Mar 2032 $1.687,71 $946,31 $741,40 $147.333,47
66 Nis 2032 $1.687,71 $951,05 $736,67 $146.382,42
67 May 2032 $1.687,71 $955,80 $731,91 $145.426,62
68 Haz 2032 $1.687,71 $960,58 $727,13 $144.466,04
69 Tem 2032 $1.687,71 $965,38 $722,33 $143.500,66
70 Ağu 2032 $1.687,71 $970,21 $717,50 $142.530,45
71 Eyl 2032 $1.687,71 $975,06 $712,65 $141.555,39
72 Eki 2032 $1.687,71 $979,94 $707,78 $140.575,45
73 Kas 2032 $1.687,71 $984,84 $702,88 $139.590,61
74 Ara 2032 $1.687,71 $989,76 $697,95 $138.600,85
75 Oca 2033 $1.687,71 $994,71 $693,00 $137.606,14
76 Şub 2033 $1.687,71 $999,68 $688,03 $136.606,46
77 Mar 2033 $1.687,71 $1.004,68 $683,03 $135.601,78
78 Nis 2033 $1.687,71 $1.009,70 $678,01 $134.592,07
79 May 2033 $1.687,71 $1.014,75 $672,96 $133.577,32
80 Haz 2033 $1.687,71 $1.019,83 $667,89 $132.557,49
81 Tem 2033 $1.687,71 $1.024,93 $662,79 $131.532,57
82 Ağu 2033 $1.687,71 $1.030,05 $657,66 $130.502,52
83 Eyl 2033 $1.687,71 $1.035,20 $652,51 $129.467,32
84 Eki 2033 $1.687,71 $1.040,38 $647,34 $128.426,94
85 Kas 2033 $1.687,71 $1.045,58 $642,13 $127.381,36
86 Ara 2033 $1.687,71 $1.050,81 $636,91 $126.330,55
87 Oca 2034 $1.687,71 $1.056,06 $631,65 $125.274,49
88 Şub 2034 $1.687,71 $1.061,34 $626,37 $124.213,15
89 Mar 2034 $1.687,71 $1.066,65 $621,07 $123.146,50
90 Nis 2034 $1.687,71 $1.071,98 $615,73 $122.074,52
91 May 2034 $1.687,71 $1.077,34 $610,37 $120.997,18
92 Haz 2034 $1.687,71 $1.082,73 $604,99 $119.914,45
93 Tem 2034 $1.687,71 $1.088,14 $599,57 $118.826,31
94 Ağu 2034 $1.687,71 $1.093,58 $594,13 $117.732,73
95 Eyl 2034 $1.687,71 $1.099,05 $588,66 $116.633,68
96 Eki 2034 $1.687,71 $1.104,55 $583,17 $115.529,13
97 Kas 2034 $1.687,71 $1.110,07 $577,65 $114.419,07
98 Ara 2034 $1.687,71 $1.115,62 $572,10 $113.303,45
99 Oca 2035 $1.687,71 $1.121,20 $566,52 $112.182,25
100 Şub 2035 $1.687,71 $1.126,80 $560,91 $111.055,45
101 Mar 2035 $1.687,71 $1.132,44 $555,28 $109.923,01
102 Nis 2035 $1.687,71 $1.138,10 $549,62 $108.784,91
103 May 2035 $1.687,71 $1.143,79 $543,92 $107.641,13
104 Haz 2035 $1.687,71 $1.149,51 $538,21 $106.491,62
105 Tem 2035 $1.687,71 $1.155,26 $532,46 $105.336,36
106 Ağu 2035 $1.687,71 $1.161,03 $526,68 $104.175,33
107 Eyl 2035 $1.687,71 $1.166,84 $520,88 $103.008,49
108 Eki 2035 $1.687,71 $1.172,67 $515,04 $101.835,82
109 Kas 2035 $1.687,71 $1.178,53 $509,18 $100.657,29
110 Ara 2035 $1.687,71 $1.184,43 $503,29 $99.472,86
111 Oca 2036 $1.687,71 $1.190,35 $497,36 $98.282,51
112 Şub 2036 $1.687,71 $1.196,30 $491,41 $97.086,21
113 Mar 2036 $1.687,71 $1.202,28 $485,43 $95.883,93
114 Nis 2036 $1.687,71 $1.208,29 $479,42 $94.675,63
115 May 2036 $1.687,71 $1.214,34 $473,38 $93.461,30
116 Haz 2036 $1.687,71 $1.220,41 $467,31 $92.240,89
117 Tem 2036 $1.687,71 $1.226,51 $461,20 $91.014,38
118 Ağu 2036 $1.687,71 $1.232,64 $455,07 $89.781,74
119 Eyl 2036 $1.687,71 $1.238,80 $448,91 $88.542,93
120 Eki 2036 $1.687,71 $1.245,00 $442,71 $87.297,94
121 Kas 2036 $1.687,71 $1.251,22 $436,49 $86.046,71
122 Ara 2036 $1.687,71 $1.257,48 $430,23 $84.789,23
123 Oca 2037 $1.687,71 $1.263,77 $423,95 $83.525,46
124 Şub 2037 $1.687,71 $1.270,09 $417,63 $82.255,38
125 Mar 2037 $1.687,71 $1.276,44 $411,28 $80.978,94
126 Nis 2037 $1.687,71 $1.282,82 $404,89 $79.696,12
127 May 2037 $1.687,71 $1.289,23 $398,48 $78.406,89
128 Haz 2037 $1.687,71 $1.295,68 $392,03 $77.111,21
129 Tem 2037 $1.687,71 $1.302,16 $385,56 $75.809,05
130 Ağu 2037 $1.687,71 $1.308,67 $379,05 $74.500,38
131 Eyl 2037 $1.687,71 $1.315,21 $372,50 $73.185,17
132 Eki 2037 $1.687,71 $1.321,79 $365,93 $71.863,38
133 Kas 2037 $1.687,71 $1.328,40 $359,32 $70.534,99
134 Ara 2037 $1.687,71 $1.335,04 $352,67 $69.199,95
135 Oca 2038 $1.687,71 $1.341,71 $346,00 $67.858,23
136 Şub 2038 $1.687,71 $1.348,42 $339,29 $66.509,81
137 Mar 2038 $1.687,71 $1.355,16 $332,55 $65.154,65
138 Nis 2038 $1.687,71 $1.361,94 $325,77 $63.792,71
139 May 2038 $1.687,71 $1.368,75 $318,96 $62.423,96
140 Haz 2038 $1.687,71 $1.375,59 $312,12 $61.048,36
141 Tem 2038 $1.687,71 $1.382,47 $305,24 $59.665,89
142 Ağu 2038 $1.687,71 $1.389,38 $298,33 $58.276,51
143 Eyl 2038 $1.687,71 $1.396,33 $291,38 $56.880,18
144 Eki 2038 $1.687,71 $1.403,31 $284,40 $55.476,86
145 Kas 2038 $1.687,71 $1.410,33 $277,38 $54.066,53
146 Ara 2038 $1.687,71 $1.417,38 $270,33 $52.649,15
147 Oca 2039 $1.687,71 $1.424,47 $263,25 $51.224,68
148 Şub 2039 $1.687,71 $1.431,59 $256,12 $49.793,09
149 Mar 2039 $1.687,71 $1.438,75 $248,97 $48.354,35
150 Nis 2039 $1.687,71 $1.445,94 $241,77 $46.908,40
151 May 2039 $1.687,71 $1.453,17 $234,54 $45.455,23
152 Haz 2039 $1.687,71 $1.460,44 $227,28 $43.994,80
153 Tem 2039 $1.687,71 $1.467,74 $219,97 $42.527,06
154 Ağu 2039 $1.687,71 $1.475,08 $212,64 $41.051,98
155 Eyl 2039 $1.687,71 $1.482,45 $205,26 $39.569,52
156 Eki 2039 $1.687,71 $1.489,87 $197,85 $38.079,66
157 Kas 2039 $1.687,71 $1.497,32 $190,40 $36.582,34
158 Ara 2039 $1.687,71 $1.504,80 $182,91 $35.077,54
159 Oca 2040 $1.687,71 $1.512,33 $175,39 $33.565,21
160 Şub 2040 $1.687,71 $1.519,89 $167,83 $32.045,33
161 Mar 2040 $1.687,71 $1.527,49 $160,23 $30.517,84
162 Nis 2040 $1.687,71 $1.535,12 $152,59 $28.982,72
163 May 2040 $1.687,71 $1.542,80 $144,91 $27.439,92
164 Haz 2040 $1.687,71 $1.550,51 $137,20 $25.889,40
165 Tem 2040 $1.687,71 $1.558,27 $129,45 $24.331,13
166 Ağu 2040 $1.687,71 $1.566,06 $121,66 $22.765,08
167 Eyl 2040 $1.687,71 $1.573,89 $113,83 $21.191,19
168 Eki 2040 $1.687,71 $1.581,76 $105,96 $19.609,43
169 Kas 2040 $1.687,71 $1.589,67 $98,05 $18.019,76
170 Ara 2040 $1.687,71 $1.597,61 $90,10 $16.422,15
171 Oca 2041 $1.687,71 $1.605,60 $82,11 $14.816,55
172 Şub 2041 $1.687,71 $1.613,63 $74,08 $13.202,92
173 Mar 2041 $1.687,71 $1.621,70 $66,01 $11.581,22
174 Nis 2041 $1.687,71 $1.629,81 $57,91 $9.951,41
175 May 2041 $1.687,71 $1.637,96 $49,76 $8.313,45
176 Haz 2041 $1.687,71 $1.646,15 $41,57 $6.667,31
177 Tem 2041 $1.687,71 $1.654,38 $33,34 $5.012,93
178 Ağu 2041 $1.687,71 $1.662,65 $25,06 $3.350,28
179 Eyl 2041 $1.687,71 $1.670,96 $16,75 $1.679,32
180 Eki 2041 $1.687,71 $1.679,32 $8,40 $0,00

Bu sayfadaki bir hatayı bildir

Bu Amortisman Hesaplama Aracı Ne İşe Yarar?

Bu araç, tamamen amorti edilen bir kredinin sabit aylık taksitini hesaplar — yani konut, taşıt ve ihtiyaç kredilerinde dünya genelinde kullanılan ödeme yapısını. Yalnızca üç bilgi girmeniz yeterli: kredi tutarı (çektiğiniz anapara), yüzde olarak yıllık faiz oranı ve yıl ile ay olarak bölünmüş kredi vadesi. Araç bunun karşılığında size aylık taksitinizi, kredinin tamamı boyunca ödeyeceğiniz toplam faizi ve toplam maliyeti (anapara artı faiz) verir; ayrıca yıl bazında detaylı bir amortisman tablosu sunar.

Arka Plandaki Formül

Aylık taksit, standart amortisman formülüyle hesaplanır:

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — kredi tutarı (anapara)
  • r — aylık faiz oranı; yıllık oran ÷ 100 ÷ 12 ile bulunur
  • n — toplam taksit sayısı; (yıl × 12) + ay ile bulunur

Hesaplayıcı her ay, kalan bakiyeyi aylık faiz oranıyla çarparak faiz kısmını bulur, bunu sabit taksitinizden çıkararak anapara kısmını belirler ve ardından bakiyeyi düşürür. İlk ödemeler ağırlıklı olarak faizden oluşur; ilerleyen ödemelerde ise anaparanın payı giderek artar.
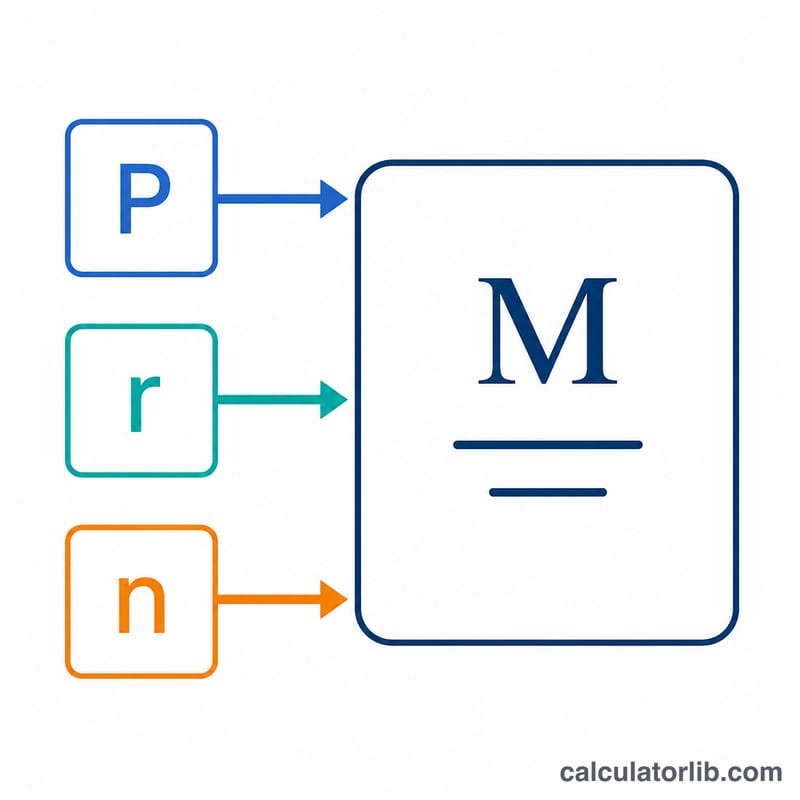
Kredi anaparası, faiz oranı ve taksit sayısıyla aylık taksit formülünün bileşenlerini gösteren diyagram
Amortisman formülü; kredi tutarını, aylık faiz oranını ve taksit sayısını sabit bir aylık taksite dönüştürür.

Örnek Hesaplama

Diyelim ki 200.000 $ tutarında bir krediyi %5 yıllık faizle 30 yıl 0 ay vadeyle çektiniz.

  • Aylık faiz oranı r = 5 ÷ 100 ÷ 12 = 0,0041667
  • Taksit sayısı n = 30 × 12 = 360

Bu değerler formüle yerleştirildiğinde aylık taksit yaklaşık 1.073,64 $ çıkar. 360 taksit boyunca bu toplamda kabaca 386.512 $ eder; yani yaklaşık 186.512 $ faiz ödersiniz. İlk ayda faiz 200.000 $ × 0,0041667 ≈ 833,33 $ olur, dolayısıyla anaparaya yalnızca yaklaşık 240,31 $ gider — yıllık tablonun başında bakiyenin neden bu kadar yavaş düştüğünü de bu açıklar.

Reklam

Sık Sorulan Sorular

Vadeye ek aylar girebilir miyim? Evet. Yıl ve Ay alanları toplam ay sayısına çevrilir; örneğin 5 yıl 6 ay (66 taksit) gibi bir vade tam olarak hesaplanır.

Yıllık tablo neyi gösterir? Taksitleri 12 aylık bloklar halinde gruplar; her yıl için ödenen anaparayı, ödenen faizi ve yıl sonundaki kalan bakiyeyi toplar. Vadeniz tam yıl değilse son blok, kısmi yıl olarak işaretlenir.

%0 faiz girersem ne olur? Standart formül %0'da sıfıra bölme hatası verir; bu nedenle her zaman pozitif bir oran girin. Gerçek bir faizsiz kredide taksit, basitçe kredi tutarının ay sayısına bölünmesiyle bulunur.
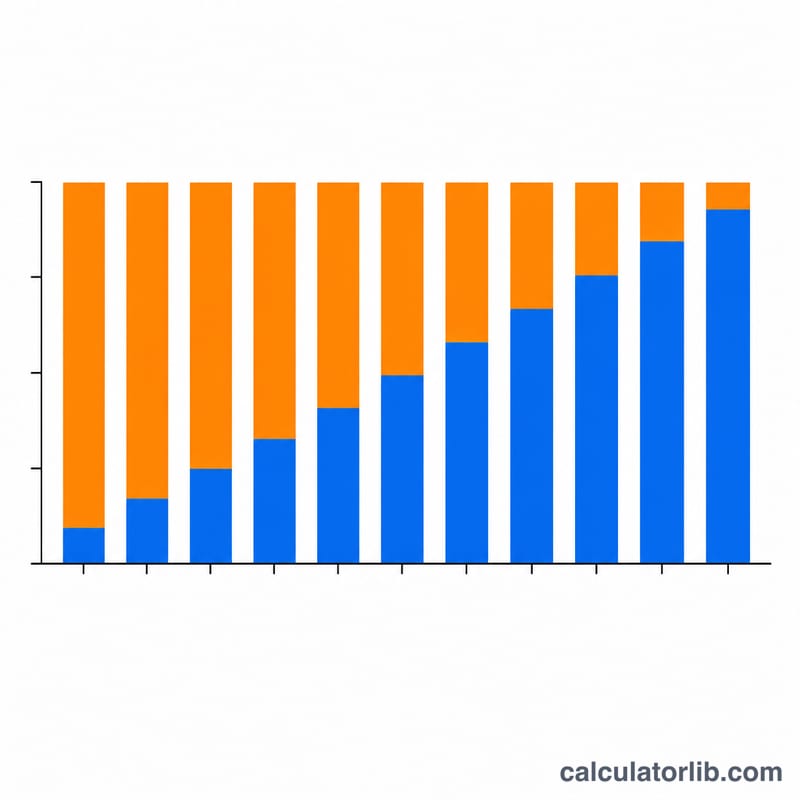
Kredi vadesi boyunca anapara payının arttığını ve faiz payının azaldığını gösteren amortisman tablosu çubuk grafiği
İlk taksitlerin çoğu faize gider; zamanla her taksitin daha büyük kısmı anaparayı azaltır.

Oran ve Vadesi Ödemenizi Nasıl Etkiler

Aşağıdaki tablo, sabit bir kredi tutarı olan \(P = \$200{,}000\) kullanır ve aylık ödeme, ödenen toplam faiz ve kredinin toplam maliyetinin yıllık faiz oranı ve vade değiştikçe nasıl değiştiğini gösterir. Aylık ödeme, amortisasyon formülü \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\) ile hesaplanır; burada \(r\) aylık oran ve \(n\) ödeme sayısıdır.

Oran Vade Aylık Ödeme Toplam Faiz Toplam Maliyet
3% 15 yıl $1,381.16 $48,609 $248,609
3% 20 yıl $1,109.20 $66,207 $266,207
3% 30 yıl $843.21 $103,555 $303,555
5% 15 yıl $1,581.59 $84,686 $284,686
5% 20 yıl $1,319.91 $116,779 $316,779
5% 30 yıl $1,073.64 $186,512 $386,512
7% 15 yıl $1,797.66 $123,578 $323,578
7% 20 yıl $1,550.60 $172,144 $372,144
7% 30 yıl $1,330.60 $279,018 $479,018

İki model öne çıkıyor. Birincisi, daha yüksek bir oran hem aylık ödemeyi hem de toplam faizi artırır. İkincisi, daha uzun bir vade aylık ödemeyi düşürür ancak toplam faizi keskin bir şekilde artırır, çünkü bakiye daha yavaş ödenir. %7'de, vadesi 15 yıldan 30 yıla uzatmak aylık ödemeyi yaklaşık 467 dolar düşürür ancak ödenen faizi iki katından fazla artırır.

Anahtar Terimler Tanımlandı

Anapara (\(P\))
Herhangi bir faiz eklenmeden önce ödünç alınan orijinal miktar. Faizin hesaplandığı ve amortisasyon planının kademeli olarak sıfıra indirdiği miktardır.
Amortisasyon
Bir krediyi zaman içinde düzenli, eşit ödemelerle ödemek işlemi. Her ödeme, dönem için tahakkuk eden faizi kapsar ve kalanını anaparayı azaltmak için kullanır.
Aylık faiz oranı (\(r\))
Her ay uygulanan dönemsel oran. Yıllık nominal oranın 12'ye (ve yüzdeyi dönüştürmek için 100'e) bölünmesine eşittir: \(r = \frac{\text{yıllık oran}}{1200}\). Örneğin, %6 yıllık oran \(r = 0.005\) verir.
Ödeme sayısı (\(n\))
Kredinin ömrü boyunca aylık ödemelerin toplam sayısı: \(n = 12 \times \text{yıl} + \text{ay}\). 30 yıllık bir kredinin \(n = 360\) vardır.
Toplam faiz
Kredi vadesi boyunca ödenen tüm faizin toplamı, toplam ödemeler eksi anapara eşittir: \(n \cdot M - P\).
Toplam maliyet
Tam vade boyunca geri ödenecek toplam miktar, aylık ödemenin ödeme sayısı ile çarpımına eşittir: \(n \cdot M\). Anaparayı ve tüm faizi birleştirir.
Nominal faiz oranı vs. APR
Nominal (veya belirtilen) oran, ödemeyi hesaplamak için kullanılan temel faiz oranıdır. Yıllık Yüzde Oran (APR), nominal oran artı belirli ücretleri ve kapanış maliyetlerini yıllık oran olarak yansıtır, bu nedenle genellikle nominal orandan daha yüksektir ve borçlanma maliyetinin daha tam bir resmini verir. Bu amortisasyon hesaplayıcı yalnızca nominal oranı kullanır.
Reklam
Farklı faiz oranları ve kredi vadelerinde aylık taksiti karşılaştıran çizgi grafik
Yüksek faiz oranları taksiti artırır; uzun vadeler ise taksiti düşürür ama toplam faizi yükseltir.

Merkez bankalarının politika faizleri

Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.

Türkiye Cumhuriyet Merkez Bankası · Türkiye
%36,00
Tarih
2026-11-06
1 yıllık değişim
−3,50 puan

Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.

Türkiye Cumhuriyet Merkez Bankası
Merkez bankasıPolitika faiziTarih1 yıllık değişim
Brezilya Merkez Bankası · Brezilya%13,752026-11-16−1,25 puan
Meksika Merkez Bankası · Meksika%6,252026-11-10−1,00 puan
Federal Rezerv · Amerika Birleşik Devletleri%3,75–4,002026-11-130 puan
Avrupa Merkez Bankası%2,502026-11-16+0,50 puan
İsveç Merkez Bankası · İsveç%2,002026-11-16+0,25 puan
Suudi Arabistan Merkez Bankası · Suudi Arabistan%4,502026-10-290 puan
Avustralya Merkez Bankası · Avustralya%4,602026-10-31+1,00 puan
Türkiye Cumhuriyet Merkez Bankası · Türkiye%36,002026-11-06−3,50 puan
Rusya Merkez Bankası · Rusya%14,002026-11-10−2,50 puan
Çin Halk Bankası · Çin%3,002026-11-100 puan
Kanada Merkez Bankası · Kanada%2,502026-11-13+0,25 puan
Hindistan Merkez Bankası · Hindistan%5,502026-10-190 puan
İngiltere Merkez Bankası · Birleşik Krallık%4,002026-11-160 puan
Japonya Merkez Bankası · Japonya%1,252026-11-10+0,75 puan
Kore Merkez Bankası · Güney Kore%3,002026-11-02+0,50 puan

Türkiye için banka faiz oranları

Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).

Mevduat faizi 2025
%57,60
YılKredi faiziMevduat faizi
2025—%57,60
2024—%71,04
2023—%51,33
2022—%27,04
2021—%20,70
2020—%13,36

Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.

En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel

Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0

Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.

Kaynak ayrıntıları ve yöntem

Türkiye: faiz oranları: tüm rakamlar ve geçmiş

Sonuçlarınızı Anlama

Aylık ödeme, tüm vade boyunca her dönem için ödediğiniz sabit miktardır. Ödeme sabit olduğu için, bazen seviye veya tam amortismanlı ödeme olarak adlandırılır: son ödemenin bakiyeyi tam olarak sıfıra getirmesi için boyutlandırılır.

Toplam faiz, ödünç aldığınızın ötesinde ödediğiniz ekstra tutardır. Daha büyük bir toplam faiz rakamı, daha fazla paranın borç verene gitmekte, anapara bakiyesine değil — daha yüksek bir oran, daha büyük bir anapara veya daha uzun bir vade tarafından artırılmıştır. Toplam faizi senaryolar arasında karşılaştırmak, çoğu zaman yalnızca aylık ödemeleri karşılaştırmaktan daha açıklayıcıdır, çünkü düşük bir aylık ödeme yüksek bir yaşam boyu maliyeti gizleyebilir.

Toplam maliyet, anapara artı toplam faiz — kredinin sonunda geri ödeyeceğiniz tam toplam tutardır.

Amortisasyonun önemli bir özelliği, faiz oranı ile anapara oranının zaman içinde nasıl kaydığıdır. Kredinin başında bakiye büyüktür, bu nedenle her ödemenin çoğu faize gider ve yalnızca küçük bir kısmı anaparayı azaltır. Bakiye düştükçe, her ödemenin faiz kısmı shrink eder ve anapara kısmı büyür, toplam ödeme aynı kalsada. Vadinin sonunda, neredeyse tüm ödeme anaparadır. Bu, erken ek anapara ödemelerinin toplam faiz üzerinde büyük bir etkiye sahip olmasının nedenidir — bakiye faiz ücretlerinin en yüksek olduğu dönemde bakiyeyi ortadan kaldırır.

Bu, kredi amortisasyonunun nasıl çalıştığı hakkında genel eğitim bilgisidir, kişisel finansal tavsiye değildir. Gerçek kredi şartları, ücretleri ve APR sizin borç vereniniz ve koşullarınıza bağlıdır.


Son güncelleme:

Finansal kategorisinde en popüler

Tüm Finansal hesap makinelerini gör