Calculadora de Amortización

Calculadora de Amortización

Líder AI Skill PRO

Ingresar cálculo

Pagos adicionales y comparación
Comparar con

Fórmula

M=P·r(1+r)n(1+r)n−1donde{P=Importe del préstamor=Tipo de interés anual (%)1200n=12×Años+Meses\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{donde}\quad \left\{ \begin{aligned} P &= \text{Importe del préstamo} \\ r &= \dfrac{\text{Tipo de interés anual (\%)}}{1200} \\ n &= 12 \times \text{Años} + \text{Meses} \end{aligned} \right. \end{gathered}
Estadísticas de uso

Publicidad

Resultados

Cuota mensual
1.687,71 US$
Liquidado en nov 2041 · Intereses totales 103.788,46 US$

Estimación solo de capital e intereses; no incluye impuestos, seguros, PMI ni comisiones. No es asesoramiento financiero.

34% de todo lo que pagas se va en intereses.

Si añades 100,00 US$ al mes, ahorras 10.028,47 US$ en intereses y liquidas el préstamo 15 meses antes.

Total de meses 180
Intereses totales 103.788,46 US$
Coste total (capital + intereses) 303.788,46 US$
Fecha de liquidación nov 2041
Proporción de capital sobre el total pagado 65.84%
Importe del préstamo 200.000,00 US$
Tipo de interés 6%
Mes de la primera cuota nov 2026

Comparación lado a lado

Tu préstamo 30 años
Cuota mensual 1.687,71 US$ 1.199,10 US$
Intereses totales 103.788,46 US$ 231.676,38 US$
Liquidado en nov 2041 nov 2056

Capital vs. intereses

Capital Intereses

Saldo del préstamo a lo largo del tiempo

Saldo

Cómo se calcula tu cuota

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = 200.000,00 US$ × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = 1.687,71 US$

Mes 1: 200.000,00 US$ × 0.005 = 1.000,00 US$ → 1.687,71 US$ − 1.000,00 US$ = 687,71 US$ → 199.312,29 US$

Sin redondeo entre periodos; los importes se redondean al céntimo solo para mostrarlos. La cuota #1 vence en el mes de inicio.

Cuadro de amortización anual

Año Intereses Capital Extra Saldo final
2026 1.996,56 US$ 1.378,87 US$ 198.621,13 US$
2027 11.684,18 US$ 8.568,38 US$ 190.052,75 US$
2028 11.155,70 US$ 9.096,86 US$ 180.955,89 US$
2029 10.594,63 US$ 9.657,93 US$ 171.297,96 US$
2030 9.998,95 US$ 10.253,61 US$ 161.044,35 US$
2031 9.366,53 US$ 10.886,03 US$ 150.158,31 US$
2032 8.695,10 US$ 11.557,46 US$ 138.600,85 US$
2033 7.982,26 US$ 12.270,30 US$ 126.330,55 US$
2034 7.225,46 US$ 13.027,10 US$ 113.303,45 US$
2035 6.421,98 US$ 13.830,59 US$ 99.472,86 US$
2036 5.568,94 US$ 14.683,63 US$ 84.789,23 US$
2037 4.663,28 US$ 15.589,28 US$ 69.199,95 US$
2038 3.701,77 US$ 16.550,80 US$ 52.649,15 US$
2039 2.680,95 US$ 17.571,61 US$ 35.077,54 US$
2040 1.597,17 US$ 18.655,39 US$ 16.422,15 US$
2041 454,99 US$ 16.422,15 US$ 0,00 US$
Cuadro de amortización mensual
# Fecha Cuota Capital Intereses Extra Saldo
1 nov 2026 1.687,71 US$ 687,71 US$ 1.000,00 US$ 199.312,29 US$
2 dic 2026 1.687,71 US$ 691,15 US$ 996,56 US$ 198.621,13 US$
3 ene 2027 1.687,71 US$ 694,61 US$ 993,11 US$ 197.926,53 US$
4 feb 2027 1.687,71 US$ 698,08 US$ 989,63 US$ 197.228,45 US$
5 mar 2027 1.687,71 US$ 701,57 US$ 986,14 US$ 196.526,87 US$
6 abr 2027 1.687,71 US$ 705,08 US$ 982,63 US$ 195.821,79 US$
7 may 2027 1.687,71 US$ 708,60 US$ 979,11 US$ 195.113,19 US$
8 jun 2027 1.687,71 US$ 712,15 US$ 975,57 US$ 194.401,04 US$
9 jul 2027 1.687,71 US$ 715,71 US$ 972,01 US$ 193.685,33 US$
10 ago 2027 1.687,71 US$ 719,29 US$ 968,43 US$ 192.966,05 US$
11 sept 2027 1.687,71 US$ 722,88 US$ 964,83 US$ 192.243,16 US$
12 oct 2027 1.687,71 US$ 726,50 US$ 961,22 US$ 191.516,67 US$
13 nov 2027 1.687,71 US$ 730,13 US$ 957,58 US$ 190.786,53 US$
14 dic 2027 1.687,71 US$ 733,78 US$ 953,93 US$ 190.052,75 US$
15 ene 2028 1.687,71 US$ 737,45 US$ 950,26 US$ 189.315,30 US$
16 feb 2028 1.687,71 US$ 741,14 US$ 946,58 US$ 188.574,17 US$
17 mar 2028 1.687,71 US$ 744,84 US$ 942,87 US$ 187.829,32 US$
18 abr 2028 1.687,71 US$ 748,57 US$ 939,15 US$ 187.080,76 US$
19 may 2028 1.687,71 US$ 752,31 US$ 935,40 US$ 186.328,45 US$
20 jun 2028 1.687,71 US$ 756,07 US$ 931,64 US$ 185.572,38 US$
21 jul 2028 1.687,71 US$ 759,85 US$ 927,86 US$ 184.812,52 US$
22 ago 2028 1.687,71 US$ 763,65 US$ 924,06 US$ 184.048,87 US$
23 sept 2028 1.687,71 US$ 767,47 US$ 920,24 US$ 183.281,40 US$
24 oct 2028 1.687,71 US$ 771,31 US$ 916,41 US$ 182.510,10 US$
25 nov 2028 1.687,71 US$ 775,16 US$ 912,55 US$ 181.734,93 US$
26 dic 2028 1.687,71 US$ 779,04 US$ 908,67 US$ 180.955,89 US$
27 ene 2029 1.687,71 US$ 782,93 US$ 904,78 US$ 180.172,96 US$
28 feb 2029 1.687,71 US$ 786,85 US$ 900,86 US$ 179.386,11 US$
29 mar 2029 1.687,71 US$ 790,78 US$ 896,93 US$ 178.595,33 US$
30 abr 2029 1.687,71 US$ 794,74 US$ 892,98 US$ 177.800,59 US$
31 may 2029 1.687,71 US$ 798,71 US$ 889,00 US$ 177.001,88 US$
32 jun 2029 1.687,71 US$ 802,70 US$ 885,01 US$ 176.199,18 US$
33 jul 2029 1.687,71 US$ 806,72 US$ 881,00 US$ 175.392,46 US$
34 ago 2029 1.687,71 US$ 810,75 US$ 876,96 US$ 174.581,71 US$
35 sept 2029 1.687,71 US$ 814,81 US$ 872,91 US$ 173.766,90 US$
36 oct 2029 1.687,71 US$ 818,88 US$ 868,83 US$ 172.948,02 US$
37 nov 2029 1.687,71 US$ 822,97 US$ 864,74 US$ 172.125,05 US$
38 dic 2029 1.687,71 US$ 827,09 US$ 860,63 US$ 171.297,96 US$
39 ene 2030 1.687,71 US$ 831,22 US$ 856,49 US$ 170.466,74 US$
40 feb 2030 1.687,71 US$ 835,38 US$ 852,33 US$ 169.631,36 US$
41 mar 2030 1.687,71 US$ 839,56 US$ 848,16 US$ 168.791,80 US$
42 abr 2030 1.687,71 US$ 843,75 US$ 843,96 US$ 167.948,05 US$
43 may 2030 1.687,71 US$ 847,97 US$ 839,74 US$ 167.100,07 US$
44 jun 2030 1.687,71 US$ 852,21 US$ 835,50 US$ 166.247,86 US$
45 jul 2030 1.687,71 US$ 856,47 US$ 831,24 US$ 165.391,39 US$
46 ago 2030 1.687,71 US$ 860,76 US$ 826,96 US$ 164.530,63 US$
47 sept 2030 1.687,71 US$ 865,06 US$ 822,65 US$ 163.665,57 US$
48 oct 2030 1.687,71 US$ 869,39 US$ 818,33 US$ 162.796,18 US$
49 nov 2030 1.687,71 US$ 873,73 US$ 813,98 US$ 161.922,45 US$
50 dic 2030 1.687,71 US$ 878,10 US$ 809,61 US$ 161.044,35 US$
51 ene 2031 1.687,71 US$ 882,49 US$ 805,22 US$ 160.161,86 US$
52 feb 2031 1.687,71 US$ 886,90 US$ 800,81 US$ 159.274,95 US$
53 mar 2031 1.687,71 US$ 891,34 US$ 796,37 US$ 158.383,61 US$
54 abr 2031 1.687,71 US$ 895,80 US$ 791,92 US$ 157.487,82 US$
55 may 2031 1.687,71 US$ 900,27 US$ 787,44 US$ 156.587,54 US$
56 jun 2031 1.687,71 US$ 904,78 US$ 782,94 US$ 155.682,77 US$
57 jul 2031 1.687,71 US$ 909,30 US$ 778,41 US$ 154.773,47 US$
58 ago 2031 1.687,71 US$ 913,85 US$ 773,87 US$ 153.859,62 US$
59 sept 2031 1.687,71 US$ 918,42 US$ 769,30 US$ 152.941,20 US$
60 oct 2031 1.687,71 US$ 923,01 US$ 764,71 US$ 152.018,20 US$
61 nov 2031 1.687,71 US$ 927,62 US$ 760,09 US$ 151.090,57 US$
62 dic 2031 1.687,71 US$ 932,26 US$ 755,45 US$ 150.158,31 US$
63 ene 2032 1.687,71 US$ 936,92 US$ 750,79 US$ 149.221,39 US$
64 feb 2032 1.687,71 US$ 941,61 US$ 746,11 US$ 148.279,78 US$
65 mar 2032 1.687,71 US$ 946,31 US$ 741,40 US$ 147.333,47 US$
66 abr 2032 1.687,71 US$ 951,05 US$ 736,67 US$ 146.382,42 US$
67 may 2032 1.687,71 US$ 955,80 US$ 731,91 US$ 145.426,62 US$
68 jun 2032 1.687,71 US$ 960,58 US$ 727,13 US$ 144.466,04 US$
69 jul 2032 1.687,71 US$ 965,38 US$ 722,33 US$ 143.500,66 US$
70 ago 2032 1.687,71 US$ 970,21 US$ 717,50 US$ 142.530,45 US$
71 sept 2032 1.687,71 US$ 975,06 US$ 712,65 US$ 141.555,39 US$
72 oct 2032 1.687,71 US$ 979,94 US$ 707,78 US$ 140.575,45 US$
73 nov 2032 1.687,71 US$ 984,84 US$ 702,88 US$ 139.590,61 US$
74 dic 2032 1.687,71 US$ 989,76 US$ 697,95 US$ 138.600,85 US$
75 ene 2033 1.687,71 US$ 994,71 US$ 693,00 US$ 137.606,14 US$
76 feb 2033 1.687,71 US$ 999,68 US$ 688,03 US$ 136.606,46 US$
77 mar 2033 1.687,71 US$ 1.004,68 US$ 683,03 US$ 135.601,78 US$
78 abr 2033 1.687,71 US$ 1.009,70 US$ 678,01 US$ 134.592,07 US$
79 may 2033 1.687,71 US$ 1.014,75 US$ 672,96 US$ 133.577,32 US$
80 jun 2033 1.687,71 US$ 1.019,83 US$ 667,89 US$ 132.557,49 US$
81 jul 2033 1.687,71 US$ 1.024,93 US$ 662,79 US$ 131.532,57 US$
82 ago 2033 1.687,71 US$ 1.030,05 US$ 657,66 US$ 130.502,52 US$
83 sept 2033 1.687,71 US$ 1.035,20 US$ 652,51 US$ 129.467,32 US$
84 oct 2033 1.687,71 US$ 1.040,38 US$ 647,34 US$ 128.426,94 US$
85 nov 2033 1.687,71 US$ 1.045,58 US$ 642,13 US$ 127.381,36 US$
86 dic 2033 1.687,71 US$ 1.050,81 US$ 636,91 US$ 126.330,55 US$
87 ene 2034 1.687,71 US$ 1.056,06 US$ 631,65 US$ 125.274,49 US$
88 feb 2034 1.687,71 US$ 1.061,34 US$ 626,37 US$ 124.213,15 US$
89 mar 2034 1.687,71 US$ 1.066,65 US$ 621,07 US$ 123.146,50 US$
90 abr 2034 1.687,71 US$ 1.071,98 US$ 615,73 US$ 122.074,52 US$
91 may 2034 1.687,71 US$ 1.077,34 US$ 610,37 US$ 120.997,18 US$
92 jun 2034 1.687,71 US$ 1.082,73 US$ 604,99 US$ 119.914,45 US$
93 jul 2034 1.687,71 US$ 1.088,14 US$ 599,57 US$ 118.826,31 US$
94 ago 2034 1.687,71 US$ 1.093,58 US$ 594,13 US$ 117.732,73 US$
95 sept 2034 1.687,71 US$ 1.099,05 US$ 588,66 US$ 116.633,68 US$
96 oct 2034 1.687,71 US$ 1.104,55 US$ 583,17 US$ 115.529,13 US$
97 nov 2034 1.687,71 US$ 1.110,07 US$ 577,65 US$ 114.419,07 US$
98 dic 2034 1.687,71 US$ 1.115,62 US$ 572,10 US$ 113.303,45 US$
99 ene 2035 1.687,71 US$ 1.121,20 US$ 566,52 US$ 112.182,25 US$
100 feb 2035 1.687,71 US$ 1.126,80 US$ 560,91 US$ 111.055,45 US$
101 mar 2035 1.687,71 US$ 1.132,44 US$ 555,28 US$ 109.923,01 US$
102 abr 2035 1.687,71 US$ 1.138,10 US$ 549,62 US$ 108.784,91 US$
103 may 2035 1.687,71 US$ 1.143,79 US$ 543,92 US$ 107.641,13 US$
104 jun 2035 1.687,71 US$ 1.149,51 US$ 538,21 US$ 106.491,62 US$
105 jul 2035 1.687,71 US$ 1.155,26 US$ 532,46 US$ 105.336,36 US$
106 ago 2035 1.687,71 US$ 1.161,03 US$ 526,68 US$ 104.175,33 US$
107 sept 2035 1.687,71 US$ 1.166,84 US$ 520,88 US$ 103.008,49 US$
108 oct 2035 1.687,71 US$ 1.172,67 US$ 515,04 US$ 101.835,82 US$
109 nov 2035 1.687,71 US$ 1.178,53 US$ 509,18 US$ 100.657,29 US$
110 dic 2035 1.687,71 US$ 1.184,43 US$ 503,29 US$ 99.472,86 US$
111 ene 2036 1.687,71 US$ 1.190,35 US$ 497,36 US$ 98.282,51 US$
112 feb 2036 1.687,71 US$ 1.196,30 US$ 491,41 US$ 97.086,21 US$
113 mar 2036 1.687,71 US$ 1.202,28 US$ 485,43 US$ 95.883,93 US$
114 abr 2036 1.687,71 US$ 1.208,29 US$ 479,42 US$ 94.675,63 US$
115 may 2036 1.687,71 US$ 1.214,34 US$ 473,38 US$ 93.461,30 US$
116 jun 2036 1.687,71 US$ 1.220,41 US$ 467,31 US$ 92.240,89 US$
117 jul 2036 1.687,71 US$ 1.226,51 US$ 461,20 US$ 91.014,38 US$
118 ago 2036 1.687,71 US$ 1.232,64 US$ 455,07 US$ 89.781,74 US$
119 sept 2036 1.687,71 US$ 1.238,80 US$ 448,91 US$ 88.542,93 US$
120 oct 2036 1.687,71 US$ 1.245,00 US$ 442,71 US$ 87.297,94 US$
121 nov 2036 1.687,71 US$ 1.251,22 US$ 436,49 US$ 86.046,71 US$
122 dic 2036 1.687,71 US$ 1.257,48 US$ 430,23 US$ 84.789,23 US$
123 ene 2037 1.687,71 US$ 1.263,77 US$ 423,95 US$ 83.525,46 US$
124 feb 2037 1.687,71 US$ 1.270,09 US$ 417,63 US$ 82.255,38 US$
125 mar 2037 1.687,71 US$ 1.276,44 US$ 411,28 US$ 80.978,94 US$
126 abr 2037 1.687,71 US$ 1.282,82 US$ 404,89 US$ 79.696,12 US$
127 may 2037 1.687,71 US$ 1.289,23 US$ 398,48 US$ 78.406,89 US$
128 jun 2037 1.687,71 US$ 1.295,68 US$ 392,03 US$ 77.111,21 US$
129 jul 2037 1.687,71 US$ 1.302,16 US$ 385,56 US$ 75.809,05 US$
130 ago 2037 1.687,71 US$ 1.308,67 US$ 379,05 US$ 74.500,38 US$
131 sept 2037 1.687,71 US$ 1.315,21 US$ 372,50 US$ 73.185,17 US$
132 oct 2037 1.687,71 US$ 1.321,79 US$ 365,93 US$ 71.863,38 US$
133 nov 2037 1.687,71 US$ 1.328,40 US$ 359,32 US$ 70.534,99 US$
134 dic 2037 1.687,71 US$ 1.335,04 US$ 352,67 US$ 69.199,95 US$
135 ene 2038 1.687,71 US$ 1.341,71 US$ 346,00 US$ 67.858,23 US$
136 feb 2038 1.687,71 US$ 1.348,42 US$ 339,29 US$ 66.509,81 US$
137 mar 2038 1.687,71 US$ 1.355,16 US$ 332,55 US$ 65.154,65 US$
138 abr 2038 1.687,71 US$ 1.361,94 US$ 325,77 US$ 63.792,71 US$
139 may 2038 1.687,71 US$ 1.368,75 US$ 318,96 US$ 62.423,96 US$
140 jun 2038 1.687,71 US$ 1.375,59 US$ 312,12 US$ 61.048,36 US$
141 jul 2038 1.687,71 US$ 1.382,47 US$ 305,24 US$ 59.665,89 US$
142 ago 2038 1.687,71 US$ 1.389,38 US$ 298,33 US$ 58.276,51 US$
143 sept 2038 1.687,71 US$ 1.396,33 US$ 291,38 US$ 56.880,18 US$
144 oct 2038 1.687,71 US$ 1.403,31 US$ 284,40 US$ 55.476,86 US$
145 nov 2038 1.687,71 US$ 1.410,33 US$ 277,38 US$ 54.066,53 US$
146 dic 2038 1.687,71 US$ 1.417,38 US$ 270,33 US$ 52.649,15 US$
147 ene 2039 1.687,71 US$ 1.424,47 US$ 263,25 US$ 51.224,68 US$
148 feb 2039 1.687,71 US$ 1.431,59 US$ 256,12 US$ 49.793,09 US$
149 mar 2039 1.687,71 US$ 1.438,75 US$ 248,97 US$ 48.354,35 US$
150 abr 2039 1.687,71 US$ 1.445,94 US$ 241,77 US$ 46.908,40 US$
151 may 2039 1.687,71 US$ 1.453,17 US$ 234,54 US$ 45.455,23 US$
152 jun 2039 1.687,71 US$ 1.460,44 US$ 227,28 US$ 43.994,80 US$
153 jul 2039 1.687,71 US$ 1.467,74 US$ 219,97 US$ 42.527,06 US$
154 ago 2039 1.687,71 US$ 1.475,08 US$ 212,64 US$ 41.051,98 US$
155 sept 2039 1.687,71 US$ 1.482,45 US$ 205,26 US$ 39.569,52 US$
156 oct 2039 1.687,71 US$ 1.489,87 US$ 197,85 US$ 38.079,66 US$
157 nov 2039 1.687,71 US$ 1.497,32 US$ 190,40 US$ 36.582,34 US$
158 dic 2039 1.687,71 US$ 1.504,80 US$ 182,91 US$ 35.077,54 US$
159 ene 2040 1.687,71 US$ 1.512,33 US$ 175,39 US$ 33.565,21 US$
160 feb 2040 1.687,71 US$ 1.519,89 US$ 167,83 US$ 32.045,33 US$
161 mar 2040 1.687,71 US$ 1.527,49 US$ 160,23 US$ 30.517,84 US$
162 abr 2040 1.687,71 US$ 1.535,12 US$ 152,59 US$ 28.982,72 US$
163 may 2040 1.687,71 US$ 1.542,80 US$ 144,91 US$ 27.439,92 US$
164 jun 2040 1.687,71 US$ 1.550,51 US$ 137,20 US$ 25.889,40 US$
165 jul 2040 1.687,71 US$ 1.558,27 US$ 129,45 US$ 24.331,13 US$
166 ago 2040 1.687,71 US$ 1.566,06 US$ 121,66 US$ 22.765,08 US$
167 sept 2040 1.687,71 US$ 1.573,89 US$ 113,83 US$ 21.191,19 US$
168 oct 2040 1.687,71 US$ 1.581,76 US$ 105,96 US$ 19.609,43 US$
169 nov 2040 1.687,71 US$ 1.589,67 US$ 98,05 US$ 18.019,76 US$
170 dic 2040 1.687,71 US$ 1.597,61 US$ 90,10 US$ 16.422,15 US$
171 ene 2041 1.687,71 US$ 1.605,60 US$ 82,11 US$ 14.816,55 US$
172 feb 2041 1.687,71 US$ 1.613,63 US$ 74,08 US$ 13.202,92 US$
173 mar 2041 1.687,71 US$ 1.621,70 US$ 66,01 US$ 11.581,22 US$
174 abr 2041 1.687,71 US$ 1.629,81 US$ 57,91 US$ 9.951,41 US$
175 may 2041 1.687,71 US$ 1.637,96 US$ 49,76 US$ 8.313,45 US$
176 jun 2041 1.687,71 US$ 1.646,15 US$ 41,57 US$ 6.667,31 US$
177 jul 2041 1.687,71 US$ 1.654,38 US$ 33,34 US$ 5.012,93 US$
178 ago 2041 1.687,71 US$ 1.662,65 US$ 25,06 US$ 3.350,28 US$
179 sept 2041 1.687,71 US$ 1.670,96 US$ 16,75 US$ 1.679,32 US$
180 oct 2041 1.687,71 US$ 1.679,32 US$ 8,40 US$ 0,00 US$

Informar de un error en esta página

Qué hace esta calculadora de amortización

Esta calculadora determina la cuota mensual fija de un préstamo con amortización completa: el tipo de financiación que se usa en hipotecas, préstamos de coche y créditos personales en todo el mundo. Solo necesitas introducir tres datos: el importe del préstamo (el capital que pides prestado), el tipo de interés anual expresado en porcentaje, y el plazo del préstamo repartido entre años y meses. A partir de ahí te muestra tu cuota mensual, los intereses totales que pagarás durante toda la vida del préstamo y el coste total (capital más intereses), junto con un cuadro de amortización detallado año a año.

La fórmula que utiliza

La cuota mensual se calcula con la fórmula estándar de amortización:

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — el importe del préstamo (el capital)
  • r — el tipo de interés mensual, que se obtiene dividiendo el tipo anual ÷ 100 ÷ 12
  • n — el número total de pagos, calculado como (años × 12) + meses

Cada mes, la calculadora multiplica el saldo pendiente por el tipo mensual para obtener la parte de intereses, la resta de tu cuota fija para hallar la parte de capital y, a continuación, reduce el saldo. Las primeras cuotas se destinan en gran medida a intereses; las últimas amortizan mucho más capital.
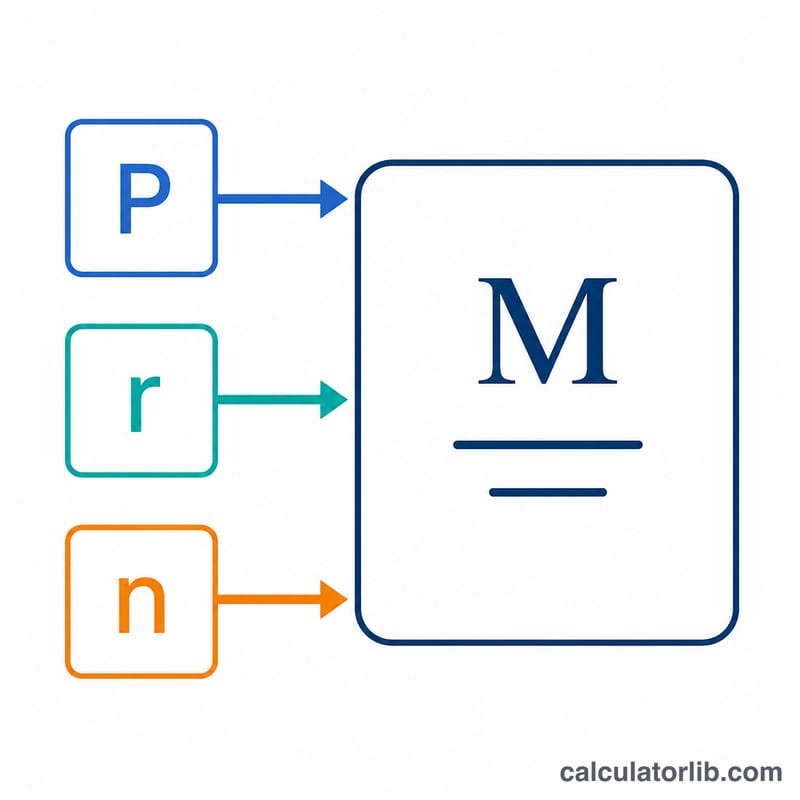
Diagrama de los componentes de la fórmula de la cuota mensual con el capital del préstamo, la tasa de interés y el número de pagos
La fórmula de amortización convierte el monto del préstamo, la tasa mensual y el número de pagos en una cuota mensual fija.

Ejemplo práctico

Imagina que pides prestados 200.000 $ a un 5 % de interés anual durante 30 años y 0 meses.

  • Tipo mensual r = 5 ÷ 100 ÷ 12 = 0,0041667
  • Número de pagos n = 30 × 12 = 360

Al aplicar la fórmula, la cuota mensual ronda los 1.073,64 $. A lo largo de 360 pagos, el total asciende a unos 386.512 $, lo que supone alrededor de 186.512 $ en intereses. En el primer mes, los intereses son 200.000 $ × 0,0041667 ≈ 833,33 $, de modo que solo unos 240,31 $ van al capital; por eso el cuadro anual muestra que el saldo baja lentamente al principio.

Publicidad

Cómo la tasa y el plazo cambian su pago

La tabla a continuación utiliza un monto de préstamo fijo de \(P = \$200{,}000\) y muestra cómo el pago mensual, los intereses totales pagados y el costo total del préstamo cambian según varíen la tasa de interés anual y el plazo. El pago mensual se calcula con la fórmula de amortización \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\), donde \(r\) es la tasa mensual y \(n\) es el número de pagos.

Tasa Plazo Pago mensual Intereses totales Costo total
3% 15 años $1,381.16 $48,609 $248,609
3% 20 años $1,109.20 $66,207 $266,207
3% 30 años $843.21 $103,555 $303,555
5% 15 años $1,581.59 $84,686 $284,686
5% 20 años $1,319.91 $116,779 $316,779
5% 30 años $1,073.64 $186,512 $386,512
7% 15 años $1,797.66 $123,578 $323,578
7% 20 años $1,550.60 $172,144 $372,144
7% 30 años $1,330.60 $279,018 $479,018

Dos patrones destacan. Primero, una tasa más alta aumenta tanto el pago mensual como los intereses totales. Segundo, un plazo más largo reduce el pago mensual pero aumenta notablemente los intereses totales, porque el saldo se paga más lentamente. Al 7%, extender un plazo de 15 años a 30 años reduce el pago mensual aproximadamente $467 pero más que duplica los intereses pagados.
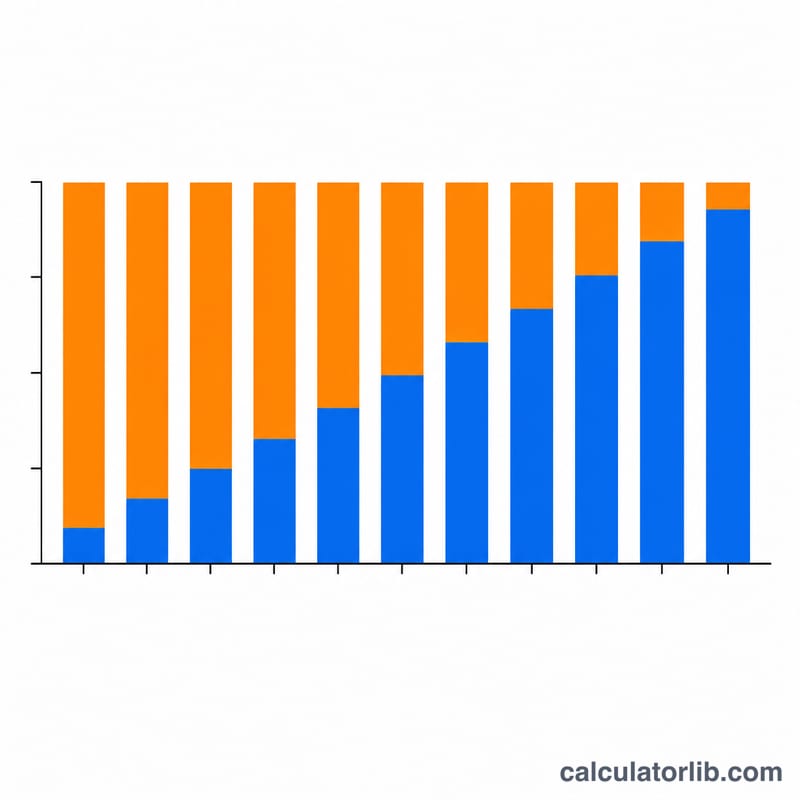
Gráfico de barras del cuadro de amortización que muestra cómo aumenta el capital y disminuyen los intereses a lo largo del plazo del préstamo
Las primeras cuotas se destinan sobre todo a intereses; con el tiempo, una parte mayor de cada pago reduce el capital.

Términos clave definidos

Principal (\(P\))
El monto original prestado, antes de que se añada interés alguno. Es la base sobre la cual se cobra interés y el monto que el calendario de amortización reduce gradualmente a cero.
Amortización
El proceso de pagar un préstamo con pagos regulares e iguales a lo largo del tiempo. Cada pago cubre el interés acumulado durante el período y aplica el resto para reducir el principal.
Tasa de interés mensual (\(r\))
La tasa periódica aplicada cada mes. Es igual a la tasa nominal anual dividida por 12 (y por 100 para convertir de un porcentaje): \(r = \frac{\text{tasa anual}}{1200}\). Por ejemplo, una tasa anual del 6% da \(r = 0.005\).
Número de pagos (\(n\))
El conteo total de pagos mensuales durante la vida del préstamo: \(n = 12 \times \text{años} + \text{meses}\). Un préstamo de 30 años tiene \(n = 360\).
Intereses totales
La suma de todos los intereses pagados durante el plazo del préstamo, igual al total de pagos menos el principal: \(n \cdot M - P\).
Costo total
El monto total reembolsado durante todo el plazo, igual al pago mensual multiplicado por el número de pagos: \(n \cdot M\). Combina el principal y todos los intereses.
Tasa de interés nominal versus TAE
La tasa nominal (o declarada) es la tasa de interés base utilizada para calcular el pago. La Tasa de Porcentaje Anual (TAE) refleja la tasa nominal más ciertos honorarios y costos de cierre expresados como una tasa anual, por lo que generalmente es más alta que la tasa nominal y ofrece una imagen más completa del costo de endeudamiento. Esta calculadora de amortización utiliza solo la tasa nominal.

Entendiendo sus resultados

El pago mensual es el monto fijo que paga en cada período durante todo el plazo. Porque el pago es constante, a veces se llama pago a nivel o totalmente amortizante: se dimensiona de manera que el pago final lleve el saldo exactamente a cero.

Los intereses totales son lo extra que paga más allá de lo que pidió prestado. Una cifra de intereses totales más grande indica que más va al prestamista en lugar de hacia su saldo principal — impulsada por una tasa más alta, un principal más grande, o un plazo más largo. Comparar intereses totales entre escenarios es a menudo más revelador que comparar solo pagos mensuales, ya que un pago mensual bajo puede ocultar un costo de vida útil alto.

El costo total es principal más intereses totales — la suma completa que habrá reembolsado al final del préstamo.

Una característica importante de la amortización es cómo la relación entre interés y principal cambia con el tiempo. Al principio del préstamo el saldo es grande, por lo que la mayoría de cada pago va hacia interés y solo un poco reduce el principal. Conforme el saldo cae, la porción de interés de cada pago se reduce y la porción principal crece, aunque el pago total permanece igual. Hacia el final del plazo, casi todo el pago es principal. Es por esto que hacer pagos de principal extra al principio tiene un efecto desproporcionado en los intereses totales — elimina saldo durante el período cuando los cargos de interés son más altos.

Esta es información educativa general sobre cómo funciona la amortización de préstamos, no asesoramiento financiero personal. Los términos reales del préstamo, honorarios y TAE dependen de su prestamista y circunstancias.
Publicidad
Gráfico de líneas que compara la cuota mensual con distintas tasas de interés y plazos de préstamo
Las tasas más altas elevan la cuota, mientras que los plazos más largos la reducen pero aumentan el interés total.

Tasas de interés de los bancos centrales hoy

Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.

Banco de México · México
6,25 %
Fecha
2026-11-10
Cambio en 1 año
−1,00 pp

Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.

Banco de México
Banco centralTasa de políticaFechaCambio en 1 año
Banco Central de Brasil · Brasil13,75 %2026-11-15−1,25 pp
Banco de México · México6,25 %2026-11-10−1,00 pp
Reserva Federal · Estados Unidos3,75–4,00 %2026-11-120 pp
Banco Central Europeo2,50 %2026-11-16+0,50 pp
Sveriges Riksbank · Suecia2,00 %2026-11-16+0,25 pp
Banco Central de Arabia Saudí · Arabia Saudí4,50 %2026-10-290 pp
Banco de la Reserva de Australia · Australia4,60 %2026-10-31+1,00 pp
Banco Central de la República de Turquía · Turquía36,00 %2026-11-06−3,50 pp
Banco de Rusia · Rusia14,00 %2026-11-10−2,50 pp
Banco Popular de China · China3,00 %2026-11-100 pp
Banco de Canadá · Canadá2,50 %2026-11-13+0,25 pp
Banco de la Reserva de la India · India5,50 %2026-10-190 pp
Banco de Inglaterra · Reino Unido4,00 %2026-11-160 pp
Banco de Japón · Japón1,25 %2026-11-10+0,75 pp
Banco de Corea · Corea del Sur3,00 %2026-11-02+0,50 pp

Tasas de interés bancarias en México

Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).

Tasa de préstamo 2025
8,79 %
Tasa de depósito 2025
2,55 %
Tasa de interés real 2025
3,97 %
Préstamo menos depósito 2025
6,24 pp
AñoTasa de préstamoTasa de depósito
20258,79 %2,55 %
202411,22 %4,55 %
202311,59 %4,78 %
20228,18 %2,57 %
20214,89 %0,65 %
20206,34 %1,46 %

La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.

Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente

Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0

La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.

Detalles de la fuente y metodología

Tipos de interés en México: todas las cifras y el histórico

Preguntas frecuentes

¿Puedo introducir un plazo con meses adicionales? Sí. Los campos de Años y Meses se combinan en un total de meses, así que un plazo como 5 años y 6 meses (66 pagos) se calcula con total exactitud.

¿Qué muestra el cuadro anual? Agrupa los pagos en bloques de 12 meses y suma el capital amortizado, los intereses pagados y el saldo pendiente al cierre de cada año. Si tu plazo no es un número exacto de años, el último bloque se marca como año parcial.

¿Y si introduzco un interés del 0 %? La fórmula estándar implica una división por cero cuando el tipo es 0 %, así que conviene introducir siempre un tipo positivo. En un préstamo realmente al 0 %, la cuota sería simplemente el importe del préstamo dividido entre el número de meses.


Última actualización:

Lo más popular en Finanzas

Ver todas las calculadoras de Finanzas