Qué hace esta calculadora
Esta herramienta calcula la cuota fija de un préstamo que se amortiza por completo, como una hipoteca, un préstamo para coche o un préstamo personal. También te muestra el importe total que pagarás a lo largo de la vida del préstamo, el total de intereses y una tabla de amortización completa, periodo a periodo, que detalla cómo se reparte cada cuota entre intereses y capital.
Cómo usarla
Introduce el importe que pides prestado (el capital), el tipo de interés nominal anual en porcentaje, el plazo del préstamo en años y cuántos pagos haces al año (lo más habitual es mensual). La calculadora convierte el tipo anual en un tipo por periodo y obtiene la cuota constante que liquida el préstamo justo al final del plazo.
La fórmula explicada
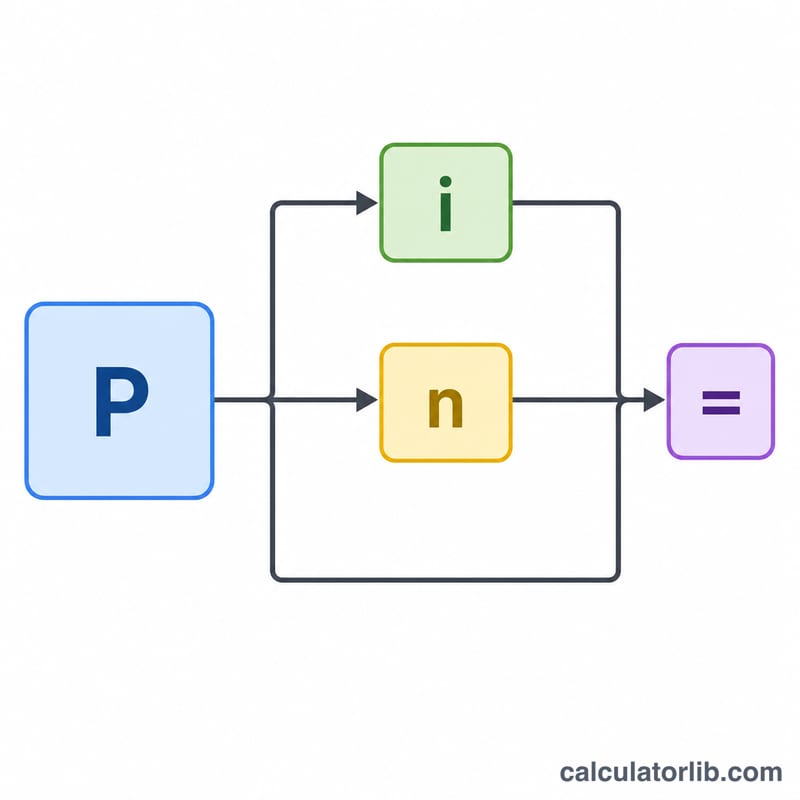
En un préstamo de cuota constante, el pago periódico es $$\text{Cuota} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$, donde P es el importe del préstamo, i es el tipo de interés por periodo y n es el número total de pagos. El tipo por periodo es \(i = \dfrac{r/100}{m}\), y \(n = t \cdot m\). Si el tipo de interés es cero, la cuota es sencillamente \(P / n\). El interés de cada periodo equivale al saldo pendiente multiplicado por \(i\); el resto de la cuota amortiza capital. La última cuota se ajusta para que el saldo final quede exactamente en cero.
Ejemplo práctico
Pide prestados 200.000 a un 6,5 % de interés anual durante 30 años, con pagos mensuales. Entonces \(i = 0{,}065/12 = 0{,}0054167\) y \(n = 360\). La cuota es $$200.000 \times \dfrac{0{,}0054167}{1 - 1{,}0054167^{-360}} \approx 1.264{,}14$$ al mes. El total pagado ronda los 455.090, de los cuales unos 255.090 son intereses. En el primer mes, los intereses son \(200.000 \times 0{,}0054167 = 1.083{,}33\) y el capital amortizado es \(1.264{,}14 - 1.083{,}33 = 180{,}81\).
Comparación de escenarios de préstamo: plazo y tasa
La tabla siguiente aplica la fórmula del pago \(\text{Pago} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) a un préstamo de $200,000 con tasa fija y pagos mensuales (\(i = \text{tasa anual}/12\), \(n = \text{años} \times 12\)). El total pagado es el pago mensual redondeado multiplicado por el número de pagos, y el interés total es el total pagado menos $200,000.
| Tasa anual | Plazo | Pago mensual | Total pagado | Interés total |
|---|---|---|---|---|
| 5.5% | 15 años | $1,634.17 | $294,150.60 | $94,150.60 |
| 5.5% | 30 años | $1,135.58 | $408,808.80 | $208,808.80 |
| 6.5% | 15 años | $1,742.21 | $313,597.80 | $113,597.80 |
| 6.5% | 30 años | $1,264.14 | $455,090.40 | $255,090.40 |
| 7.5% | 15 años | $1,854.02 | $333,723.60 | $133,723.60 |
| 7.5% | 30 años | $1,398.43 | $503,434.80 | $303,434.80 |
Lo que muestra la comparación: con una tasa del 6.5%, el préstamo a 30 años tiene un pago mensual de unos $478 menos que el de 15 años, pero cuesta aproximadamente $141,500 más en interés total. Subir la tasa del 5.5% al 7.5% en un plazo de 30 años aumenta el pago mensual en unos $263 y el interés total en aproximadamente $94,600.
Nota: Estas cifras son solo ilustrativas. Suponen una tasa fija, pagos mensuales y sin pagos adicionales, y excluyen impuestos sobre la propiedad, seguros, comisiones y cualquier otro costo. Las ofertas reales de los prestamistas pueden ser diferentes.
Glosario de términos de préstamo
- Capital
- El monto prestado, que es el saldo inicial sobre el que se cobran intereses. En la fórmula corresponde a \(P\).
- Tasa anual nominal
- La tasa de interés anual declarada, antes de tener en cuenta la capitalización. La calculadora la divide entre el número de pagos por año para obtener la tasa periódica.
- TAE (tasa anual equivalente)
- Una medida estandarizada del costo anual que, según las normas locales, puede incluir ciertas comisiones y cargos además del interés. Por ello suele ser más alta que la tasa nominal. La definición exacta varía según el país y la regulación, y esta calculadora usa únicamente la tasa nominal.
- Plazo
- El período de tiempo en el que está programado devolver el préstamo, normalmente en años.
- Amortización
- El proceso de pagar un préstamo mediante pagos programados que cubren cada uno los intereses y reducen el capital, de modo que el saldo llega a cero al final del plazo.
- Cuadro de amortización
- Una tabla que enumera cada pago con su parte de interés, su parte de capital y el saldo pendiente después de dicho pago.
- Tasa periódica
- La tasa de interés aplicada por período de pago: \(i = \frac{ \text{tasa anual}}{100 \times \text{pagos por año}}\).
- Frecuencia de pagos
- Cuántos pagos se realizan al año (por ejemplo, 12 mensuales, 26 quincenales, 52 semanales). Define tanto \(i\) como el número de pagos \(n\).
- Interés total
- La suma de todos los intereses pagados durante la vida del préstamo: total de todos los pagos menos el capital.
- Saldo pendiente
- El capital que aún se debe después de un pago determinado. Es igual al saldo anterior menos la parte de capital de ese pago.
Cómo interpretar su cuadro de amortización
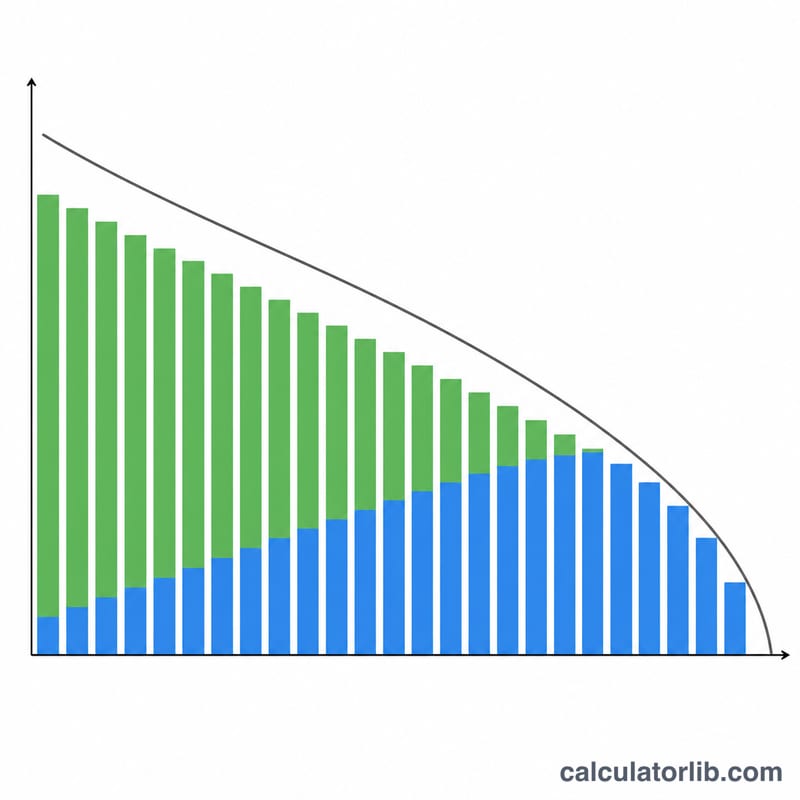
Por qué los primeros pagos son sobre todo intereses. El interés de cada período se calcula sobre el saldo actual: \(\text{Interés} = \text{Saldo} \times i\). Al inicio el saldo es el más alto, así que el interés es el mayor. El pago es fijo, por lo que lo que no es interés se destina al capital. A medida que el capital disminuye, el saldo y el cargo de interés también bajan, y una parte creciente de cada pago reduce el capital.
Ejemplo, primer pago. Para $200,000 al 6.5% durante 30 años (mensual), \(i = 0.065/12 \approx 0.0054167\) y el pago es de $1,264.14.
$$\text{Interés} = 200{,}000 \times 0.0054167 \approx 1{,}083.33$$
$$\text{Capital} = 1{,}264.14 - 1{,}083.33 = 180.81$$
$$\text{Nuevo saldo} = 200{,}000 - 180.81 = 199{,}819.19$$
Así, solo alrededor del 14% del primer pago reduce el capital. El resto es interés.
Cómo leer las columnas.
- Interés: el costo de pedir prestado para ese período, calculado sobre el saldo al inicio del período.
- Capital: el pago menos el interés, que es la cantidad que reduce lo que usted debe.
- Saldo: lo que queda por pagar después del pago. Debería llegar a cero (salvo por el redondeo de centavos) en el último pago.
Plazo largo frente a plazo corto. Repartir el mismo capital en más períodos hace que cada pago sea más pequeño, porque el capital se divide entre más pagos. Pero el saldo se mantiene alto durante más tiempo, así que el interés se acumula sobre saldos mayores durante más períodos, y el interés total es mayor. La tabla de escenarios anterior lo muestra: los préstamos a 30 años cuestan mucho más en intereses que los de 15 años a la misma tasa.
Lo que el pago no incluye. El pago calculado cubre solo capital e interés en un préstamo a tasa fija. No incluye montos de depósito en garantía (escrow), impuestos sobre la propiedad, seguros, comisiones de apertura u otras comisiones, ni penalizaciones. Por lo tanto, el pago real que exige su prestamista puede ser mayor. Los préstamos a tasa variable, los pagos adicionales y las convenciones de redondeo también pueden modificar un cuadro real.
Esta es información educativa general, no asesoramiento financiero. Para decisiones sobre un préstamo específico, consulte las condiciones ofrecidas por su prestamista.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El tipo indicado es la TAE? No. El tipo se trata como un tipo nominal anual capitalizado según la frecuencia de pago, que es la convención habitual de los préstamos en Estados Unidos. La TAE (o APR en EE. UU.) incluye además comisiones y puntos, y sería un cálculo aparte. Ten en cuenta que la definición de TAE puede variar según el país.
¿Contempla pagos extra o pagos finales tipo «balloon»? No. Se asume un tipo fijo y cuotas iguales, sin amortizaciones anticipadas, comisiones ni un pago final único. Cualquiera de estos elementos modificaría la tabla.
¿Por qué la última cuota es ligeramente distinta? Los redondeos a lo largo del plazo dejan un pequeño resto, así que la cuota final se ajusta para que el saldo termine exactamente en cero.