

Was dieser Rechner leistet
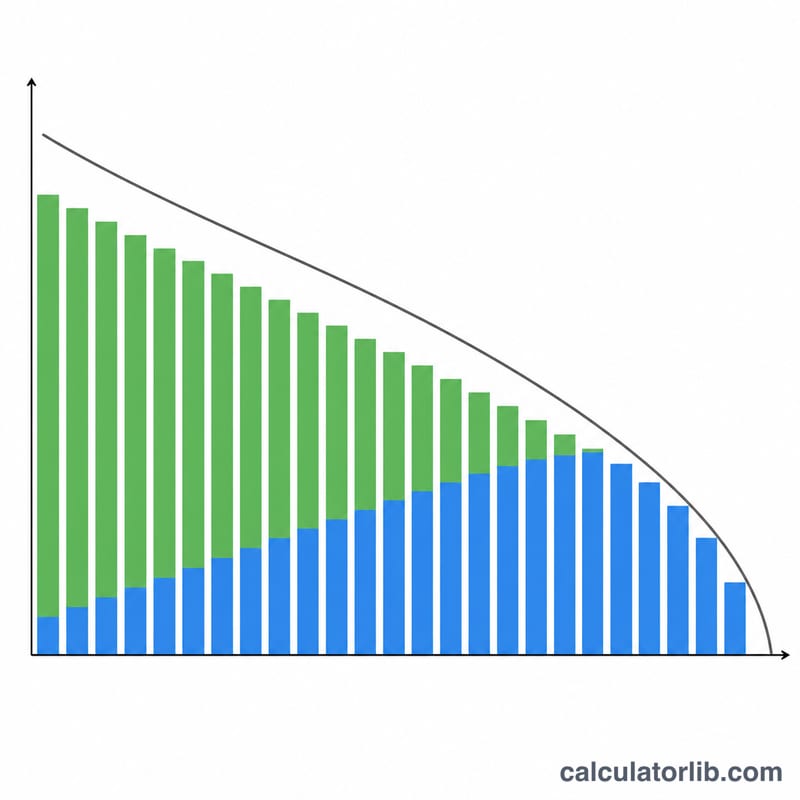
Dieses Tool berechnet die feste Rate für ein volltilgendes Darlehen, etwa eine Immobilienfinanzierung, einen Autokredit oder einen Privatkredit. Es gibt außerdem den Gesamtbetrag, den Sie über die Laufzeit des Darlehens zahlen, die gesamten Zinsen sowie einen vollständigen Tilgungsplan für jede Periode aus, der zeigt, wie sich jede Rate in Zinsen und Tilgung aufteilt.
So verwenden Sie den Rechner
Geben Sie den Darlehensbetrag (die Darlehenssumme), den nominalen Jahreszins in Prozent, die Laufzeit in Jahren und die Anzahl der Zahlungen pro Jahr ein (monatlich ist am gebräuchlichsten). Der Rechner wandelt den Jahreszins in einen Zinssatz pro Periode um und berechnet die gleichbleibende Rate, mit der das Darlehen am Ende der Laufzeit genau getilgt ist.
Die Formel erklärt
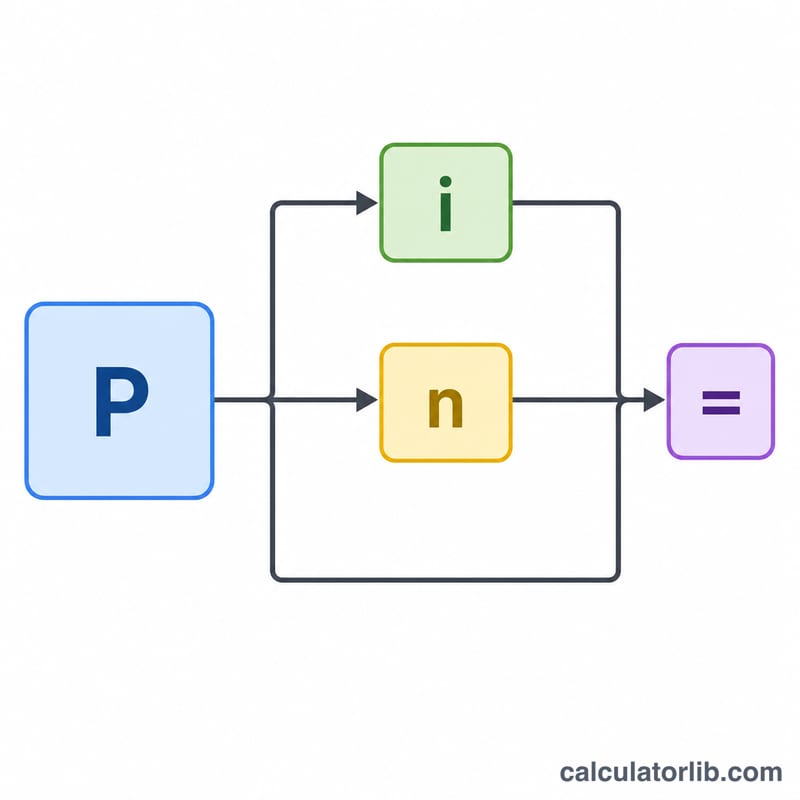
Bei einem Darlehen mit gleichbleibender Rate lautet die periodische Rate $$\text{Rate} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$ Dabei ist P der Darlehensbetrag, i der Zinssatz pro Periode und n die Gesamtzahl der Zahlungen. Der Zinssatz pro Periode ist \(i = \dfrac{r/100}{m}\), und \(n = t \cdot m\). Beträgt der Zinssatz null, ist die Rate einfach \(P / n\). Die Zinsen jeder Periode entsprechen der Restschuld multipliziert mit \(i\); der übrige Teil der Rate mindert die Darlehenssumme. Die letzte Rate wird so angepasst, dass die Restschuld am Ende genau null beträgt.
Rechenbeispiel
Sie leihen sich 200.000 zu 6,5 % Jahreszins für 30 Jahre, monatlich zu zahlen. Dann ist \(i = 0{,}065/12 = 0{,}0054167\) und \(n = 360\). Die Rate beträgt $$200\,000 \times \frac{0{,}0054167}{1 - 1{,}0054167^{-360}} \approx 1\,264{,}14$$ pro Monat. Insgesamt werden etwa 455.090 gezahlt, davon sind rund 255.090 Zinsen. Im ersten Monat betragen die Zinsen \(200\,000 \times 0{,}0054167 = 1\,083{,}33\) und die Tilgung \(1\,264{,}14 - 1\,083{,}33 = 180{,}81\).
FAQ
Handelt es sich beim genannten Zinssatz um den effektiven Jahreszins? Nein. Der Zinssatz wird als nomineller Jahreszins behandelt, der entsprechend der Zahlungshäufigkeit verzinst wird – die in den USA übliche Darlehenskonvention. Der effektive Jahreszins (APR) berücksichtigt zusätzlich Gebühren und Punkte und wäre eine eigene Berechnung.
Werden Sonderzahlungen oder Schlussraten (Balloon) berücksichtigt? Nein. Der Rechner geht von einem festen Zinssatz und gleichen Raten ohne Sonderzahlungen, Gebühren oder Schlussrate aus. Diese würden den Tilgungsplan verändern.
Warum weicht die letzte Rate leicht ab? Durch Rundungen während der Laufzeit bleibt ein winziger Restbetrag, daher wird die letzte Rate so angepasst, dass die Restschuld genau bei null liegt.












