

Was ist ein Tilgungsplan für Darlehen?
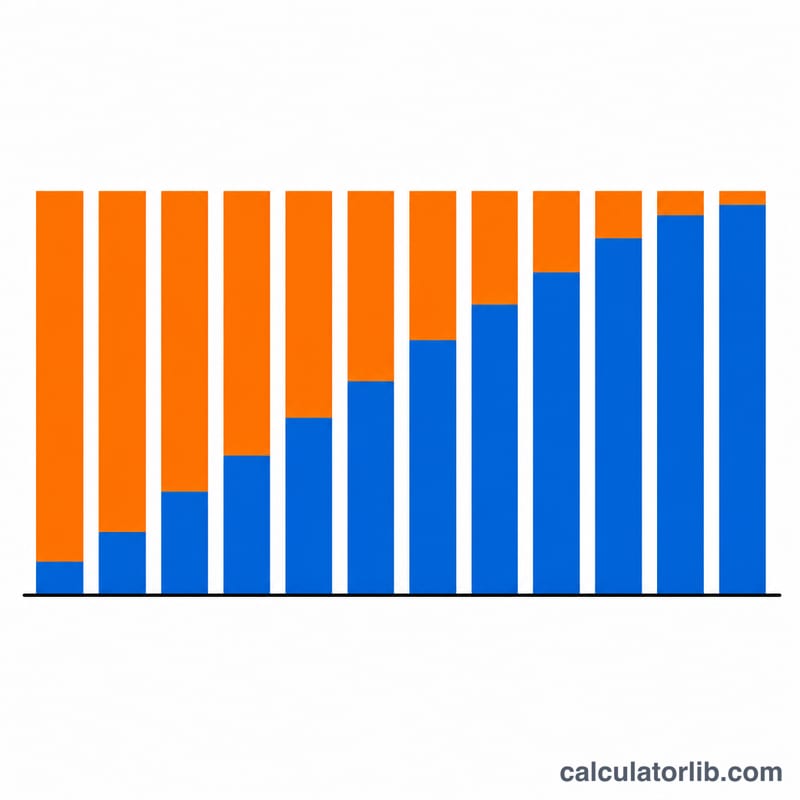
Ein Tilgungsplan zeigt, wie ein Darlehen mit festem Zinssatz im Laufe der Zeit zurückgezahlt wird. Jede Rate ist gleich hoch, doch die Aufteilung zwischen Zinsen und Tilgung ändert sich jeden Monat. Zu Beginn fließt der größte Teil Ihrer Rate in die Zinsen; mit sinkender Restschuld wird ein immer größerer Anteil jeder Rate zur Tilgung verwendet. Dieser Rechner berechnet Ihre feste monatliche Rate und fasst die Gesamtzinsen zusammen, die Sie über die Laufzeit des Darlehens zahlen.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: den Darlehensbetrag (Kapital), den jährlichen Zinssatz in Prozent und die Laufzeit in Jahren. Der Rechner wandelt den Jahreszins in einen Monatszins und die Laufzeit in eine Anzahl von Monaten um und gibt dann Ihre monatliche Rate, den insgesamt zurückgezahlten Betrag und die Gesamtzinsen aus.
Die Formel erklärt
Die Standardformel für die Rate eines Annuitätendarlehens lautet
$$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$Dabei ist \(P\) das Kapital, \(r\) der monatliche Zinssatz (Jahreszins geteilt durch 12 und durch 100) und \(n\) die Gesamtzahl der Zahlungen. Für jede Periode entsprechen die Zinsen der aktuellen Restschuld multipliziert mit \(r\), und der Tilgungsanteil ist die Rate abzüglich dieser Zinsen:
$$\text{Zinsen} = \text{Restschuld} \cdot r, \quad \text{Tilgung} = M - \text{Zinsen}$$Die Restschuld sinkt um den Tilgungsanteil, bis sie mit der letzten Rate null erreicht. Beträgt der Zinssatz 0 %, ist die Rate einfach \(P\) geteilt durch \(n\).
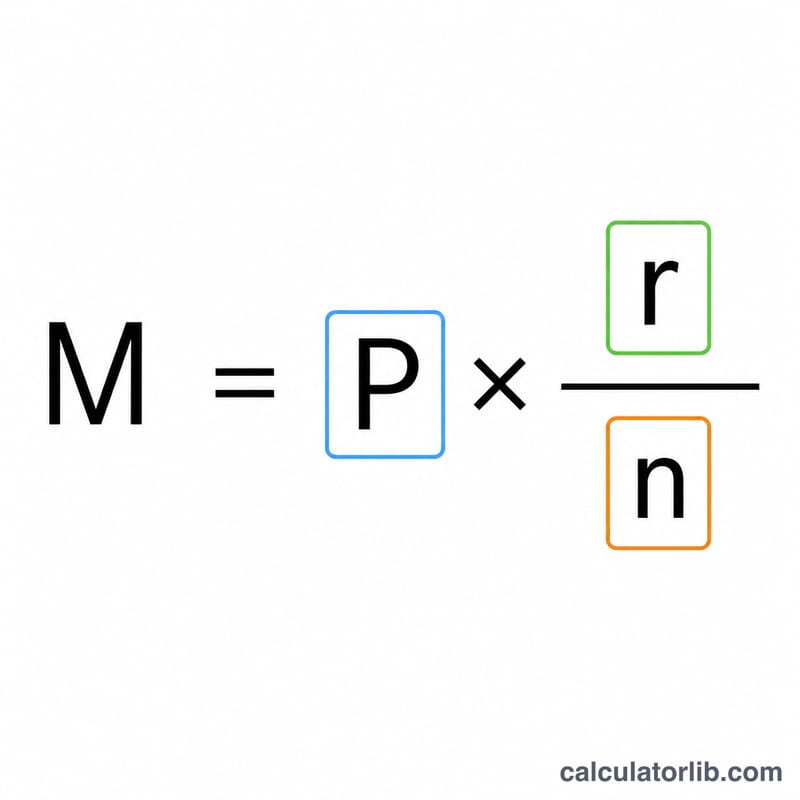
Rechenbeispiel
Angenommen, Sie leihen sich $200.000 zu 6 % Jahreszins für 30 Jahre. Der Monatszins beträgt \(0{,}06 / 12 = 0{,}005\) und \(n = 360\). Die Rate beträgt
$$200\,000 \times \frac{0{,}005}{1 - 1{,}005^{-360}} \approx \$1\,199{,}10$$Über 360 Monate zahlen Sie etwa $431.676 zurück, davon sind rund $231.676 Zinsen.
Monatliche Rate in verschiedenen Darlehensszenarien
Die folgende Tabelle zeigt, wie sich die monatliche Rate, der insgesamt zurückgezahlte Betrag und die Gesamtzinsen ändern, wenn Sie Darlehensbetrag, Jahreszins und Laufzeit variieren. Alle Werte gehen von einem Darlehen mit festem Zinssatz und vollständiger Tilgung aus und verwenden die Formel \(M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}\), wobei \(r\) der Monatszins und \(n\) die Anzahl der monatlichen Zahlungen ist.
| Darlehensbetrag | Jahreszins | Laufzeit | Monatliche Rate | Gesamtrückzahlung | Gesamtzinsen |
|---|---|---|---|---|---|
| $200.000 | 4% | 15 Jahre | $1.479,38 | $266.288 | $66.288 |
| $200.000 | 4% | 30 Jahre | $954,83 | $343.739 | $143.739 |
| $200.000 | 6% | 15 Jahre | $1.687,71 | $303.788 | $103.788 |
| $200.000 | 6% | 30 Jahre | $1.199,10 | $431.677 | $231.677 |
| $200.000 | 8% | 15 Jahre | $1.911,30 | $344.034 | $144.034 |
| $200.000 | 8% | 30 Jahre | $1.467,53 | $528.310 | $328.310 |
Zwei Muster fallen sofort auf: Ein höherer Zinssatz erhöht jede Spalte, und eine Verdopplung der Laufzeit von 15 auf 30 Jahre senkt die monatliche Rate deutlich, verdoppelt aber ungefähr (oder mehr als das) die über die Laufzeit gezahlten Gesamtzinsen.
Wichtige Begriffe und Variablen
- Kapital (P)
- Der ursprünglich geliehene Betrag – die Restschuld zu Beginn, bevor Zahlungen geleistet werden. Im Formular ist dies der Kreditbetrag.
- Jährlicher Zinssatz
- Der angegebene Jahreszins des Darlehens, eingegeben in Prozent (z. B. 6 für 6%). Es ist das Feld Jährlicher Zinssatz (%).
- Monatlicher Zinssatz (r)
- Der Jahreszins, umgerechnet in einen Dezimalwert pro Monat: \(r = \frac{\text{Jahreszins \%}}{1200}\). Bei einem Darlehen mit 6% ist \(r = 6/1200 = 0{,}005\).
- Laufzeit und Anzahl der Zahlungen (n)
- Die Laufzeit ist die Dauer des Darlehens in Jahren; die Anzahl der Zahlungen beträgt \(n = 12 \times \text{Jahre}\). Ein Darlehen mit 30 Jahren Laufzeit hat \(n = 360\) monatliche Zahlungen.
- Tilgung (Amortisation)
- Der Vorgang, ein Darlehen durch gleichmäßige periodische Zahlungen zurückzuzahlen, wobei jede Zahlung die in der Periode angefallenen Zinsen plus einen Teil des Kapitals abdeckt und die Restschuld so bis zur letzten Zahlung schrittweise auf null sinkt.
- Monatliche Rate (M)
- Der feste Betrag, der jeden Monat gezahlt wird und sich aus \(P\), \(r\) und \(n\) berechnet. Bei einem Darlehen mit festem Zinssatz bleibt sie konstant, auch wenn sich die Aufteilung zwischen Zinsen und Tilgung im Zeitverlauf verschiebt.
- Gesamtzinsen
- Die Summe aller über die Laufzeit des Darlehens gezahlten Zinsen: \(\text{Zinsen gesamt} = (M \times n) - P\) – die Differenz zwischen allem, was Sie zurückzahlen, und dem ursprünglich geliehenen Betrag.
Ihre Tilgungsergebnisse richtig deuten
Verhältnis von Gesamtzinsen zu Kapital. Wenn Sie die Gesamtzinsen durch das Kapital teilen, sehen Sie, wie viel Sie pro geliehenem Dollar zusätzlich zahlen. Ein Verhältnis von etwa 0,3 bedeutet, dass Sie für jeden geliehenen Dollar etwa 30 Cent Zinsen zahlen; ein Verhältnis über 1,0 bedeutet, dass Sie mehr Zinsen zahlen, als Sie ursprünglich geliehen haben. Hohe Verhältnisse entstehen durch hohe Zinssätze, lange Laufzeiten oder beides.
Zinslastiger Beginn. Da die Zinsen jeden Monat auf die verbleibende Restschuld berechnet werden, bestehen frühe Raten überwiegend aus Zinsen, und nur ein kleiner Teil fließt in die Tilgung. Sinkt die Restschuld, schrumpft der Zinsanteil und der Tilgungsanteil wächst, sodass spätere Raten die Restschuld deutlich schneller abbauen. Deshalb spart eine Sonderzahlung zu Beginn eines Darlehens überproportional mehr Zinsen als eine Sonderzahlung kurz vor Ende.
Gesamtrückzahlung im Verhältnis zum geliehenen Betrag. Die Gesamtrückzahlung entspricht der monatlichen Rate multipliziert mit der Anzahl der Zahlungen \((M \times n)\). Der Vergleich mit dem Kapital zeigt die tatsächlichen Gesamtkosten des Darlehens. Ein Darlehen über $200.000 zu 6% über 30 Jahre führt beispielsweise zu einer Gesamtrückzahlung von etwa $431.677 – mehr als dem Doppelten des geliehenen Betrags.
Längere Laufzeiten: niedrigere Rate, höhere Gesamtzinsen. Eine Verlängerung der Laufzeit verteilt das Kapital auf mehr Zahlungen, was jede monatliche Rate senkt, aber auch bedeutet, dass auf die Restschuld länger Zinsen anfallen. Als Faustregel gilt: Bei gleichem Darlehensbetrag und gleichem Zinssatz senkt eine längere Laufzeit stets die monatliche Rate und erhöht die gezahlten Gesamtzinsen. Die Wahl der Laufzeit ist daher ein Abwägen zwischen monatlicher Belastbarkeit und Gesamtkosten.
Dies sind allgemeine Informationen zu Bildungszwecken und keine Finanzberatung. Lassen Sie sich genaue Werte und Konditionen von Ihrem Kreditgeber bestätigen, bevor Sie Kreditentscheidungen treffen.
FAQ
Warum besteht meine frühe Rate so stark aus Zinsen? Die Zinsen werden auf die ausstehende Restschuld berechnet, die zu Beginn am größten ist. Daher ist der Zinsanteil früh am höchsten und sinkt im Laufe der Zeit.
Verkürzt eine Sonderzahlung das Darlehen? Ja. Jeder Betrag über die planmäßige Rate hinaus verringert direkt das Kapital, senkt die künftigen Zinsen und verkürzt die Laufzeit.
Was ist, wenn mein Zinssatz 0 % beträgt? Ohne Zinsen entspricht jede Rate einfach dem Kapital geteilt durch die Anzahl der Monate, und die Gesamtzinsen betragen null.









