

Ein Darlehen über $200.000 mit 6% Zinsen und 15 Jahren Laufzeit kostet $1.687,71 im Monat und $103.788 an Zinsen; verlängern Sie die Laufzeit auf 30 Jahre, sinkt die Rate auf $1.199,10, aber die Zinsen mehr als verdoppeln sich auf $231.676. Ihre Zahlen hängen von Zinssatz, Laufzeit und etwaigen Sondertilgungen ab – der Tilgungsplan unten zeigt jeden Monat.
So verwenden Sie diesen Tilgungsrechner
Geben Sie den Darlehensbetrag, den jährlichen Zinssatz und die Laufzeit in Jahren ein (ergänzen Sie Monate, falls Ihr Darlehen eine ungewöhnliche Laufzeit hat, etwa 5 Jahre und 6 Monate). Den Betrag können Sie so eingeben, wie Sie ihn schreiben: 200000, 200.000, $200k oder 1.5m funktionieren alle. Wählen Sie unter Startdatum den Monat Ihrer ersten Zahlung, um den genauen Monat der Rückzahlung und einen datierten Tilgungsplan zu sehen.
Öffnen Sie Sondertilgungen & Vergleich, um einen zusätzlichen Betrag jeden Monat, einmal im Jahr oder bis zu drei einmalige Sonderzahlungen hinzuzufügen, jeweils ab dem von Ihnen gewählten Monat. Das Ergebnis zeigt die eingesparten Zinsen, die eingesparten Monate und einen direkten Vergleich mit und ohne Sondertilgungen – oder einen Vergleich von 15 und 30 Jahren Laufzeit, wenn Sie keine Sondertilgung eingeben.
Wechseln Sie in den Modus Laufzeit anhand einer Rate ermitteln, wenn Sie wissen, was Sie monatlich zahlen können, und wissen möchten, wie lange das Darlehen dauert. Der jährliche Tilgungsplan ist standardmäßig geöffnet; der vollständige monatliche Tilgungsplan folgt darunter und kann als CSV-Datei heruntergeladen werden. Dieselbe Rechnung funktioniert für eine Immobilienfinanzierung, einen Privatkredit oder die Tilgung eines Autokredits.
Tilgungsformel: So wird jede Rate aufgeteilt
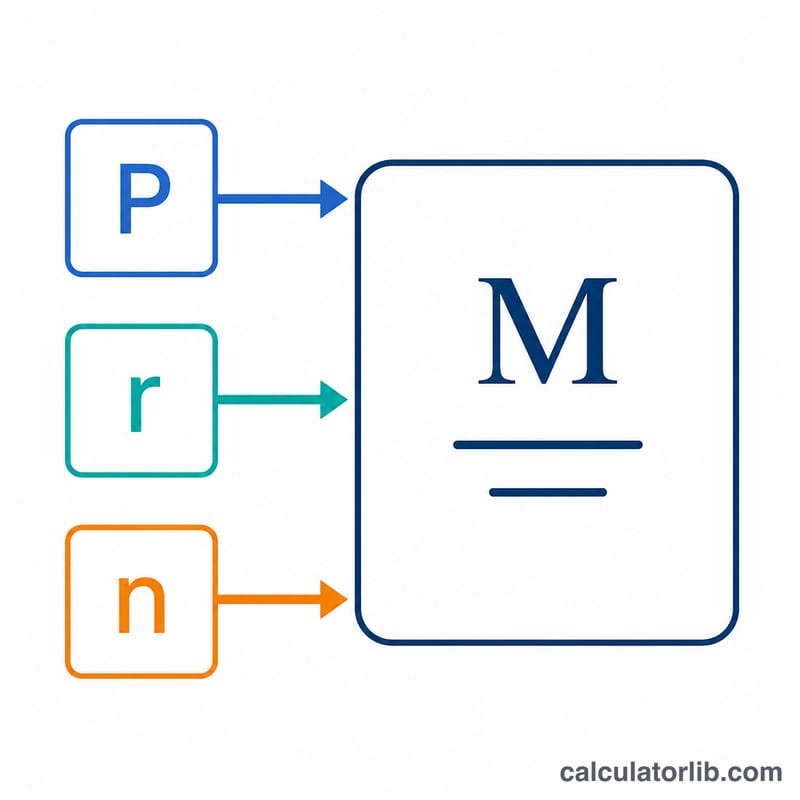
Ein vollständig tilgendes Darlehen hat eine feste Rate M, die die Zinsen des Monats deckt und einen Teil der Hauptschuld zurückzahlt, sodass der Saldo mit der letzten Zahlung genau null erreicht:
M = P × r × (1 + r)n ÷ ((1 + r)n − 1)
P ist der Darlehensbetrag, r der monatliche Zinssatz (der Jahreszins geteilt durch 12) und n die Anzahl der monatlichen Zahlungen. Bei einem Zinssatz von 0% beträgt die Rate einfach P ÷ n. Jeden Monat ergeben sich die Zinsen aus der Restschuld mal r, und der verbleibende Teil der Rate verringert die Restschuld. Zu Beginn ist ein größerer Anteil jeder Rate Zinsen; gegen Ende besteht sie größtenteils aus Tilgung, wie das Consumer Financial Protection Bureau erläutert.
Monat 1 eines Darlehens über $200.000
Monatlicher Zinssatz r = 6% ÷ 12 = 0,005. Anzahl der Zahlungen n = 15 × 12 = 180. M = 200.000 × 0,005 × 1,005180 ÷ (1,005180 − 1) = $1.687,71. Monat 1: Zinsen = 200.000 × 0,005 = $1.000,00; Tilgung = 1.687,71 − 1.000,00 = $687,71; Restschuld = $199.312,29. Über 180 Monate zahlen Sie $303.788,46: $200.000 Tilgung und $103.788,46 Zinsen (34% der Gesamtsumme).
Ein Darlehen, bei dem jeden Monat derselbe Tilgungsbetrag zurückgezahlt wird, funktioniert anders; siehe den Tilgungsplan mit gleichbleibender Tilgung.
Beispiel: $200.000 bei 6% über 15 gegenüber 30 Jahren
| 15 Jahre | 30 Jahre | |
|---|---|---|
| Monatliche Rate | $1.687,71 | $1.199,10 |
| Anzahl der Zahlungen | 180 | 360 |
| Gesamtzinsen | $103.788,46 | $231.676,38 |
| Gesamt gezahlt | $303.788,46 | $431.676,38 |
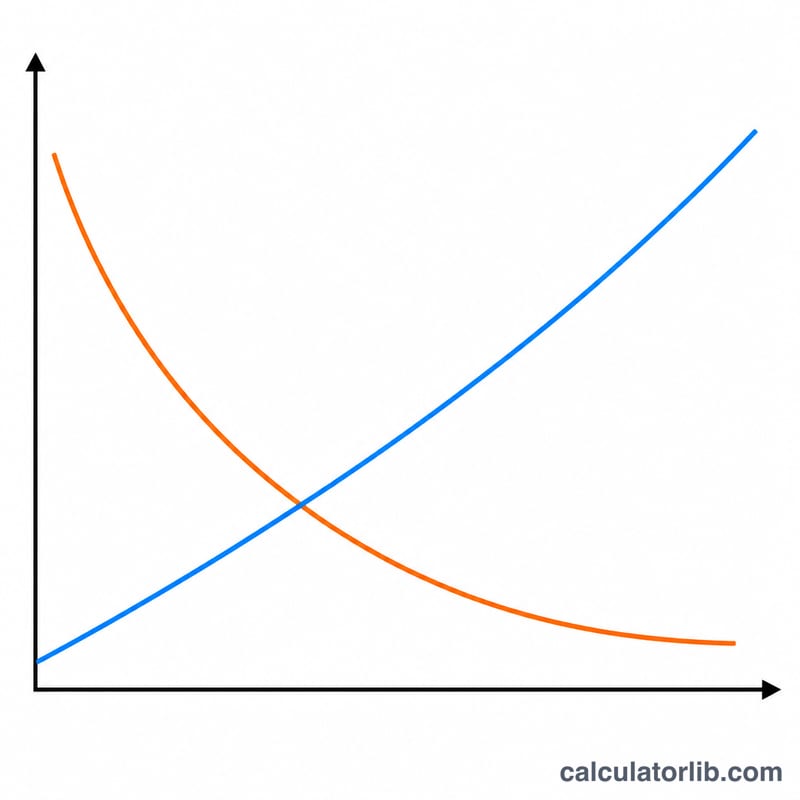
Das Darlehen mit 30 Jahren Laufzeit senkt die Rate um $488,61 im Monat, aber Sie zahlen $127.887,92 mehr Zinsen, weil die Restschuld länger hoch bleibt.
Wie viel sparen Sondertilgungen?
Jeder zusätzliche Dollar fließt direkt in die Tilgung, sodass die Zinsen im nächsten Monat geringer ausfallen und das Darlehen früher endet. Bei einem Darlehen über $200.000 mit 6% und 15 Jahren Laufzeit endet das Darlehen, wenn Sie ab der ersten Zahlung jeden Monat $200 mehr zahlen, nach 152 statt 180 Zahlungen und spart $18.230,42 an Zinsen. Mit $100 mehr im Monat sparen Sie $10.028,47 und 15 Monate.
Beim gleichen Darlehen über $200.000 mit 6% und 30 Jahren Laufzeit gilt bei Sondertilgungen ab dem ersten Monat:
| Sondertilgung pro Monat | Getilgt nach | Gesamtzinsen | Eingesparte Zinsen |
|---|---|---|---|
| $0 | 360 Monaten | $231.676,38 | — |
| $50 | 324 Monaten | $203.797,07 | $27.879,31 |
| $100 | 295 Monaten | $182.537,97 | $49.138,41 |
| $200 | 252 Monaten | $151.875,87 | $79.800,51 |
| $500 | 179 Monaten | $102.534,54 | $129.141,83 |
Um den Zeitpunkt der Rückzahlung Ihrer Immobilienfinanzierung zu planen oder eine vorzeitige Tilgung mit einer Geldanlage zu vergleichen, nutzen Sie den Rechner für die Rückzahlung der Immobilienfinanzierung. Wenn Sie eine große Einmalzahlung leisten und eine niedrigere Rate statt einer kürzeren Laufzeit möchten, fragen Sie Ihren Kreditgeber, ob Sie Ihre Immobilienfinanzierung nach einer Einmalzahlung neu berechnen lassen können.
Gibt es eine Vorfälligkeitsentschädigung?
Bei kleinen Sondertilgungen in der Regel nicht. Das CFPB weist darauf hin, dass eine Vorfälligkeitsentschädigung (prepayment penalty) typischerweise nur dann anfällt, wenn Sie den gesamten Restbetrag der Immobilienfinanzierung innerhalb einer bestimmten Anzahl von Jahren (meist drei oder fünf) zurückzahlen, und manchmal, wenn Sie auf einmal einen hohen Betrag zahlen; zusätzliche Tilgung in kleinen Beträgen löst sie normalerweise nicht aus. Prüfen Sie Ihre Darlehensunterlagen, bevor Sie eine große Sondertilgung leisten.
Zweiwöchentliche gegenüber monatlichen Zahlungen
Bei beschleunigten zweiwöchentlichen Zahlungen zahlen Sie alle zwei Wochen die Hälfte der monatlichen Rate. Das sind 26 halbe Raten im Jahr, also so viel wie 13 statt 12 monatliche Raten; die zusätzliche Zahlung pro Jahr fließt in die Tilgung, und das Darlehen endet mehrere Jahre früher. Einfache zweiwöchentliche Zahlungen, die nur den Jahresbetrag auf 26 Teile verteilen, sparen sehr wenig. Dieser Rechner arbeitet mit monatlichen Zahlungen; um einen zweiwöchentlichen Plan nachzubilden, geben Sie ein Zwölftel einer monatlichen Rate als Sondertilgung pro Monat ein, oder nutzen Sie den Rechner für zweiwöchentliche Immobilienfinanzierung.
So erstellen Sie einen Tilgungsplan in Excel oder Google Sheets
Die Rate lautet =PMT(6%/12, 180, -200000) und ergibt 1.687,71. Für den Monat k liefert =IPMT(6%/12, k, 180, -200000) die Zinsen und =PPMT(6%/12, k, 180, -200000) die Tilgung; die Restschuld ist die vorherige Restschuld minus diese Tilgung. Sondertilgungen lassen sich zeilenweise leichter abbilden: Zinsen = vorherige Restschuld × 0,5%, Tilgung = Rate − Zinsen + Sondertilgung. Oder klicken Sie unter dem Tilgungsplan auf CSV herunterladen und öffnen Sie die Datei in Ihrer Tabellenkalkulation.
Endfällige Darlehen: Was am Ende übrig bleibt
Ein Ballonkredit nutzt eine lange Tilgungsdauer, um eine niedrige Rate festzulegen, endet aber früher und hinterlässt einen hohen Restbetrag, der in einer Summe zu zahlen ist. Der jährliche Tilgungsplan oben zeigt die Restschuld, die Sie in jedem Jahr noch schulden würden. Um den Ballonbetrag direkt zu berechnen, nutzen Sie den Rechner für Ballonzahlungen.
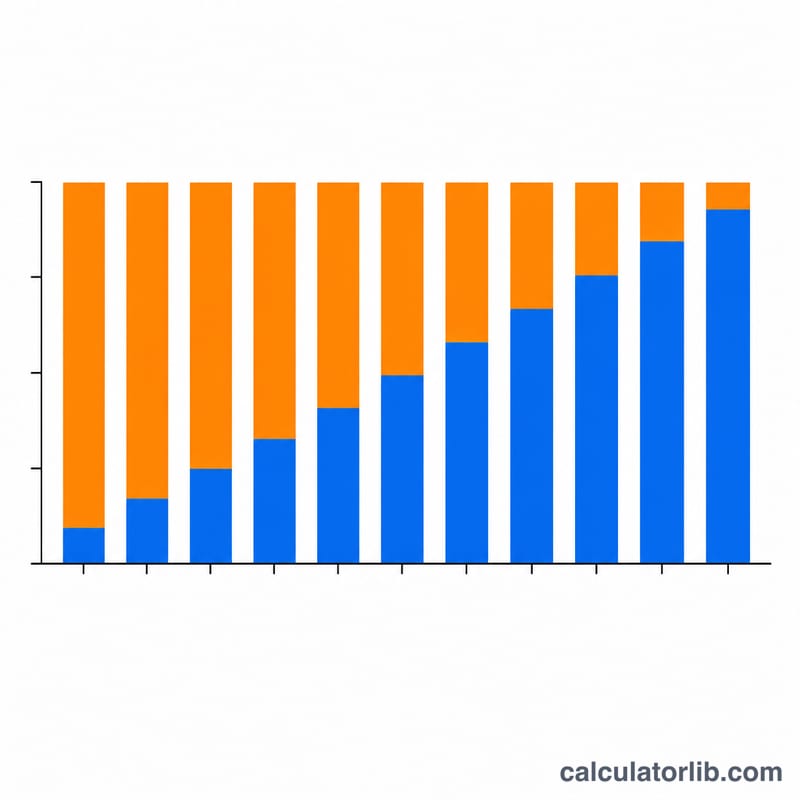
Tabelle der monatlichen Raten: $100.000–$500.000 bei 5%, 6% und 7%
| Darlehen | 5% · 15 J. | 5% · 30 J. | 6% · 15 J. | 6% · 30 J. | 7% · 15 J. | 7% · 30 J. |
|---|---|---|---|---|---|---|
| $100.000 | $790,79 | $536,82 | $843,86 | $599,55 | $898,83 | $665,30 |
| $200.000 | $1.581,59 | $1.073,64 | $1.687,71 | $1.199,10 | $1.797,66 | $1.330,60 |
| $300.000 | $2.372,38 | $1.610,46 | $2.531,57 | $1.798,65 | $2.696,48 | $1.995,91 |
| $400.000 | $3.163,17 | $2.147,29 | $3.375,43 | $2.398,20 | $3.595,31 | $2.661,21 |
| $500.000 | $3.953,97 | $2.684,11 | $4.219,28 | $2.997,75 | $4.494,14 | $3.326,51 |
Nur Tilgung und Zinsen. Geben Sie oben Ihren eigenen Zinssatz ein, um einen genauen Wert zu erhalten.
Was dieser Rechner nicht enthält
Die Rate enthält hier nur Tilgung und Zinsen. Eine Rate für eine Immobilienfinanzierung umfasst in den USA üblicherweise auch Grundsteuer, Wohngebäudeversicherung und – bei geringer Anzahlung – die Hypothekenversicherung (PMI), die oft über ein Treuhandkonto (Escrow) eingezogen werden; nutzen Sie dafür den Hypothekenrechner mit Steuern und Versicherung. Der Rechner geht von einem festen Zinssatz für die gesamte Laufzeit aus und bildet daher keine Darlehen mit variablem Zins ab. Der eingegebene Zinssatz ist der Nominalzins, nicht der effektive Jahreszins (APR): Der APR enthält auch Gebühren und Points und liegt daher meist höher als der Zinssatz, mit dem die Rate berechnet wird.
So rechnen wir
Die Zinsen werden jeden Monat auf die exakte Restschuld berechnet, und zwischen den Zahlungen wird nichts gerundet; Beträge werden nur bei der Anzeige auf den Cent gerundet. Das stimmt in den von uns geprüften Fällen auf den Cent mit calculator.net überein. Die letzte Zahlung tilgt die verbleibende Restschuld, daher kann sie um wenige Cent abweichen. Sondertilgungen werden nach der regulären Rate desselben Monats verrechnet und bei der letzten Zahlung gekürzt, sodass die Restschuld nie unter null fällt. Zahlung Nr. 1 fällt in den Startmonat, sodass ein Darlehen mit 180 Zahlungen, das im Januar 2027 beginnt, im Januar 2042 abbezahlt ist (die letzte Zeile des Tilgungsplans ist Dezember 2041). Im Modus zur Ermittlung der Laufzeit wird eine letzte Zahlung unter $1 zur vorherigen Zahlung addiert. Die Berechnungslogik wurde anhand von 57 Testfällen geprüft, die unabhängig vom Code erstellt wurden.
Häufig gestellte Fragen
Wie viel Zinsen zahle ich bei einem Darlehen über $200.000 mit 6% und 30 Jahren Laufzeit? Insgesamt $231.676,38 an Zinsen bei einer monatlichen Rate von $1.199,10. Dasselbe Darlehen über 15 Jahre kostet $103.788,46 an Zinsen.
Wie stark verkürzen Sondertilgungen mein Darlehen? Bei $200.000 mit 6% und 15 Jahren Laufzeit zahlen $200 mehr pro Monat das Darlehen nach 152 statt 180 Zahlungen ab und sparen $18.230,42 an Zinsen. Geben Sie unter Sondertilgungen Ihren eigenen Betrag ein, um Ihre Zahlen zu sehen.
Kann ich die Laufzeit aus einer festen monatlichen Rate berechnen? Ja. Wählen Sie „Laufzeit anhand einer Rate ermitteln“: $1.500 im Monat bei $200.000 und 6% zahlen das Darlehen in 221 Monaten ab, mit einer letzten Zahlung von $407,70.
Was ist eine Ballonzahlung und wie wird sie berechnet? Es ist die Restschuld, die noch offen ist, wenn ein Darlehen endet, bevor es vollständig getilgt ist, und die in einer Summe gezahlt wird. Lesen Sie sie im jährlichen Tilgungsplan in dem Jahr ab, in dem das Darlehen endet, oder nutzen Sie den Rechner für Ballonzahlungen.
Sind zweiwöchentliche Zahlungen besser als monatliche? Beschleunigte zweiwöchentliche Zahlungen (die Hälfte der monatlichen Rate alle zwei Wochen) entsprechen einer zusätzlichen monatlichen Rate pro Jahr, sodass Sie weniger Zinsen zahlen und Jahre früher fertig sind. Wird derselbe Jahresbetrag auf 26 Zahlungen verteilt, sparen Sie sehr wenig.
Sind Steuern, Versicherung und Escrow enthalten? Nur Tilgung und Zinsen. Um Grundsteuer, Versicherung und PMI hinzuzufügen, nutzen Sie den Hypothekenrechner mit Steuern und Versicherung.
Wie erstelle ich einen Tilgungsplan in Excel? Verwenden Sie =PMT(6%/12,180,-200000) für die Rate (1.687,71) und dann IPMT und PPMT für Zinsen und Tilgung jedes Monats. Oder laden Sie die CSV-Datei von dieser Seite herunter.
Diese Tilgungsberechnung per API oder Einbettung nutzen
Dieselbe Berechnungslogik steht KI-Assistenten und Skripten über unseren MCP-Server und unsere API zur Verfügung, mit den oben genannten Eingaben als Parametern und den Ergebnissen als einfachen Zahlen.
Quellen
- Consumer Financial Protection Bureau: Wie funktioniert die Tilgung einer Hypothek?
- Consumer Financial Protection Bureau: Was ist eine Vorfälligkeitsentschädigung?
Mit KI-Unterstützung erstellt und anhand von 57 Testfällen geprüft, darunter Gegenprüfungen mit calculator.net.














