Was dieser Abschreibungsrechner leistet
Dieser Rechner ermittelt, wie viel an Wert ein Vermögensgegenstand jedes Jahr verliert und welchen Wert er am Ende seiner Nutzungsdauer hat. Er unterstützt zwei der am weitesten verbreiteten Abschreibungsmethoden – die lineare Abschreibung und die degressive Abschreibung mit doppeltem Satz – und eignet sich für Unternehmen und Privatpersonen in den meisten Ländern, die sich an die üblichen Rechnungslegungsstandards halten. Sie geben vier Angaben ein, und der Rechner liefert die jährliche Abschreibung, die Gesamtabschreibung und den Restbuchwert.
Die Eingaben
- Anschaffungskosten – der ursprüngliche Kaufpreis des Vermögensgegenstands.
- Restwert – der geschätzte Wiederverkaufs- oder Schrottwert am Ende seiner Nutzungsdauer.
- Nutzungsdauer (Jahre) – wie viele Jahre Sie den Vermögensgegenstand voraussichtlich nutzen.
- Abschreibungsmethode – wählen Sie Linear für gleichbleibende Jahresbeträge oder Degressiv für höhere Abschreibungen in den ersten Jahren.
Die verwendeten Formeln
Linear: Die abschreibungsfähige Basis (Anschaffungskosten − Restwert) wird gleichmäßig auf die Jahre verteilt:
- Jährliche Abschreibung $$D_{\text{jährlich}} = \frac{\text{Anschaffungskosten} - \text{Restwert}}{\text{Nutzungsdauer}}$$
- Gesamtabschreibung \(= \text{Anschaffungskosten} - \text{Restwert}\)
- Restbuchwert \(= \text{Restwert}\)
Degressiv: Der Rechner verwendet den degressiven Satz mit doppeltem Satz von \(2 \div \text{Nutzungsdauer}\), der jedes Jahr auf den verbleibenden Buchwert angewendet wird. Sobald die Abschreibung eines Jahres den Buchwert unter den Restwert drücken würde, wird sie so begrenzt, dass der Vermögensgegenstand nie unter den Restwert abgeschrieben wird. Der Betrag jedes Jahres wird einzeln aufgeführt.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{wobei}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Nutzungsdauer}} \\ BV_{0} &= \text{Anschaffungskosten} \\ BV_{t} &\geq \text{Restwert} \end{aligned} \right. \end{gathered}$$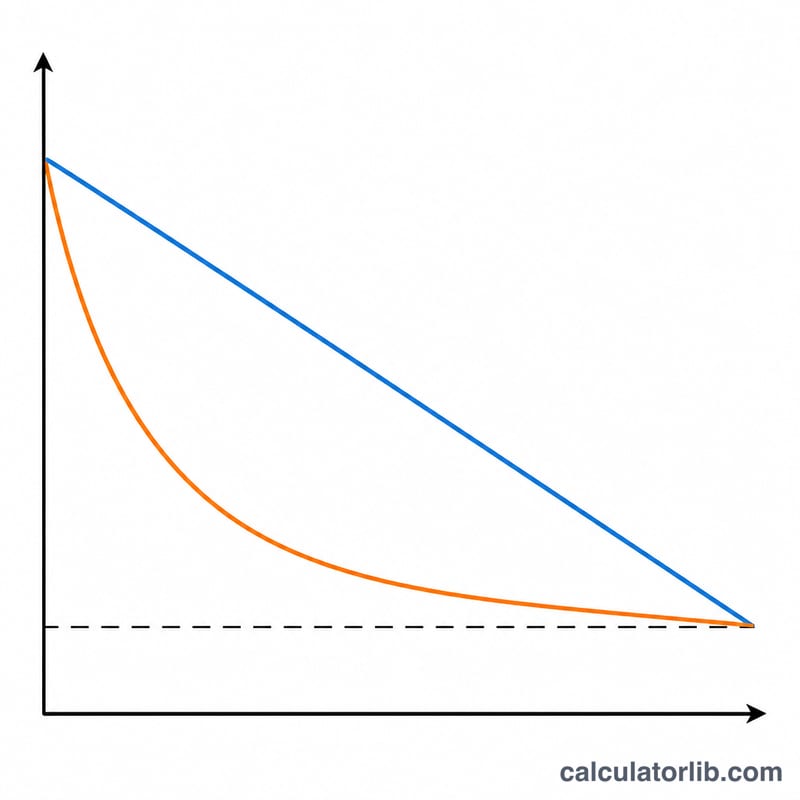
Rechenbeispiel
Angenommen, ein Vermögensgegenstand kostet $10.000, hat einen Restwert von $1.000 und eine Nutzungsdauer von 5 Jahren.
- Linear: $$(\$10\,000 - \$1\,000) \div 5 = \$1\,800 \text{ pro Jahr}$$ Gesamtabschreibung $9.000; Restbuchwert $1.000.
- Degressiv: Satz \(= 2 \div 5 = 40\%\). Jahr 1: $4.000 (Buchwert $6.000), Jahr 2: $2.400, Jahr 3: $1.440, Jahr 4: $864, und der verbleibende Betrag wird so begrenzt, dass der Buchwert genau den Restwert von $1.000 erreicht.
Was Ihr Abschreibungsergebnis bedeutet
Der jährliche Abschreibungsbetrag ist eine Verteilung von Kosten, die Sie bereits bezahlt haben, und keine Zahlung. Er ist ein nicht zahlungswirksamer Aufwand: Er mindert den ausgewiesenen Gewinn in der Gewinn- und Verlustrechnung für jedes Jahr der Nutzungsdauer des Vermögensgegenstands, doch beim Verbuchen verlässt kein Geld das Unternehmen. Der Zahlungsabfluss erfolgte einmalig beim Kauf. Deshalb weichen Gewinn und operativer Cashflow voneinander ab, und deshalb wird die Abschreibung bei der Ableitung des Cashflows aus dem Jahresüberschuss wieder hinzugerechnet.
Die entsprechende laufende Summe ist die kumulierte Abschreibung – ein Wertberichtigungskonto (Korrekturposten zu den Aktiva), das sich in jeder Periode erhöht und in der Bilanz als Abzug von den Anschaffungskosten des Vermögensgegenstands ausgewiesen wird. Der Buchwert (Restbuchwert) ist schlicht das, was übrig bleibt:
$$\text{Buchwert} = \text{Kosten} - \text{Kumulierte Abschreibung}$$Zum Beispiel wird eine Anlage mit Anschaffungskosten von $60.000 und einem Restwert von $6.000 bei einer Nutzungsdauer von 10 Jahren linear abgeschrieben, und zwar
$$D_{\text{jährlich}} = \frac{\$60\,000 - \$6\,000}{10} = \$5\,400$$pro Jahr – $5.400,00 – sodass nach vier Jahren die kumulierte Abschreibung $21.600 beträgt und der Buchwert
$$\text{Buchwert}_4 = \$60\,000 - (4 \times \$5\,400) = \$38\,400$$Der Buchwert ist nicht der Marktwert. Er ist eine buchhalterische Größe, die sich aus den von Ihnen eingegebenen Anschaffungskosten, der Restwertschätzung und der Nutzungsdauer ergibt, und sagt nichts darüber aus, was der Vermögensgegenstand bei einem Verkauf tatsächlich einbringen würde. Ein drei Jahre alter Laptop mit einem Buchwert von $277,78 kann auf dem freien Markt $600 oder $50 wert sein; eine gut gewartete Maschine wird häufig über ihrem Buchwert verkauft. Bei beiden Methoden sinkt der Buchwert nicht weiter, sobald er den von Ihnen eingegebenen Restwert erreicht – die Abschreibung ist so begrenzt, dass der Vermögensgegenstand nie unter diese Untergrenze abgeschrieben wird, und der vom Rechner ausgewiesene Restbuchwert entspricht dem Restwert, sobald die Methode die abschreibungsfähige Basis vollständig ausschöpft.
Da Buchwert und Verkaufserlös unabhängig voneinander sind, entsteht bei einem Abgang ein buchhalterischer Gewinn oder Verlust aus dem Abgang, berechnet als Erlös abzüglich Buchwert zum Abgangszeitpunkt: Der Verkauf der oben genannten Anlage für $45.000 in Jahr 4 ergibt einen Gewinn von $6.600, während ein Verkauf für $30.000 einen Verlust von $8.400 ergibt. Dieser Gewinn oder Verlust ist eine Korrektur früherer Abschreibungsschätzungen und kein eigenständiges operatives Ergebnis.
Schließlich handelt es sich hier um handelsbilanzielle Abschreibungen, die für die Finanzberichterstattung erstellt werden. Die steuerlich abzugsfähige Abschreibung wird durch die jeweils vorgeschriebenen Tabellen jedes Landes festgelegt und weicht meist davon ab: Die Vereinigten Staaten verwenden MACRS-Abschreibungszeiträume mit vorgegebenen Prozenttabellen (sowie Regelungen wie die Section-179-Sofortabschreibung und die Bonusabschreibung), das Vereinigte Königreich verwendet Capital Allowances einschließlich des Annual Investment Allowance und der Writing-Down Allowances statt einzelner Nutzungsdauern je Vermögensgegenstand, und andere Länder veröffentlichen eigene Sätze und Anlageklassen. Der Restwert wird beispielsweise unter MACRS vollständig ignoriert. Übernehmen Sie keinen Wert aus diesem Rechner in eine Steuererklärung; er ist eine Berichts- und Planungsgröße, und die Differenz zwischen handels- und steuerbilanzieller Abschreibung erzeugt die latenten Steuerpositionen.
Definition wichtiger Abschreibungsbegriffe
- Anschaffungskosten (aktivierte Kosten) — der Gesamtbetrag, der für den Vermögensgegenstand angesetzt wird: Kaufpreis zuzüglich der Kosten für die Versetzung in den Betriebszustand, etwa Lieferung, nicht erstattungsfähige Zölle, Installation und Erstprüfung. Dies ist die Eingabe assetCost. Finanzierungszinsen und laufende Reparaturen werden normalerweise sofort als Aufwand erfasst statt aktiviert.
- Restwert (Schrott- oder Restwert) — der geschätzte Betrag, der am Ende der Nutzungsdauer nach Abzug der Abgangskosten erlösbar ist. Es ist die Eingabe salvageValue und dient bei beiden Methoden als Untergrenze für den Buchwert. Geben Sie 0 ein, wenn Sie erwarten, dass der Vermögensgegenstand bei der Ausmusterung wertlos ist.
- Nutzungsdauer — die Anzahl der Perioden, über die der Vermögensgegenstand voraussichtlich von diesem Eigentümer genutzt wird, nicht seine gesamte physische Lebensdauer. Es ist die Eingabe usefulLife, hier in Jahren angegeben, und sie legt zugleich den Satz der degressiven Abschreibung fest.
- Abschreibungsfähige Basis — \(\text{Kosten} - \text{Restwert}\): der Gesamtbetrag, der über die Nutzungsdauer als Aufwand erfasst wird. Sie ist der Zähler der linearen Formel und die maximale kumulierte Abschreibung bei beiden Methoden.
- Jährlicher Abschreibungsaufwand — der Betrag, der in einem Jahr gegen den Gewinn verrechnet wird. Bei linearer Abschreibung ist er konstant; bei degressiver Abschreibung ändert er sich jedes Jahr, sodass ein einzelner „jährlicher“ Betrag nur das erste Jahr beschreibt.
- Kumulierte Abschreibung — die bis heute aufsummierte Gesamtabschreibung des Vermögensgegenstands. Sie ist ein Wertberichtigungskonto: Es hat einen Habensaldo und wird in der Bilanz von den Anschaffungskosten abgezogen, statt als Verbindlichkeit ausgewiesen zu werden.
- Buchwert / Restbuchwert — Anschaffungskosten abzüglich kumulierter Abschreibung, also der noch nicht verbrauchte Teil der Anschaffungskosten. Der vom Rechner ausgewiesene Restbuchwert ist der Saldo am Ende der Nutzungsdauer, der dem Restwert entspricht, wenn die Methode den Vermögensgegenstand vollständig abschreibt.
- Lineare Methode — verteilt die abschreibungsfähige Basis gleichmäßig: \(D = (\text{Kosten} - \text{Restwert}) / \text{Nutzungsdauer}\). Wählen Sie hierfür straightLine. Sie ist die gebräuchlichste Wahl für Vermögensgegenstände, die jedes Jahr etwa gleichbleibende Leistung erbringen, etwa Gebäude und Möbel.
- Degressive Methode und Satz bei doppelt degressiver Abschreibung — eine beschleunigte Methode, die einen konstanten Satz auf den sinkenden Buchwert anwendet. Die Option decliningBalance verwendet hier den degressiven Satz mit doppeltem Satz \(r = 2 / \text{Nutzungsdauer}\): 40 % bei einem Vermögensgegenstand mit 5 Jahren, 20 % bei einem mit 10 Jahren. Der Restwert fließt in die Berechnung von Jahr 1 nicht ein und wirkt nur als Untergrenze für den Buchwert, die spätere Jahre begrenzt.
- Halbjahreskonvention — eine steuerliche und regulatorische Konvention, die jeden Vermögensgegenstand so behandelt, als sei er zur Jahresmitte in Betrieb genommen worden, sodass im ersten und letzten Jahr nur die Hälfte der Jahresabschreibung angesetzt wird (sie ist in die US-MACRS-Tabellen eingebaut). Dieser Rechner wendet sie nicht an: Jedes Jahr, auch das erste, erhält einen vollen Jahresbetrag. Halbieren Sie den Betrag von Jahr 1 selbst, wenn Ihre Richtlinie oder Ihr Rechtsraum die Konvention verlangt.
- Wertminderung (Impairment) — eine gesonderte, nicht planmäßige Abwertung, die erfasst wird, wenn der erzielbare Betrag eines Vermögensgegenstands unter seinen Buchwert fällt, etwa nach einem Schaden oder einer Veralterung. Eine Wertminderung ist ereignisgesteuert statt zeitgesteuert, wird von diesem Rechner nicht abgebildet, und nach einer Wertminderung müssen der verbleibende Buchwert und die korrigierte Nutzungsdauer neu eingegeben werden, damit die Abschreibung korrekt weiterläuft.
Häufige Fragen
Welche Methode sollte ich wählen? Die lineare Methode verteilt die Kosten gleichmäßig und eignet sich für Vermögensgegenstände, die sich stetig abnutzen. Die degressive Methode verlagert den Aufwand nach vorn und eignet sich für Vermögensgegenstände wie Computer oder Fahrzeuge, die am Anfang am schnellsten an Wert verlieren.
Warum endet die degressive Abschreibung manchmal früher? Der Rechner stoppt, sobald der Buchwert den Restwert erreicht, da ein Vermögensgegenstand nicht unter seine Restwertschätzung abgeschrieben werden kann.
Beeinflusst der Restwert die degressive Abschreibung? Ja – er legt die Untergrenze fest. Der prozentuale Satz berücksichtigt den Restwert während der Berechnung nicht, doch das letzte Jahr wird so angepasst, dass der Buchwert nie darunter fällt.