Bu Amortisman Hesaplama Aracı Ne İşe Yarar?
Bu araç, bir varlığın her yıl ne kadar değer kaybettiğini ve faydalı ömrünün sonunda elinizde ne değerde kaldığını hesaplar. En yaygın kullanılan iki muhasebe yöntemini destekler: doğrusal (normal) amortisman ve çift azalan bakiye yöntemi. Standart muhasebe ilkelerini benimseyen birçok ülkedeki işletmeler ve bireyler için uygundur. Dört bilgi girersiniz; araç yıllık amortismanı, toplam amortismanı ve nihai defter değerini size sunar. (Not: Türkiye'de vergi mevzuatı kapsamında VUK uyarınca farklı amortisman oranları ve usulleri geçerli olabilir; bu araç genel hesaplama amaçlıdır.)
Gireceğiniz Bilgiler
- Varlık Maliyeti – Varlığın ilk satın alma bedeli.
- Hurda Değeri – Faydalı ömrünün sonunda tahmini ikinci el veya hurda değeri.
- Faydalı Ömür (yıl) – Varlığı kaç yıl kullanmayı planladığınız.
- Amortisman Yöntemi – Her yıl eşit tutar için Doğrusal, ilk yıllarda daha yüksek gider yazmak için Azalan Bakiye yöntemini seçin.
Kullanılan Formüller
Doğrusal Yöntem: Amortismana tabi tutar (Maliyet − Hurda Değeri) yıllara eşit olarak bölünür:
$$D_{\text{annual}} = \frac{\text{Varlık Maliyeti} - \text{Hurda Değeri}}{\text{Faydalı Ömür}}$$- Yıllık amortisman = (Varlık Maliyeti − Hurda Değeri) ÷ Faydalı Ömür
- Toplam amortisman = Varlık Maliyeti − Hurda Değeri
- Nihai defter değeri = Hurda Değeri
Azalan Bakiye Yöntemi: Hesaplama aracı, her yıl kalan defter değerine uygulanan 2 ÷ Faydalı Ömür şeklindeki çift azalan oranı kullanır. Bir yılın amortismanı defter değerini hurda değerinin altına düşürecek olduğunda, varlık hiçbir zaman hurda değerinin altına inmeyecek şekilde sınırlandırılır. Her yılın tutarı ayrı ayrı listelenir.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Faydalı Ömür}} \\ BV_{0} &= \text{Varlık Maliyeti} \\ BV_{t} &\geq \text{Hurda Değeri} \end{aligned} \right. \end{gathered}$$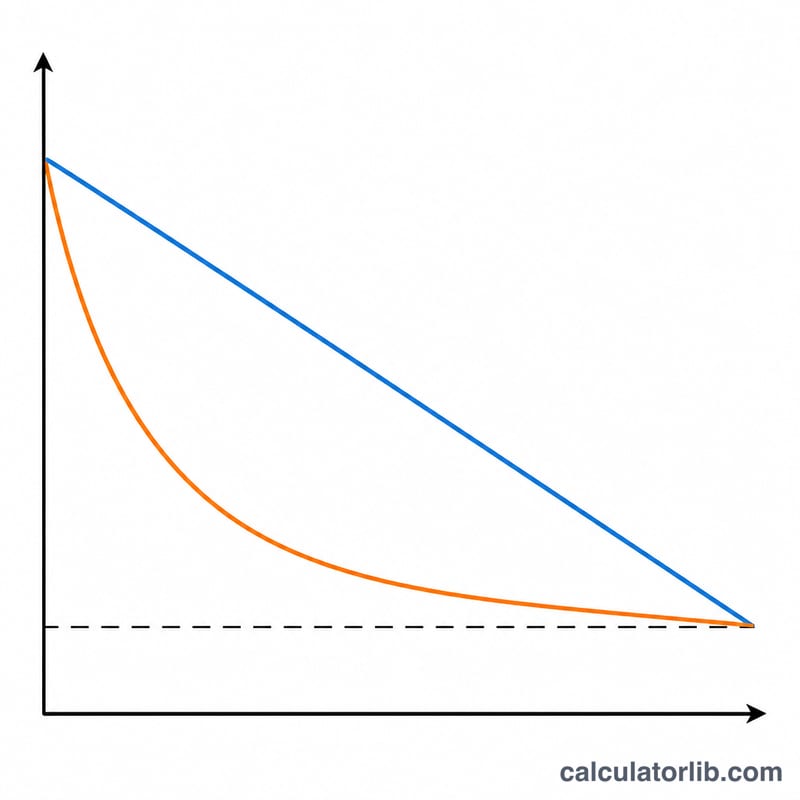
Örnek Hesaplama
Diyelim ki bir varlığın maliyeti 10.000 $, hurda değeri 1.000 $ ve faydalı ömrü 5 yıl olsun.
- Doğrusal yöntem: $$(10.000\ \$ - 1.000\ \$) \div 5 = \textbf{yılda } 1.800\ \$$$ Toplam amortisman 9.000 $; nihai defter değeri 1.000 $.
- Azalan bakiye yöntemi: oran = \(2 \div 5 = \%40\). 1. Yıl: 4.000 $ (defter değeri 6.000 $), 2. Yıl: 2.400 $, 3. Yıl: 1.440 $, 4. Yıl: 864 $ ve kalan tutar, defter değeri 1.000 $'lık hurda değerine ulaşacak şekilde sınırlandırılır.
Amortisman Sonucunuzun Anlamı
Yıllık amortisman rakamı, daha önce ödediğiniz bir maliyetin tahsisidir, bir ödeme değildir. Nakitsiz bir giderdir: her dönem için gelir tablosunda bildirilen karı azaltır, ancak kaydedildiğinde işletmeden para çıkmaz. Nakit çıkışı bir kez gerçekleşti, varlık satın alındığında. Bu, kâr ve işletme nakit akışının neden farklı olduğunu ve amortisman geri eklendiğinde nakit akışının neden net gelirden türetildiğini açıklar.
Eşleşen birikimli toplam, biriken amortisman — her dönem büyüyen ve bilanço tablosunda varlığın maliyetinden bir kesinti olarak sunulan kontra-varlık hesabıdır. Defter değeri (net defter değeri) basitçe kalan şeydir:
$$\text{Defter Değeri} = \text{Maliyet} - \text{Biriken Amortisman}$$Örneğin, $60,000 maliyetli ve 10 yıllık ömrü boyunca $6,000 hurda değeri olan ekipman şu şekilde amorti edilir:
$$D_{\text{yıllık}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$yılda doğrusal temel üzerinde — $5,400.00 — bu nedenle dört yıldan sonra biriken amortisman $21,600 ve defter değeri:
$$\text{Defter Değeri}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$Defter değeri pazar değeri değildir. Girdiğiniz maliyet, hurda tahmini ve ömür tarafından üretilen bir muhasebe rakamıdır ve satılsa varlığın gerçekte ne kadar getireceği hakkında hiçbir şey söylemez. $277.78 defter değerine sahip üç yaşındaki bir dizüstü bilgisayar açık pazarda $600 veya $50 değerinde olabilir; iyi korunmuş bir makine genellikle defter değerinden daha yüksek fiyatla satılır. Her iki yöntemde de, defter değeri girdiğiniz hurda değerine ulaştığında düşmeyi bırakır — amortisman sınırlandırılmıştır, böylece varlık asla bu tabanın altına yazılmaz ve bu hesaplayıcı tarafından bildirilen nihai defter değeri yöntem amorti edilebilir tabanı tamamen tükettiğinde hurda değerine eşit olur.
Defter değeri ve satış hasılatı bağımsız olduğundan, bir elden çıkarma muhasebe kazancı veya kaybı üretir; satış hasılatı eksi elden çıkarma tarihindeki defter değeri olarak hesaplanır: yukarıdaki ekipmanı 4. Yılda $45,000'e satmak $6,600 kazanç sağlar, $30,000'e satmak $8,400 kaybı sağlar. Bu kazanç veya kayıp, önceki amortisman tahminlerinin düzeltilmesidir, ayrı bir işletme sonucu değildir.
Son olarak, bunlar finansal raporlama için hazırlanan defter amortismanı rakamlarıdır. Vergi indirilebilir amortisman, her bir yargı alanının kendi belirlenen planları tarafından belirlenir ve genellikle farklıdır: Amerika Birleşik Devletleri belirtilen yüzde tabloları (Bölüm 179 gideri ve ikramiye amortismanı gibi hükümler dahil) ile MACRS geri kazanım dönemlerini kullanır, Birleşik Krallık varlık başına yararlı ömürler yerine yıllık yatırım indirimi ve yazma indirimi dahil sermaye indirimleri kullanır ve diğer ülkeler kendi oranlarını ve varlık sınıflarını yayınlar. Örneğin, hurda değeri MACRS kapsamında tamamen göz ardı edilir. Bu hesaplayıcıdan bir sayıyı vergi beyannamesine girmeyin; bu bir raporlama ve planlama rakamıdır ve defter ile vergi amortismanı arasındaki fark, ertelenmiş vergi bakiyelerini oluşturan şeydir.
Önemli Amortisman Terimleri Tanımlanmıştır
- Varlık maliyeti (kapitalize edilmiş maliyet) — varlık için tanınan toplam miktar: satın alma fiyatı artı teslimat, geri kazanılamayan vergiler, kurulum ve ilk test gibi kullanıma hazır hale getirme maliyetleri. Bu assetCost girdisidir. Finansman faizi ve rutin onarımlar normalde kapitalize edilmek yerine gider olarak kaydedilir.
- Hurda değeri (artık veya atık değer) — faydalı ömrün sonunda geri kazanılabilecek tahmini tutar, elden çıkarma maliyetleri net. Bu salvageValue girdisidir ve her iki yöntemde defter değeri için taban görevi görür. Varlığın emeklilik sırasında değersiz olmasını bekliyorsanız 0 girin.
- Faydalı ömür — varlığın bu sahibi tarafından kullanılması beklenen dönem sayısı, toplam fiziksel ömrü değil. Bu usefulLife girdisidir, burada yıl cinsinden okunur ve ayrıca azalan bakiye oranını belirler.
- Amortilandırılabilir taban — \(\text{Maliyet} - \text{Hurda}\): ömrü boyunca gider olarak yansıtılacak toplam tutar. Doğrusal formülün payı ve her iki yöntemde maksimum kümülatif amortismanıdır.
- Yıllık amortisman gideri — bir yıl için kâr aleyhine yansıtılan tutar. Doğrusal yöntemde sabit; azalan bakiye altında her yıl farklıdır, bu nedenle tek bir "yıllık" rakam yalnızca ilk yılı tanımlar.
- Biriken amortisman — bugüne kadar varlık üzerinde tahakkuk ettirilen tüm amortismanın kümülatif toplamı. Kontra-varlık hesabıdır: kredi bakiyesi taşır ve bilanço tablosunda bir pasif yerine maliyetten düşülerek gösterilir.
- Defter değeri / net defter değeri — maliyet eksi biriken amortisman, yani varlığın maliyetinin süresi dolmamış kısmı. Bu hesaplayıcının bildirdiği nihai defter değeri, faydalı ömrün sonunda kalan bakiyedir ve yöntem varlığı tamamen aşağı yazarken hurda değerine eşittir.
- Doğrusal yöntem — amortilandırılabilir tabanı eşit şekilde yayıyor: \(D = (\text{Maliyet} - \text{Hurda}) / \text{Ömür}\). Bunun için straightLine seçin. Binalar ve mobilya gibi her yıl kabaca sabit hizmet sağlayan varlıklar için en yaygın seçimdir.
- Azalan bakiye ve çift azalan bakiye oranı — azalan defter değerine sabit bir oran uygulayan hızlandırılmış bir yöntem. Buradaki decliningBalance seçeneği çift azalan oranı kullanır \(r = 2 / \text{Ömür}\): 5 yıllık varlık için %40, 10 yıllık varlık için %20. Hurda değeri 1. Yıl hesaplamasından hariç tutulmuştur ve yalnızca sonraki yılları sınırlayan sınır olarak girer.
- Yarı yıl kuralı — her varlığı yılın ortasında hizmete konmuş gibi ele alan bir vergi ve politika kuralı, bu nedenle yalnızca ilk ve son yıllarda altı aylık amortisman alınır (ABD MACRS tablolarına yerleştirilmiştir). Bu hesaplayıcı bunu uygulamaz: her yıl, ilk yıl dahil olmak üzere, tam yıllık bir ücret alır. Politikanız veya yargı alanınız kuralı gerektiriyorsa 1. Yıl rakamını kendiniz ikiye bölün.
- Değer düşüklüğü — bir varlığın geri kazanılabilir tutarı defter değerinin altına düştüğünde, örneğin hasardan veya teknolojik demode olmasından sonra kaydedilen ayrı, planlanmamış bir yazma işlemi. Değer düşüklüğü zamana bağlı değil olaya bağlıdır, bu hesaplayıcı tarafından modellenmez ve bir değer düşüklüğünün ardından kalan defter değeri ve revize edilmiş ömür, doğru şekilde amortisman almaya devam etmek için yeniden girilmelidir.
Sıkça Sorulan Sorular
Hangi yöntemi seçmeliyim? Doğrusal yöntem maliyeti yıllara eşit dağıtır ve düzenli şekilde yıpranan varlıklar için uygundur. Azalan bakiye yöntemi ise gideri ilk yıllara yığar; bilgisayar veya araç gibi değerini en hızlı ilk dönemde kaybeden varlıklar için idealdir.
Azalan bakiye yöntemi neden bazen erken duruyor? Bir varlık hurda değerinin altına amorti edilemeyeceğinden, hesaplama aracı defter değeri hurda değerine ulaştığında durur.
Hurda değeri azalan bakiye yöntemini etkiler mi? Evet — alt sınırı belirler. Yüzde oranı hesaplama sırasında hurda değerini dikkate almaz, ancak son yıl defter değeri bunun altına düşmeyecek şekilde ayarlanır.