Что считает этот калькулятор амортизации
Калькулятор показывает, сколько стоимости теряет актив за каждый год эксплуатации и сколько он будет стоить к концу срока службы. Поддерживаются два самых распространённых метода учёта — линейный и метод уменьшаемого остатка с удвоенной нормой. Инструмент подходит для компаний и частных лиц в большинстве стран, где применяются стандартные правила бухгалтерского учёта. Вы вводите четыре параметра, а калькулятор выдаёт годовую амортизацию, общую сумму амортизации и итоговую остаточную стоимость. Учтите: в российском бухгалтерском и налоговом учёте действуют свои нормы (ПБУ, Налоговый кодекс, амортизационные группы), поэтому при подготовке официальной отчётности сверяйтесь с местными правилами.
Какие данные нужно ввести
- Первоначальная стоимость — цена приобретения актива.
- Ликвидационная стоимость — ожидаемая цена перепродажи или стоимость лома в конце срока службы.
- Срок полезного использования (лет) — сколько лет вы планируете пользоваться активом.
- Метод амортизации — выберите линейный для равных ежегодных сумм или уменьшаемый остаток для больших списаний в первые годы.
Используемые формулы
Линейный метод: амортизируемая база (стоимость − ликвидационная стоимость) делится поровну на все годы:
- Годовая амортизация:
- Общая амортизация = Первоначальная стоимость − Ликвидационная стоимость
- Итоговая остаточная стоимость = Ликвидационная стоимость
Уменьшаемый остаток: калькулятор применяет удвоенную норму \(2 \div \text{Срок службы}\) к остаточной стоимости на начало каждого года. Как только очередное начисление опустило бы остаточную стоимость ниже ликвидационной, сумма ограничивается — так актив никогда не амортизируется ниже ликвидационной стоимости. Каждый год выводится отдельной строкой.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Useful Life}} \\ BV_{0} &= \text{Asset Cost} \\ BV_{t} &\geq \text{Salvage Value} \end{aligned} \right. \end{gathered}$$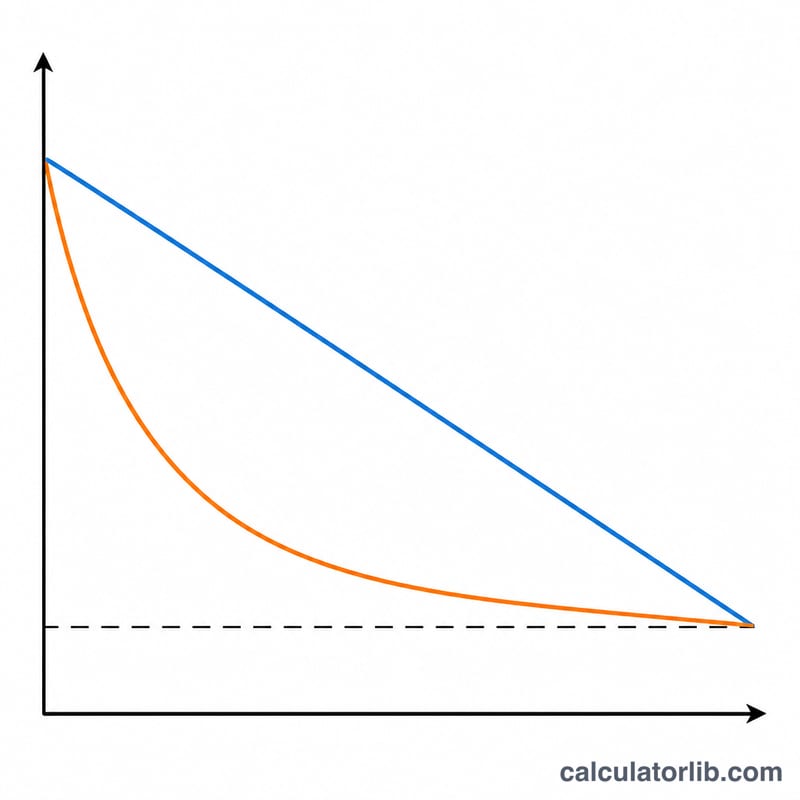
Разбор на примере
Предположим, актив стоит $10 000, его ликвидационная стоимость составляет $1 000, а срок службы — 5 лет.
- Линейный метод: \((\$10\,000 - \$1\,000) \div 5 = \) $1 800 в год. Общая амортизация $9 000; итоговая остаточная стоимость $1 000.
- Уменьшаемый остаток: норма \(= 2 \div 5 = 40\%\). Год 1: $4 000 (остаток $6 000), Год 2: $2 400, Год 3: $1 440, Год 4: $864, а остаток последнего года ограничивается так, чтобы остаточная стоимость составила ровно $1 000.
Частые вопросы
Какой метод выбрать? Линейный распределяет стоимость равномерно и подходит для активов, которые изнашиваются постепенно. Уменьшаемый остаток смещает расходы на первые годы и удобен для компьютеров или транспорта, которые быстрее всего теряют в цене в начале срока.
Почему уменьшаемый остаток иногда «останавливается» раньше? Калькулятор прекращает начисление, как только остаточная стоимость достигает ликвидационной: ниже этой границы актив амортизировать нельзя.
Влияет ли ликвидационная стоимость на метод уменьшаемого остатка? Да — она задаёт нижний предел. Процентная норма во время расчёта ликвидационную стоимость не учитывает, но в последний год сумма корректируется, чтобы остаточная стоимость не опустилась ниже неё.
Что означает ваш результат амортизации
Годовая сумма амортизации — это распределение уже уплаченных затрат, а не платеж. Это бесналичный расход: он снижает отчетную прибыль в отчете о прибылях и убытках за каждый год полезного использования актива, но деньги не покидают бизнес при его записи. Денежный отток произошел один раз, когда был куплен актив. Вот почему прибыль и операционный денежный поток отличаются, и почему амортизация добавляется обратно при получении денежного потока из чистого дохода.
Соответствующий промежуточный итог — это накопленная амортизация — счет контрактива, который растет в каждом периоде и представляется как вычет из стоимости актива в балансовом листе. Балансовая стоимость (чистая балансовая стоимость) — это просто то, что осталось:
$$\text{Балансовая стоимость} = \text{Стоимость} - \text{Накопленная амортизация}$$Например, оборудование стоимостью $60,000 с остаточной стоимостью $6,000 в течение 10-летнего срока амортизируется
$$D_{\text{годовая}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$в год на основе прямолинейного метода — $5,400.00 — так что через четыре года накопленная амортизация составляет $21,600 и балансовая стоимость составляет
$$\text{Балансовая стоимость}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$Балансовая стоимость — это не рыночная стоимость. Это бухгалтерская цифра, полученная из стоимости, оценки остатка и срока, которые вы ввели, и она ничего не говорит о том, что актив действительно получит при продаже. Трехлетний ноутбук с балансовой стоимостью $277.78 может стоить $600 или $50 на открытом рынке; хорошо обслуживаемая машина часто продается дороже, чем его балансовая стоимость. При любом методе балансовая стоимость прекращает падение, когда достигает введенной вами остаточной стоимости — амортизация ограничена так, чтобы актив никогда не был написан ниже этого минимума, и окончательная балансовая стоимость, сообщаемая этим калькулятором, равна остаточной стоимости, когда метод полностью исчерпывает амортизируемую базу.
Поскольку балансовая стоимость и выручка от продажи независимы, выбытие производит бухгалтерскую прибыль или убыток при выбытии, рассчитываемый как выручка минус балансовая стоимость на дату выбытия: продажа вышеуказанного оборудования за $45,000 в 4-м году дает прибыль $6,600, а продажа его за $30,000 дает убыток $8,400. Эта прибыль или убыток — это исправление более ранних оценок амортизации, а не отдельный операционный результат.
Наконец, это цифры амортизации в бухгалтерском учете, подготовленные для финансовой отчетности. Налогоспособная амортизация устанавливается собственными предписанными графиками каждой юрисдикции и обычно отличается: Соединенные Штаты используют периоды восстановления MACRS с предписанными процентными таблицами (плюс положения, такие как расходование по Разделу 179 и бонусная амортизация), Соединенное Королевство использует капитальные скидки, включая скидку на годовые инвестиции и скидки на снижение стоимости, а не полезные сроки использования для конкретного актива, а другие страны публикуют свои собственные ставки и классы активов. Остаточная стоимость, например, полностью игнорируется в соответствии с MACRS. Не вводите число из этого калькулятора в налоговую декларацию; это отчетная и плановая цифра, и разница между амортизацией в бухгалтерском учете и налоговой амортизацией — это то, что создает отложенные налоговые остатки.
Определены ключевые термины амортизации
- Стоимость актива (капитализированная стоимость) — общая сумма, признаваемая для актива: цена покупки плюс затраты на подготовку к использованию, такие как доставка, невозвратные пошлины, установка и первоначальное тестирование. Это вход assetCost. Финансовые проценты и текущий ремонт обычно расходуются вместо капитализации.
- Остаточная стоимость (остаток или утильная стоимость) — предполагаемая сумма, подлежащая возмещению в конце полезного срока, за вычетом затрат на выбытие. Это вход salvageValue и служит минимумом для балансовой стоимости при обоих методах. Введите 0, если вы ожидаете, что актив будет бесполезен при выбытии.
- Полезный срок — количество периодов, в течение которых актив, как ожидается, будет использоваться этим владельцем, а не его полный физический срок службы. Это вход usefulLife, читаемый здесь в годах, и он также устанавливает коэффициент снижающегося остатка.
- Амортизируемая база — \(\text{Стоимость} - \text{Остаток}\): общая сумма, которая будет отнесена на расходы в течение срока. Это числитель формулы прямой линии и максимальная кумулятивная амортизация при любом методе.
- Годовой расход амортизации — сумма, отнесенная против прибыли за один год. При использовании прямой линии она постоянна; при снижающемся остатке она отличается каждый год, поэтому единственная цифра за один год описывает только первый год.
- Накопленная амортизация — совокупный итог всей амортизации, отнесенной на актив на сегодняшний день. Это счет контрактива: он имеет кредитовое сальдо и вычитается из стоимости в балансовом листе, а не отображается как обязательство.
- Балансовая стоимость / чистая балансовая стоимость — стоимость минус накопленная амортизация, т. е. истекший период стоимости актива. Окончательная балансовая стоимость, о которой сообщает этот калькулятор, — это остаток, оставшийся в конце полезного срока, который равен остаточной стоимости, когда метод полностью списывает актив.
- Прямолинейный метод — равномерно распределяет амортизируемую базу: \(D = (\text{Стоимость} - \text{Остаток}) / \text{Срок}\). Выберите straightLine для этого. Это наиболее распространенный выбор для активов, которые обеспечивают примерно постоянное обслуживание в течение каждого года, такие как здания и мебель.
- Коэффициент снижающегося остатка и двойного снижающегося остатка — ускоренный метод, который применяет постоянный коэффициент к снижающейся балансовой стоимости. Опция decliningBalance здесь использует коэффициент двойного снижения \(r = 2 / \text{Срок}\): 40% для пятилетнего актива, 20% для десятилетнего актива. Остаточная стоимость исключена из расчета первого года и входит только как предел, ограничивающий последующие годы.
- Полугодовое соглашение — налоговое и политическое соглашение, которое рассматривает каждый актив так, как если бы он был введен в эксплуатацию в середине года, поэтому в первый и последний года берется только половина года амортизации (оно встроено в таблицы MACRS США). Этот калькулятор не применяет его: каждый год, включая первый, получает полный год. Сократите цифру 1-го года вдвое, если это требуется в соответствии с вашей политикой или юрисдикцией.
- Обесценение — отдельное, внеплановое снижение стоимости, записываемое, когда возмещаемая сумма актива падает ниже его балансовой стоимости, например после повреждения или устаревания. Обесценение является событийным, а не привязанным ко времени, не моделируется этим калькулятором, и после обесценения оставшаяся балансовая стоимость и пересмотренный срок должны быть введены повторно для правильного продолжения амортизации.