ماذا تفعل حاسبة الإهلاك هذه؟
تحسب هذه الأداة مقدار القيمة التي يفقدها الأصل كل عام، وكم تبلغ قيمته في نهاية عمره الإنتاجي. وهي تدعم اثنتين من أكثر طرق المحاسبة شيوعًا — طريقة القسط الثابت وطريقة القسط المتناقص المضاعف — وتناسب الشركات والأفراد في معظم الدول التي تعتمد المبادئ المحاسبية المتعارف عليها. ما عليك سوى إدخال أربع بيانات، لتُظهر لك الأداة الإهلاك السنوي، وإجمالي الإهلاك، والقيمة الدفترية النهائية.
البيانات التي تُدخلها
- تكلفة الأصل – سعر الشراء الأصلي للأصل.
- القيمة المتبقية (قيمة الخردة) – القيمة التقديرية لإعادة البيع أو الخردة في نهاية عمر الأصل.
- العمر الإنتاجي (بالسنوات) – عدد السنوات التي تتوقع استخدام الأصل خلالها.
- طريقة الإهلاك – اختر القسط الثابت للحصول على مبالغ سنوية متساوية، أو القسط المتناقص لاحتساب مبالغ إهلاك أكبر في السنوات الأولى.
المعادلات المستخدمة
القسط الثابت: يُوزَّع أساس الإهلاك (التكلفة − القيمة المتبقية) بالتساوي على مدى السنوات:
- الإهلاك السنوي = $$D_{\text{annual}} = \frac{\text{Asset Cost} - \text{Salvage Value}}{\text{Useful Life}}$$
- إجمالي الإهلاك = \(\text{Asset Cost} - \text{Salvage Value}\)
- القيمة الدفترية النهائية = القيمة المتبقية
القسط المتناقص: تستخدم الحاسبة معدل القسط المتناقص المضاعف وهو \(2 \div \text{Useful Life}\)، ويُطبَّق على القيمة الدفترية المتبقية في كل عام. وبمجرد أن يؤدي إهلاك سنة ما إلى انخفاض القيمة الدفترية دون القيمة المتبقية، يُحدَّد المبلغ بحيث لا تنخفض قيمة الأصل أبدًا تحت القيمة المتبقية. ويُعرَض رقم كل سنة على حدة.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Useful Life}} \\ BV_{0} &= \text{Asset Cost} \\ BV_{t} &\geq \text{Salvage Value} \end{aligned} \right. \end{gathered}$$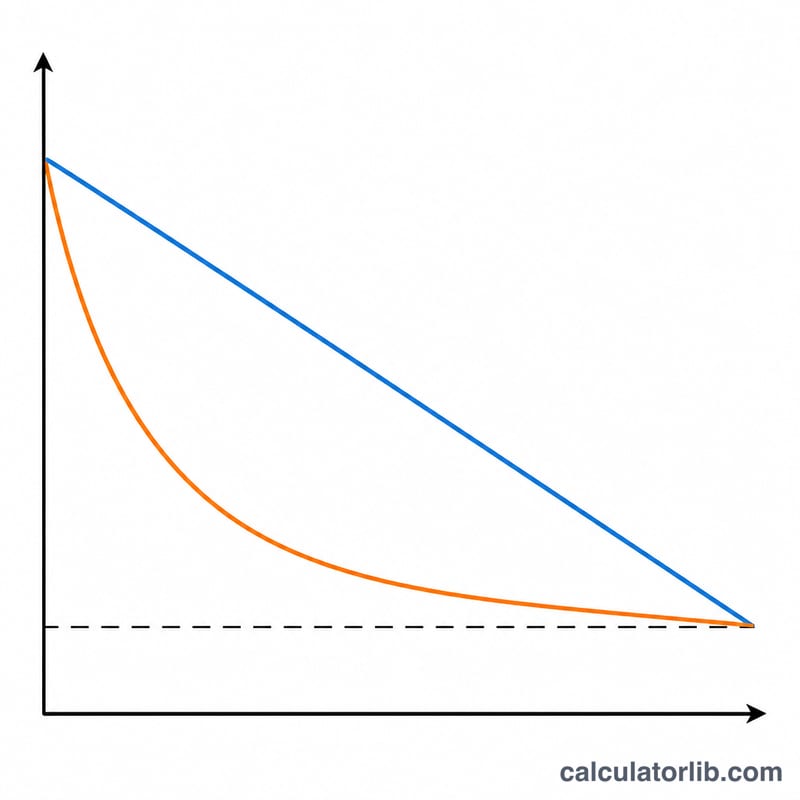
مثال تطبيقي
لنفترض أن تكلفة أصل ما تبلغ 10,000 دولار، وقيمته المتبقية 1,000 دولار، وعمره الإنتاجي 5 سنوات.
- القسط الثابت: $$(10{,}000 - 1{,}000) \div 5 = 1{,}800$$ 1,800 دولار سنويًا. إجمالي الإهلاك 9,000 دولار؛ والقيمة الدفترية النهائية 1,000 دولار.
- القسط المتناقص: المعدل = \(2 \div 5 = 40\%\). السنة الأولى: 4,000 دولار (القيمة الدفترية 6,000 دولار)، السنة الثانية: 2,400 دولار، السنة الثالثة: 1,440 دولار، السنة الرابعة: 864 دولارًا، ويُحدَّد المبلغ المتبقي بحيث تستقر القيمة الدفترية عند القيمة المتبقية البالغة 1,000 دولار.
ما يعنيه نتيجة الاستهلاك الخاصة بك
رقم الاستهلاك السنوي هو تخصيص تكلفة قمت بدفعها بالفعل، وليس دفعة. إنه مصروف غير نقدي: فهو يقلل الربح المُبلغ عنه في بيان الدخل لكل سنة من سنوات العمر الإنتاجي للأصل، لكن لا تغادر أموال الشركة عند تسجيله. حدثت حركة النقد الخارجة مرة واحدة، عند شراء الأصل. هذا هو السبب في اختلاف الربح والتدفق النقدي التشغيلي، وسبب إعادة إضافة الاستهلاك عند اشتقاق التدفق النقدي من صافي الدخل.
الإجمالي المتراكم المقابل هو الاستهلاك المتراكم — حساب مقابل للأصول ينمو في كل فترة ويُعرض كخصم من تكلفة الأصل في الميزانية العمومية. القيمة الدفترية (صافي القيمة الدفترية) هي ببساطة ما تبقى:
$$\text{القيمة الدفترية} = \text{التكلفة} - \text{الاستهلاك المتراكم}$$على سبيل المثال، المعدات التي تكلف 60,000 دولار بقيمة إنقاذ تبلغ 6,000 دولار على مدى عمر 10 سنوات تنخفض قيمتها
$$D_{\text{السنوي}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$سنويًا على أساس الخط المستقيم — $5,400.00 — لذا بعد أربع سنوات يكون الاستهلاك المتراكم 21,600 دولار وتكون القيمة الدفترية
$$\text{القيمة الدفترية}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$القيمة الدفترية ليست القيمة السوقية. إنها رقم محاسبي ينتج من التكلفة وتقدير الإنقاذ والعمر الذي أدخلته، وهي لا تقول شيئًا عن القيمة الفعلية التي قد يحصل عليها الأصل إذا تم بيعه. جهاز كمبيوتر محمول يبلغ عمره ثلاث سنوات بقيمة دفترية قدرها 277.78 دولار قد يكون بقيمة 600 دولار أو 50 دولار في السوق المفتوحة؛ غالبًا ما تباع الآلة المصانة جيدًا بأكثر من قيمتها الدفترية. في ظل أي من الطريقتين، تتوقف القيمة الدفترية عن الانخفاض بمجرد وصولها إلى قيمة الإنقاذ التي أدخلتها — يتم تحديد الاستهلاك بحيث لا يتم كتابة الأصل أقل من هذا الحد الأدنى، والقيمة الدفترية النهائية التي تم الإبلاغ عنها من قبل هذه الحاسبة تساوي قيمة الإنقاذ كلما استنفدت الطريقة بالكامل القاعدة القابلة للاستهلاك.
لأن القيمة الدفترية وعائدات البيع مستقلة، فإن التصرف ينتج عن ربح أو خسارة محاسبية عند التصرف، يتم حسابها كعائدات ناقص القيمة الدفترية في تاريخ التصرف: بيع المعدات أعلاه مقابل 45,000 دولار في السنة 4 يعطي ربح 6,600 دولار، بينما بيعها مقابل 30,000 دولار يعطي خسارة 8,400 دولار. هذا الربح أو الخسارة هو تصحيح لتقديرات الاستهلاك السابقة، وليس نتيجة تشغيلية منفصلة.
أخيرًا، هذه أرقام استهلاك دفترية، معدة للإبلاغ المالي. يتم تحديد الاستهلاك المسموح به من قبل الضرائب من خلال الجداول الموصوفة الخاصة بكل اختصاص قانوني وعادة ما يكون مختلفًا: تستخدم الولايات المتحدة فترات استرجاع MACRS مع جداول النسب المئوية الموصوفة (بالإضافة إلى أحكام مثل نفقات القسم 179 والاستهلاك الإضافي)، والمملكة المتحدة تستخدم بدلات رأس المال بما في ذلك بدل الاستثمار السنوي وبدلات التحرر بدلاً من الأعمار الإنتاجية لكل أصل، وتنشر الدول الأخرى معدلاتها وفئات أصولها. قيمة الإنقاذ، على سبيل المثال، يتم تجاهلها تمامًا بموجب MACRS. لا تدخل رقمًا من هذه الحاسبة على إقرار ضريبي؛ إنها رقم إبلاغ وتخطيط، والفجوة بين الاستهلاك الدفتري والضريبي هي ما يخلق أرصدة الضرائب المؤجلة.
المصطلحات الرئيسية للاستهلاك المعرفة
- تكلفة الأصل (التكلفة الرأسمالية) — المبلغ الإجمالي المعترف به للأصل: سعر الشراء بالإضافة إلى تكاليف تحضيره للاستخدام، مثل التسليم والرسوم غير القابلة للاسترجاع والتثبيت والاختبار الأولي. هذا هو إدخال assetCost. يتم عادةً استحقاق فائدة التمويل والإصلاحات الروتينية بدلاً من رسملتها.
- قيمة الإنقاذ (القيمة المتبقية أو قيمة الخردة) — المبلغ المتوقع استرجاعه في نهاية العمر الإنتاجي، صافي تكاليف التخلص. إنها إدخال salvageValue وتعمل كأرضية للقيمة الدفترية في كلا الطريقتين. أدخل 0 إذا كنت تتوقع أن يكون الأصل بلا قيمة عند التقاعد.
- العمر الإنتاجي — عدد الفترات التي يُتوقع أن يُستخدم فيها الأصل من قبل هذا المالك، وليس عمره الفيزيائي الإجمالي. إنها إدخال usefulLife، مقروءة هنا بالسنوات، وتحدد أيضًا معدل الرصيد المتناقص.
- القاعدة القابلة للاستهلاك — \(\text{التكلفة} - \text{الإنقاذ}\): المبلغ الإجمالي الذي سيتم استحقاقه على النفقات على مدار العمر. إنه البسط في صيغة الخط المستقيم والحد الأقصى للاستهلاك التراكمي في أي من الطريقتين.
- مصروف الاستهلاك السنوي — المبلغ المستحق على الربح لمدة سنة واحدة. تحت الخط المستقيم يكون ثابتًا؛ تحت الرصيد المتناقص يختلف كل سنة، لذا فإن رقم "سنوي" واحد يصف فقط السنة الأولى.
- الاستهلاك المتراكم — الإجمالي التراكمي لجميع الاستهلاك المستحق على الأصل حتى الآن. إنه حساب مقابل للأصول: فهو يحمل رصيد ائتماني ويتم طرحه من التكلفة في الميزانية العمومية بدلاً من عرضه كخصم.
- القيمة الدفترية / صافي القيمة الدفترية — التكلفة ناقص الاستهلاك المتراكم، أي الجزء غير منتهي الصلاحية من تكلفة الأصل. القيمة الدفترية النهائية التي تقدمها هذه الحاسبة هي الرصيد المتبقي في نهاية العمر الإنتاجي، والذي يساوي قيمة الإنقاذ كلما قامت الطريقة بكتابة الأصل طول الطريق.
- طريقة الخط المستقيم — توزع القاعدة القابلة للاستهلاك بالتساوي: \(D = (\text{التكلفة} - \text{الإنقاذ}) / \text{العمر}\). اختر straightLine لهذا. إنها الخيار الأكثر شيوعًا للأصول التي توفر خدمة ثابتة تقريبًا كل سنة، مثل المباني والأثاث.
- معدل الرصيد المتناقص والرصيد المتناقص المزدوج — طريقة معجلة تطبق معدل ثابت على القيمة الدفترية المتناقصة. خيار decliningBalance هنا يستخدم معدل الرصيد المتناقص المزدوج \(r = 2 / \text{العمر}\): 40% لأصل مدته 5 سنوات، 20% لأصل مدته 10 سنوات. يتم استبعاد قيمة الإنقاذ من حساب السنة 1 وتدخل فقط كحد يحد من السنوات اللاحقة.
- اتفاقية منتصف السنة — اتفاقية ضريبية وسياسية تعامل كل أصل كما لو تم وضعه في الخدمة في منتصف السنة، لذا يتم أخذ نصف سنة فقط من الاستهلاك في السنوات الأولى والأخيرة (وهي مدمجة في جداول MACRS الأمريكية). هذه الحاسبة لا تطبقها: كل سنة، بما في ذلك الأولى، تتلقى رسوم سنة كاملة. قسّم رقم السنة 1 على نصفه بنفسك إذا كانت سياستك أو اختصاصك يتطلب الاتفاقية.
- الانخفاض في القيمة — انخفاض منفصل وغير مجدول يتم تسجيله عندما ينخفض المبلغ القابل للاسترجاع للأصل عن قيمته الدفترية، على سبيل المثال بعد الضرر أو الجمود. الانخفاض في القيمة مدفوع بالأحداث وليس بالوقت، وليس نموذجًا لهذه الحاسبة، وبعد الانخفاض في القيمة يجب إعادة إدخال القيمة الدفترية المتبقية والعمر المعدل للمتابعة مع الاستهلاك بشكل صحيح.
الأسئلة الشائعة
أي طريقة ينبغي أن أختار؟ توزّع طريقة القسط الثابت التكلفة بالتساوي، وتناسب الأصول التي تتآكل بمعدل ثابت. أما طريقة القسط المتناقص فتُحمِّل المصروف في السنوات الأولى، وتناسب أصولًا مثل الحواسيب والمركبات التي تفقد قيمتها بسرعة أكبر في البداية.
لماذا تتوقف طريقة القسط المتناقص مبكرًا أحيانًا؟ تتوقف الحاسبة بمجرد أن تبلغ القيمة الدفترية القيمة المتبقية، لأنه لا يمكن إهلاك الأصل إلى ما دون قيمته المتبقية المقدّرة.
هل تؤثر القيمة المتبقية في طريقة القسط المتناقص؟ نعم — فهي تحدد الحد الأدنى. يتجاهل معدل النسبة المئوية القيمة المتبقية أثناء الحساب، لكن يُعدَّل العام الأخير بحيث لا تنخفض القيمة الدفترية دونها أبدًا.