这款折旧计算器能帮你做什么
这款计算器可以算出一项资产每年损失多少价值,以及在使用寿命结束时还值多少钱。它支持两种最常用的会计折旧方法——直线法和双倍余额递减法,适用于大多数遵循通用会计准则的企业和个人。你只需填写四项信息,它就会给出每年折旧额、累计折旧总额以及期末账面价值。需要注意的是,各国(包括中国)在税法上对折旧方法和年限可能另有具体规定,本工具用于通用估算,实际申报请以当地会计与税务规定为准。
需要填写的项目
- 资产原值——资产的原始购入价格。
- 残值——资产寿命结束时预计的转售价或废品回收价。
- 使用年限(年)——你预计使用这项资产的年数。
- 折旧方法——选择直线法可让每年折旧额相等;选择余额递减法则前期折旧更多、计提更快。
计算公式
直线法:将可折旧基数(原值 − 残值)平均分摊到每一年:
- $$D_{\text{annual}} = \frac{\text{资产原值} - \text{残值}}{\text{使用年限}}$$
- 累计折旧 = 资产原值 − 残值
- 期末账面价值 = 残值
余额递减法:本计算器采用双倍折旧率,即 \(2 \div \text{使用年限}\),每年按当时剩余的账面价值计提。一旦某一年的折旧会使账面价值低于残值,系统就会自动封顶,确保资产价值永远不会低于残值。每一年的折旧额都会单独列出。
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{使用年限}} \\ BV_{0} &= \text{资产原值} \\ BV_{t} &\geq \text{残值} \end{aligned} \right. \end{gathered}$$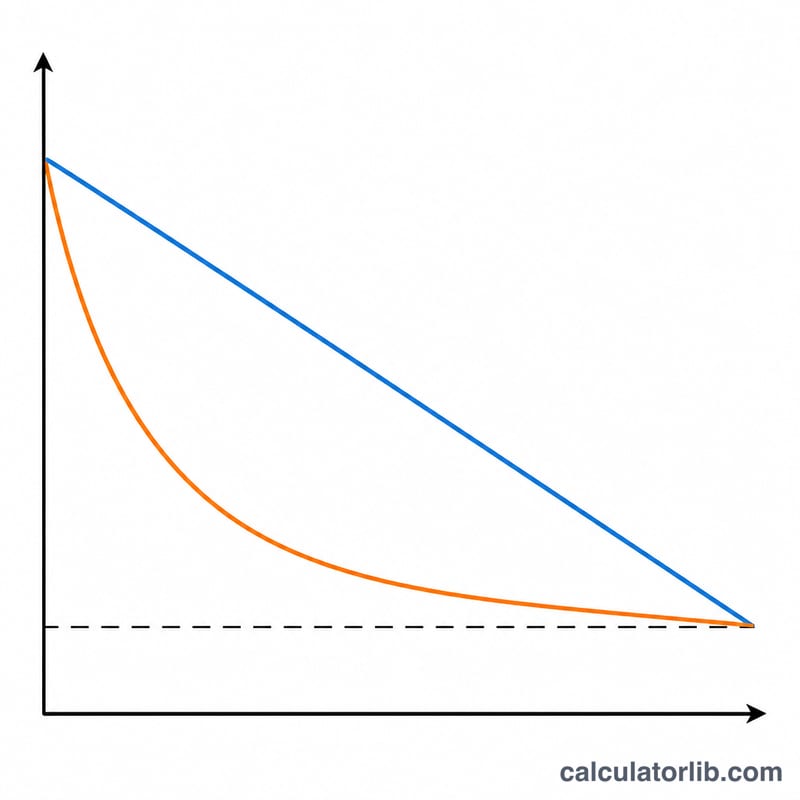
实例演示
假设一项资产原值为 $10,000,残值 $1,000,使用年限 5 年。
- 直线法:$$(\$10{,}000 - \$1{,}000) \div 5 = \$1{,}800 \text{ 每年}$$累计折旧 $9,000,期末账面价值 $1,000。
- 余额递减法:折旧率 \(= 2 \div 5 = 40\%\)。第 1 年:$4,000(账面价值降至 $6,000),第 2 年:$2,400,第 3 年:$1,440,第 4 年:$864,最后一年的折旧额会被封顶,使账面价值恰好落在 $1,000 的残值上。
您的折旧结果的含义
年度折旧数字是您已支付成本的一种分配,而不是支付。这是一项非现金费用:它减少了资产有用寿命内每年收入声明中的报告利润,但在记录时没有现金离开业务。现金流出发生了一次,当资产被购买时。这就是为什么利润和营运现金流不同,以及为什么在从净收入推导现金流时会将折旧加回。
相应的累计总额是累计折旧——一个对资产账户,每期增长,在资产负债表上作为资产成本的扣除项目呈列。账面价值(净账面价值)简单地说就是剩下的部分:
$$\text{账面价值} = \text{成本} - \text{累计折旧}$$例如,成本为$60,000、残值为$6,000、寿命为10年的设备按直线法折旧
$$D_{\text{年度}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$每年——$5,400.00——因此在第四年后,累计折旧为$21,600,账面价值为
$$\text{账面价值}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$账面价值不是市场价值。这是由您输入的成本、残值估计和寿命产生的会计数字,对资产实际出售时能获得的价格毫无说明。一台账面价值为$277.78的三年旧笔记本电脑在公开市场上可能值$600或$50;保养良好的机器通常以高于其账面价值的价格出售。在两种方法下,一旦账面价值达到您输入的残值就停止下降——折旧被限定在上限,使资产永远不会被减记到该底线以下,本计算器报告的最终账面价值等于残值,只要该方法完全耗尽可折旧基数。
由于账面价值和销售收入是独立的,处置会产生会计处置损益,计算为收入减去处置日期的账面价值:在第4年以$45,000出售上述设备会产生$6,600的收益,而以$30,000出售会产生$8,400的损失。该收益或损失是对较早折旧估计的更正,而不是单独的经营成果。
最后,这些是账面折旧数字,为财务报告编制。可税前扣除的折旧由各司法管辖区自己规定的时间表设定,通常不同:美国使用MACRS回收期和规定的百分比表(加上第179条加速折旧和额外折旧等规定),英国使用资本津贴,包括年度投资津贴和逐年递减津贴,而不是按资产有用寿命,其他国家公布自己的税率和资产类别。例如,残值在MACRS下完全被忽视。不要在税务申报表上输入此计算器的数字;它是一个报告和规划数字,账面折旧与税收折旧之间的差异就是产生递延所得税余额的原因。
关键折旧术语定义
- 资产成本(资本化成本)——为资产确认的总金额:购买价格加上使其可用的成本,如运输、不可收回的关税、安装和初始测试。这是assetCost输入。融资利息和日常维修通常作为费用记录而不是资本化。
- 残值(剩余或废旧价值)——在有用寿命结束时可收回的估计金额,扣除处置成本。它是salvageValue输入,在两种方法下都充当账面价值的下限。如果您认为资产在退休时毫无价值,请输入0。
- 有用寿命——资产预期被本所有者使用的期数,而不是其总物理寿命。它是usefulLife输入,这里以年为单位表示,它还确定了余额递减率。
- 可折旧基数——\(\text{成本} - \text{残值}\):将在寿命期内作为费用计入的总金额。它是直线公式的分子,也是两种方法下的最大累计折旧。
- 年度折旧费用——一年内对利润计入的金额。在直线法下它是恒定的;在余额递减法下每年都不同,因此单个"年度"数字仅描述第一年。
- 累计折旧——迄今为止对资产计入的所有折旧的累计总额。它是对资产账户:它有贷方余额,在资产负债表上从成本中扣除,而不是显示为负债。
- 账面价值/净账面价值——成本减去累计折旧,即资产成本的未到期部分。本计算器报告的最终账面价值是有用寿命结束时的余额,该方法将资产完全减记时等于残值。
- 直线法——均匀分配可折旧基数:\(D = (\text{成本} - \text{残值}) / \text{寿命}\)。为此选择straightLine。这是对每年提供大致恒定服务的资产的最常见选择,如建筑物和家具。
- 余额递减法和双倍余额递减率——一种加速方法,对递减账面价值应用恒定税率。这里的decliningBalance选项使用双倍余额递减率\(r = 2 / \text{寿命}\):5年资产为40%,10年资产为20%。残值不包含在第1年计算中,仅作为限制以后年份的上限。
- 半年约定——一项税收和政策约定,将每项资产视为在年中投入使用,因此在第一年和最后一年仅采用半年的折旧(它内置在美国MACRS表中)。本计算器不适用它:每一年,包括第一年,都收到全年的计费。如果您的政策或司法管辖区要求该约定,请自行将第1年数字减半。
- 减值——一项单独的、非计划性的减记,在资产的可收回金额低于其账面价值时记录,例如在损害或过时之后。减值是事件驱动的,而不是时间驱动的,不由本计算器建模,在减值后,剩余账面价值和修订寿命必须重新输入以继续正确折旧。
常见问题
我该选哪种方法?直线法将成本平均分摊,适合损耗速度稳定的资产;余额递减法把折旧集中在前期,更适合电脑、车辆等早期贬值最快的资产。
为什么余额递减法有时会提前停止?当账面价值降到残值时计算器就会停止,因为资产的折旧不能低于其预估残值。
残值会影响余额递减法的结果吗?会——它设定了折旧的下限。计算过程中折旧率本身不考虑残值,但最后一年会进行调整,确保账面价值不会跌破残值。