Công Cụ Tính Khấu Hao Này Giúp Gì Cho Bạn
Công cụ này giúp bạn tính xem mỗi năm một tài sản hao mòn bao nhiêu giá trị và còn lại bao nhiêu khi hết thời gian sử dụng. Công cụ hỗ trợ hai phương pháp khấu hao phổ biến nhất — khấu hao đường thẳng và khấu hao số dư giảm dần kép (gấp đôi) — phù hợp với doanh nghiệp và cá nhân ở hầu hết các quốc gia áp dụng chuẩn mực kế toán thông thường. Tại Việt Nam, các nguyên tắc này tương đồng với quy định về khấu hao tài sản cố định theo Thông tư 45/2013/TT-BTC, tuy nhiên bạn nên đối chiếu khung thời gian sử dụng cụ thể theo quy định hiện hành. Bạn chỉ cần nhập bốn thông tin, công cụ sẽ trả về mức khấu hao hằng năm, tổng khấu hao và giá trị còn lại cuối kỳ.
Các Thông Tin Bạn Cần Nhập
- Nguyên giá tài sản – giá mua ban đầu của tài sản.
- Giá trị thanh lý – giá trị thu hồi hoặc bán phế liệu ước tính khi hết thời gian sử dụng.
- Thời gian sử dụng (năm) – số năm bạn dự kiến sử dụng tài sản.
- Phương pháp khấu hao – chọn Đường thẳng để chia đều mức khấu hao mỗi năm, hoặc Số dư giảm dần nếu muốn khấu hao nhiều hơn trong những năm đầu.
Công Thức Áp Dụng
Phương pháp đường thẳng: phần giá trị được khấu hao (Nguyên giá − Giá trị thanh lý) được chia đều cho các năm sử dụng:
- Khấu hao hằng năm = (Nguyên giá − Giá trị thanh lý) ÷ Thời gian sử dụng
- Tổng khấu hao = Nguyên giá − Giá trị thanh lý
- Giá trị còn lại cuối kỳ = Giá trị thanh lý
Phương pháp số dư giảm dần: công cụ sử dụng tỷ lệ giảm dần kép bằng 2 ÷ Thời gian sử dụng, áp dụng lên giá trị còn lại của mỗi năm. Ngay khi mức khấu hao của một năm khiến giá trị còn lại thấp hơn giá trị thanh lý, mức khấu hao sẽ được điều chỉnh giới hạn lại để tài sản không bao giờ khấu hao xuống dưới giá trị thanh lý. Mức khấu hao của từng năm được liệt kê riêng.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Thời gian sử dụng}} \\ BV_{0} &= \text{Nguyên giá} \\ BV_{t} &\geq \text{Giá trị thanh lý} \end{aligned} \right. \end{gathered}$$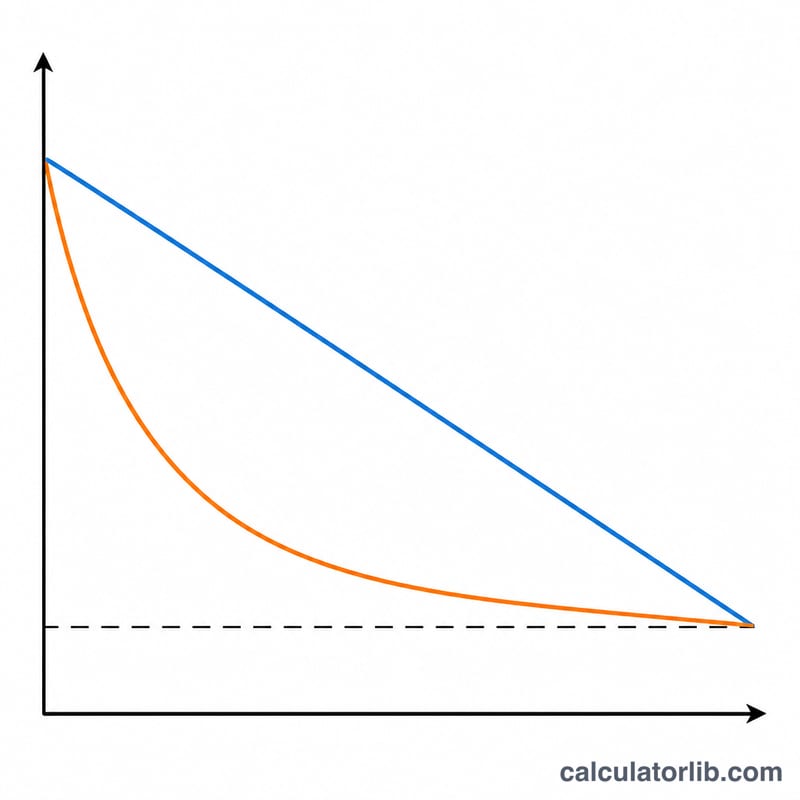
Ví Dụ Minh Họa
Giả sử một tài sản có nguyên giá 10.000 USD, giá trị thanh lý 1.000 USD và thời gian sử dụng 5 năm.
- Đường thẳng: \((10.000 \text{ USD} - 1.000 \text{ USD}) \div 5 = 1.800 \text{ USD}\) mỗi năm. Tổng khấu hao 9.000 USD; giá trị còn lại cuối kỳ 1.000 USD.
- Số dư giảm dần: tỷ lệ = \(2 \div 5 = 40\%\). Năm 1: 4.000 USD (giá trị còn lại 6.000 USD), Năm 2: 2.400 USD, Năm 3: 1.440 USD, Năm 4: 864 USD, và phần còn lại được giới hạn để giá trị còn lại dừng đúng ở mức 1.000 USD giá trị thanh lý.
Kết Quả Khấu Hao Của Bạn Có Ý Nghĩa Gì
Con số khấu hao hàng năm là phân bổ chi phí mà bạn đã trả, không phải thanh toán. Đây là chi phí không tiền mặt: nó làm giảm lợi nhuận được báo cáo trong bảng thu nhập cho mỗi năm của vòng đời hữu ích của tài sản, nhưng không có tiền nào rời khỏi doanh nghiệp khi nó được ghi lại. Dòng tiền đầu ra xảy ra một lần, khi tài sản được mua. Đây là lý do tại sao lợi nhuận và dòng tiền hoạt động khác nhau, và tại sao khấu hao được cộng lại khi dòng tiền được tính từ lợi nhuận ròng.
Tổng cộng chạy trùng khớp là khấu hao tích lũy — một tài khoản đối với tài sản tăng lên mỗi kỳ và được trình bày dưới dạng khấu trừ từ chi phí tài sản trên bảng cân đối kế toán. Giá trị sách (giá trị sách ròng) là những gì còn lại:
$$\text{Giá Trị Sách} = \text{Chi Phí} - \text{Khấu Hao Tích Lũy}$$Ví dụ, thiết bị có giá $60,000 với giá cứu ngộ $6,000 trong suốt vòng đời 10 năm khấu hao
$$D_{\text{hàng năm}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$mỗi năm trên cơ sở đường thẳng — $5,400.00 — vì vậy sau bốn năm khấu hao tích lũy là $21,600 và giá trị sách là
$$\text{Giá Trị Sách}_{4} = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$Giá trị sách không phải là giá trị thị trường. Đây là một con số kế toán được tạo ra bởi chi phí, ước tính cứu ngộ và vòng đời bạn đã nhập, và nó không nói gì về những gì tài sản sẽ thực sự mang lại nếu được bán. Một chiếc laptop ba năm tuổi với giá trị sách $277.78 có thể trị giá $600 hoặc $50 trên thị trường mở; máy được bảo trì tốt thường bán với giá cao hơn giá trị sách của nó. Theo cả hai phương pháp, giá trị sách ngừng giảm khi nó đạt đến giá cứu ngộ bạn đã nhập — khấu hao được giới hạn để tài sản không bao giờ được viết dưới sàn đó, và giá trị sách cuối cùng được báo cáo bởi máy tính này bằng giá cứu ngộ bất cứ khi nào phương pháp hoàn toàn cạn kiệt cơ sở có thể khấu hao.
Vì giá trị sách và doanh số bán hàng độc lập, thanh lý tài sản tạo ra lợi nhuận hoặc lỗ kế toán khi thanh lý, được tính là doanh số trừ giá trị sách tại ngày thanh lý: bán thiết bị trên với giá $45,000 trong Năm 4 mang lại lợi nhuận $6,600, trong khi bán nó với giá $30,000 mang lại lỗ $8,400. Lợi nhuận hoặc lỗ đó là sự điều chỉnh các ước tính khấu hao trước đó, không phải kết quả hoạt động riêng biệt.
Cuối cùng, đây là các con số khấu hao sách, được chuẩn bị cho báo cáo tài chính. Khấu hao được khấu trừ thuế được đặt bởi lịch trình quy định của mỗi khu vực pháp lý và thường khác nhau: Hoa Kỳ sử dụng các khoảng phục hồi MACRS với các bảng phần trăm quy định (cộng với các quy định như chi phí Quyết định 179 và khấu hao tiền thưởng), Vương quốc Anh sử dụng trợ cấp vốn bao gồm trợ cấp đầu tư hàng năm và trợ cấp giảm dần thay vì vòng đời hữu ích cho mỗi tài sản, và các quốc gia khác xuất bản tỷ lệ và lớp tài sản của riêng họ. Ví dụ, giá cứu ngộ bị bỏ qua hoàn toàn theo MACRS. Không nhập số từ máy tính này vào tờ khai thuế; đây là con số báo cáo và lập kế hoạch, và khoảng cách giữa khấu hao sách và thuế là những gì tạo ra số dư thuế hoãn lại.
Định Nghĩa Các Thuật Ngữ Khấu Hao Chính
- Chi phí tài sản (chi phí vốn hóa) — tổng số tiền được ghi nhận cho tài sản: giá mua cộng với chi phí chuẩn bị để sử dụng, chẳng hạn như giao hàng, thuế không hoàn lại, lắp đặt và kiểm tra ban đầu. Đây là đầu vào assetCost. Lãi suất tài chính và sửa chữa thường xuyên thường được chi tiêu thay vì vốn hóa.
- Giá cứu ngộ (giá trị còn lại hoặc giá trị phế liệu) — số tiền ước tính có thể thu hồi được vào cuối vòng đời hữu ích, sau khi trừ chi phí thanh lý. Đây là đầu vào salvageValue và hoạt động như sàn cho giá trị sách theo cả hai phương pháp. Nhập 0 nếu bạn mong đợi tài sản sẽ vô giá khi thải nạp.
- Vòng đời hữu ích — số kỳ mà tài sản được kỳ vọng sẽ được sử dụng bởi chủ sở hữu này, không phải vòng đời vật lý tổng thể của nó. Đây là đầu vào usefulLife, được đọc ở đây tính bằng năm, và nó cũng xác định tỷ lệ dư số giảm dần.
- Cơ sở có thể khấu hao — \(\text{Chi Phí} - \text{Cứu Ngộ}\): tổng số tiền sẽ được ghi vào chi phí trong suốt vòng đời. Đây là tử số của công thức đường thẳng và khấu hao tích lũy tối đa theo cả hai phương pháp.
- Chi phí khấu hao hàng năm — số tiền được ghi chống lại lợi nhuận cho một năm. Theo đường thẳng, nó là hằng số; theo dư số giảm dần, nó khác nhau mỗi năm, vì vậy một con số "hàng năm" duy nhất chỉ mô tả năm đầu tiên.
- Khấu hao tích lũy — tổng cộng tích lũy của tất cả khấu hao được ghi trên tài sản cho đến nay. Đây là một tài khoản đối với tài sản: nó mang lại một số dư tín dụng và được trừ từ chi phí trên bảng cân đối kế toán thay vì được hiển thị dưới dạng khoản nợ.
- Giá trị sách / giá trị sách ròng — chi phí trừ khấu hao tích lũy, tức là phần chi phí tài sản chưa hết hạn. Giá trị sách cuối cùng mà máy tính này báo cáo là số dư còn lại vào cuối vòng đời hữu ích, bằng giá cứu ngộ bất cứ khi nào phương pháp viết tài sản xuống hết.
- Phương pháp đường thẳng — phân tán cơ sở có thể khấu hao đều đặn: \(D = (\text{Chi Phí} - \text{Cứu Ngộ}) / \text{Vòng Đời}\). Chọn straightLine cho phương pháp này. Đây là lựa chọn phổ biến nhất cho các tài sản cung cấp dịch vụ xấp xỉ không đổi mỗi năm, chẳng hạn như tòa nhà và nội thất.
- Tỷ lệ dư số giảm dần và dư số giảm dần gấp đôi — một phương pháp tăng tốc áp dụng tỷ lệ không đổi cho giá trị sách giảm dần. Tùy chọn decliningBalance ở đây sử dụng tỷ lệ giảm dần gấp đôi \(r = 2 / \text{Vòng Đời}\): 40% cho tài sản 5 năm, 20% cho tài sản 10 năm. Giá cứu ngộ được loại trừ khỏi phép tính Năm 1 và chỉ nhập vào dưới dạng giới hạn giới hạn những năm sau.
- Quy ước nửa năm — một quy ước thuế và chính sách coi mỗi tài sản như thể nó được đưa vào sử dụng vào giữa năm, vì vậy chỉ khấu hao nửa năm được lấy vào năm đầu tiên và năm cuối cùng (nó được tích hợp sẵn trong các bảng MACRS của Hoa Kỳ). Máy tính này không áp dụng nó: mỗi năm, bao gồm cả năm đầu tiên, nhận một khoản phí cả năm. Giảm một nửa con số Năm 1 của bạn nếu chính sách hoặc khu vực pháp lý của bạn yêu cầu quy ước.
- Suy giảm — một khoản giảm giá riêng, không được lên lịch được ghi lại khi số tiền có thể thu hồi được của tài sản giảm xuống dưới giá trị sách của nó, ví dụ như sau khi hư hỏng hoặc lỗi thời. Suy giảm được thúc đẩy bởi sự kiện chứ không phải theo thời gian, không được mô hình hóa bởi máy tính này, và sau khi suy giảm, giá trị sách còn lại và vòng đời được sửa đổi phải được nhập lại để tiếp tục khấu hao chính xác.
Câu Hỏi Thường Gặp
Nên chọn phương pháp nào? Phương pháp đường thẳng phân bổ chi phí đều nhau, phù hợp với tài sản hao mòn đều theo thời gian. Phương pháp số dư giảm dần dồn chi phí vào những năm đầu, phù hợp với các tài sản như máy tính hoặc xe cộ vốn mất giá nhanh nhất trong giai đoạn đầu sử dụng.
Tại sao phương pháp số dư giảm dần đôi khi dừng sớm? Công cụ sẽ ngừng tính khi giá trị còn lại chạm tới giá trị thanh lý, vì tài sản không thể được khấu hao xuống thấp hơn mức giá trị thanh lý ước tính.
Giá trị thanh lý có ảnh hưởng đến phương pháp số dư giảm dần không? Có — nó đóng vai trò là mức sàn. Tỷ lệ phần trăm không tính đến giá trị thanh lý trong quá trình tính toán, nhưng năm cuối sẽ được điều chỉnh để giá trị còn lại không bao giờ thấp hơn mức này.