Qué hace esta calculadora de depreciación
Esta calculadora determina cuánto valor pierde un activo cada año y cuánto vale al final de su vida útil. Admite dos de los métodos contables más utilizados —el lineal y el de saldo decreciente doble— y resulta útil tanto para empresas como para particulares en la mayoría de los países que siguen las prácticas contables estándar. Solo tienes que introducir cuatro datos y obtendrás la depreciación anual, la depreciación total y el valor contable final.
Datos que debes introducir
- Coste del activo: el precio de compra original del activo.
- Valor residual: el valor estimado de reventa o de desecho al final de su vida útil.
- Vida útil (años): durante cuántos años esperas utilizar el activo.
- Método de depreciación: elige Lineal para importes anuales iguales, o Saldo decreciente para amortizaciones más altas en los primeros años.
Fórmulas utilizadas
Método lineal: la base depreciable (Coste − Valor residual) se reparte por igual entre los años:
- Depreciación anual = (Coste del activo − Valor residual) ÷ Vida útil
- Depreciación total = Coste del activo − Valor residual
- Valor contable final = Valor residual
Método de saldo decreciente: la calculadora aplica la tasa de saldo decreciente doble, igual a \(2 \div \text{Vida útil}\), sobre el valor contable restante cada año. En cuanto la depreciación de un año haría que el valor contable cayera por debajo del valor residual, se limita para que el activo nunca se deprecie por debajo de ese valor. La cifra de cada año se muestra por separado.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Vida útil}} \\ BV_{0} &= \text{Coste del activo} \\ BV_{t} &\geq \text{Valor residual} \end{aligned} \right. \end{gathered}$$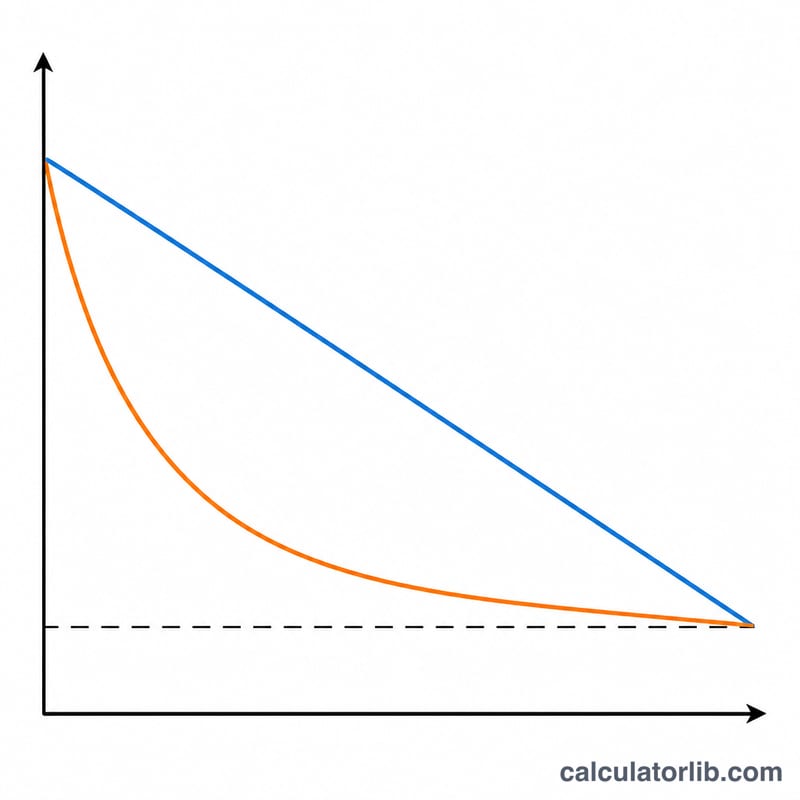
Ejemplo práctico
Imagina un activo que cuesta 10.000 $, con un valor residual de 1.000 $ y una vida útil de 5 años.
- Método lineal: \((10\,000\,\$ - 1\,000\,\$) \div 5 = \mathbf{1\,800\,\$\ \text{al año}}\). Depreciación total: 9.000 $; valor contable final: 1.000 $.
- Saldo decreciente: tasa \(= 2 \div 5 = 40\,\%\). Año 1: 4.000 $ (valor contable 6.000 $); Año 2: 2.400 $; Año 3: 1.440 $; Año 4: 864 $; el importe restante se limita para que el valor contable termine en el valor residual de 1.000 $.
Qué significa su resultado de depreciación
La cifra de depreciación anual es una asignación de un costo que ya ha pagado, no un pago. Es un gasto que no es en efectivo: reduce la ganancia reportada en el estado de resultados para cada año de la vida útil del activo, pero no sale dinero del negocio cuando se registra. El flujo de efectivo de salida ocurrió una sola vez, cuando se compró el activo. Por eso la ganancia y el flujo de efectivo operativo difieren, y por eso la depreciación se suma nuevamente cuando el flujo de efectivo se deriva del ingreso neto.
El total acumulado correspondiente es la depreciación acumulada — una cuenta contra-activo que crece cada período y se presenta como una deducción del costo del activo en el balance general. El valor en libros (valor neto en libros) es simplemente lo que queda:
$$\text{Valor en libros} = \text{Costo} - \text{Depreciación acumulada}$$Por ejemplo, un equipo que cuesta $60,000 con un valor de salvamento de $6,000 durante una vida útil de 10 años se deprecia
$$D_{\text{anual}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$por año sobre una base de línea recta — $5,400.00 — entonces después de cuatro años la depreciación acumulada es $21,600 y el valor en libros es
$$\text{Valor en libros}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$El valor en libros no es el valor de mercado. Es un número de contabilidad producido por el costo, la estimación de salvamento y la vida que ingresó, y no dice nada sobre lo que realmente obtendría el activo si se vendiera. Una computadora portátil de tres años con un valor en libros de $277.78 puede valer $600 o $50 en el mercado abierto; una máquina bien mantenida a menudo se vende por más que su valor en libros. Bajo cualquiera de los dos métodos, el valor en libros deja de disminuir una vez que alcanza el valor de salvamento que ingresó — la depreciación se limita para que el activo nunca se escriba por debajo de ese piso, y el valor en libros final reportado por esta calculadora es igual al valor de salvamento siempre que el método agote completamente la base depreciable.
Debido a que el valor en libros y el producto de la venta son independientes, una disposición produce una ganancia o pérdida en la disposición contable, calculada como producto menos valor en libros en la fecha de disposición: vender el equipo anterior por $45,000 en el Año 4 da una ganancia de $6,600, mientras que venderlo por $30,000 da una pérdida de $8,400. Esa ganancia o pérdida es una corrección de estimaciones de depreciación anteriores, no un resultado operativo separado.
Finalmente, estas son cifras de depreciación contable, preparadas para informes financieros. La depreciación deducible fiscalmente se establece por los calendarios prescritos de cada jurisdicción y generalmente es diferente: los Estados Unidos utiliza períodos de recuperación MACRS con tablas de porcentaje prescritas (más disposiciones tales como gasto de la Sección 179 y depreciación de bonificación), el Reino Unido utiliza asignaciones de capital incluyendo la asignación de inversión anual y asignaciones de amortización en lugar de vidas útiles por activo, y otros países publican sus propias tasas y clases de activos. El valor de salvamento, por ejemplo, se ignora completamente bajo MACRS. No ingrese un número de esta calculadora en una declaración de impuestos; es una cifra de informes y planificación, y la diferencia entre la depreciación contable e impositiva es lo que crea saldos de impuestos diferidos.
Términos clave de depreciación definidos
- Costo del activo (costo capitalizado) — la cantidad total reconocida para el activo: precio de compra más los costos de prepararlo para uso, tales como entrega, aranceles no recuperables, instalación y pruebas iniciales. Esta es la entrada assetCost. Los intereses de financiamiento y las reparaciones de rutina normalmente se gastan en lugar de capitalizarse.
- Valor de salvamento (valor residual o chatarra) — la cantidad estimada recuperable al final de la vida útil, neta de costos de disposición. Es la entrada salvageValue y actúa como el piso para el valor en libros bajo ambos métodos. Ingrese 0 si espera que el activo no tenga valor en el momento del retiro.
- Vida útil — el número de períodos durante los cuales se espera que el activo sea utilizado por este propietario, no su vida física total. Es la entrada usefulLife, leída aquí en años, y también fija la tasa de saldo decreciente.
- Base depreciable — \(\text{Costo} - \text{Salvamento}\): la cantidad total que se cargará como gasto durante la vida. Es el numerador de la fórmula de línea recta y la depreciación acumulada máxima bajo cualquiera de los dos métodos.
- Gasto de depreciación anual — la cantidad cargada contra la ganancia durante un año. Bajo línea recta es constante; bajo saldo decreciente difiere cada año, por lo que una cifra "anual" única solo describe el primer año.
- Depreciación acumulada — el total acumulado de toda la depreciación cargada en el activo hasta la fecha. Es una cuenta contra-activo: tiene un saldo acreedor y se resta del costo en el balance general en lugar de mostrarse como un pasivo.
- Valor en libros / valor neto en libros — costo menos depreciación acumulada, es decir, la porción no vencida del costo del activo. El valor en libros final que reporta esta calculadora es el saldo restante al final de la vida útil, que es igual al valor de salvamento siempre que el método escriba el activo hasta el final.
- Método de línea recta — distribuye la base depreciable de manera uniforme: \(D = (\text{Costo} - \text{Salvamento}) / \text{Vida}\). Seleccione straightLine para esto. Es la opción más común para activos que proporcionan un servicio más o menos constante cada año, como edificios y muebles.
- Tasa de saldo decreciente y saldo decreciente doble — un método acelerado que aplica una tasa constante al valor en libros decreciente. La opción decliningBalance aquí utiliza la tasa de saldo decreciente doble \(r = 2 / \text{Vida}\): 40% para un activo de 5 años, 20% para un activo de 10 años. El valor de salvamento se excluye del cálculo del Año 1 y entra solo como el límite que limita los años posteriores.
- Convención de medio año — una convención fiscal y de política que trata cada activo como si fuera puesto en servicio a mitad de año, por lo que solo se toma la mitad de un año de depreciación en el primer y último años (está incorporado en las tablas MACRS de EE.UU.). Esta calculadora no lo aplica: cada año, incluyendo el primero, recibe un cargo de año completo. Reduzca a la mitad la cifra del Año 1 usted mismo si su política o jurisdicción requiere la convención.
- Deterioro — una reducción de valor separada y no programada registrada cuando la cantidad recuperable de un activo cae por debajo de su valor en libros, por ejemplo después del daño u obsolescencia. El deterioro es impulsado por eventos en lugar de por tiempo, no se modela en esta calculadora, y después de un deterioro el valor en libros restante y la vida revisada deben reingresar para continuar depreciando correctamente.
Preguntas frecuentes
¿Qué método debería elegir? El método lineal reparte el coste de forma uniforme y es adecuado para activos que se desgastan de manera constante. El de saldo decreciente concentra el gasto al principio y conviene para activos como ordenadores o vehículos, que pierden valor más rápido en los primeros años.
¿Por qué a veces el saldo decreciente se detiene antes? La calculadora se detiene cuando el valor contable alcanza el valor residual, ya que un activo no puede depreciarse por debajo de su valor residual estimado.
¿Influye el valor residual en el saldo decreciente? Sí, marca el límite mínimo. La tasa porcentual no tiene en cuenta el valor residual durante el cálculo, pero el último año se ajusta para que el valor contable nunca caiga por debajo de él.