この減価償却計算ツールでできること
このツールは、資産が毎年どれだけ価値を失うか、そして耐用年数の終わりにいくらの価値が残るかを算出します。世界中で広く使われている2つの会計手法——「定額法(ストレートライン)」と「200%定率法(ダブル・ディクライニング・バランス)」——に対応しており、標準的な会計慣行に沿った国の企業や個人に幅広く利用できます。なお、計算ロジックは国際的な会計手法に基づいており、日本の税法上の法定耐用年数や定率法の償却率(改定償却率・保証率など)とは細部が異なる点にご留意ください。4つの項目を入力するだけで、年間減価償却費・累計減価償却費・最終帳簿価額が表示されます。
入力する項目
- 取得価額 — 資産を購入したときの当初価格です。
- 残存価額 — 耐用年数終了時に見込まれる売却額または処分価値です。
- 耐用年数(年) — その資産を何年使う見込みかを入力します。
- 償却方法 — 毎年同額を償却する場合は定額法を、初期の数年で多く償却したい場合は定率法を選びます。
使用している計算式
定額法:償却の対象となる金額(取得価額 − 残存価額)を、年数で均等に割り振ります。
- 年間減価償却費 =(取得価額 − 残存価額)÷ 耐用年数
- 累計減価償却費 = 取得価額 − 残存価額
- 最終帳簿価額 = 残存価額
定率法:このツールでは「2 ÷ 耐用年数」で求めた200%定率法の償却率を用い、毎年残っている帳簿価額に対して適用します。その年の償却によって帳簿価額が残存価額を下回りそうになった時点で、残存価額を割り込まないように調整(キャップ)されます。各年の償却額は1年ごとに分けて表示されます。
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{耐用年数}} \\ BV_{0} &= \text{取得価額} \\ BV_{t} &\geq \text{残存価額} \end{aligned} \right. \end{gathered}$$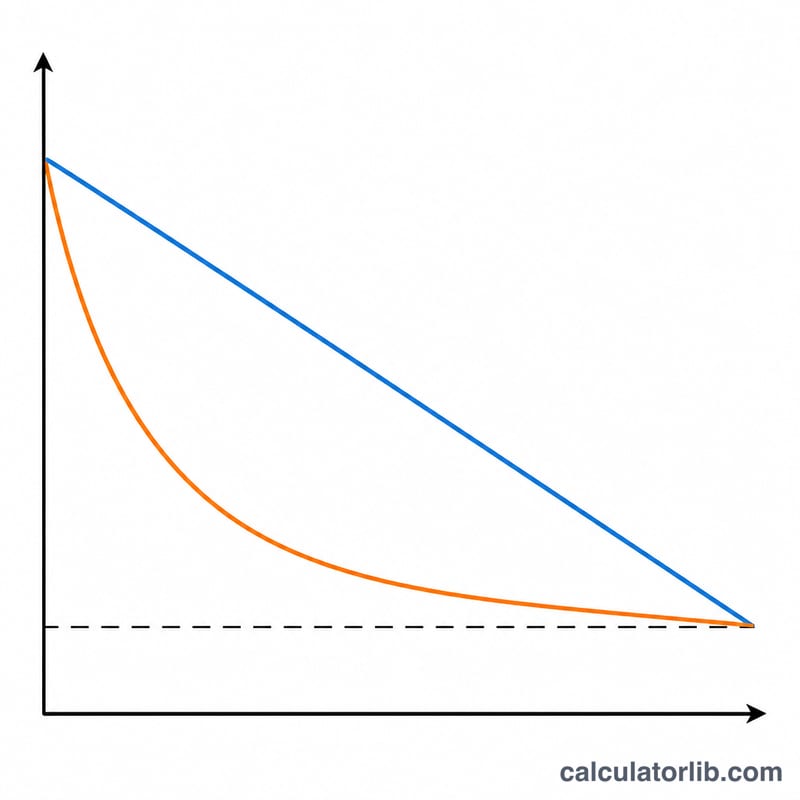
計算例
取得価額10,000ドル、残存価額1,000ドル、耐用年数5年の資産を例に考えてみましょう。
- 定額法:\((10{,}000 - 1{,}000) \div 5 = \textbf{年間1,800ドル}\)。累計減価償却費は9,000ドル、最終帳簿価額は1,000ドルになります。
- 定率法:償却率 = \(2 \div 5 = 40\%\)。1年目:4,000ドル(帳簿価額6,000ドル)、2年目:2,400ドル、3年目:1,440ドル、4年目:864ドル。最終年は帳簿価額が残存価額1,000ドルにちょうど収まるように残りの金額が調整されます。
減価償却の計算結果の意味
年間減価償却費は、すでに支払った費用の配分であり、支払いではありません。それは非現金費用です。つまり、資産の耐用年数の各年の損益計算書で報告された利益を減少させますが、それが記録されるときにお金は企業から出ていきません。現金流出は一度だけ起こり、それは資産が購入されたときです。これが利益と営業キャッシュフローが異なる理由であり、減価償却がネット収入からキャッシュフローが導出されるときに加算される理由です。
一致する累計額は累積減価償却費です。つまり、各期間に増加し、貸借対照表の資産の費用から控除として提示される資産の対勘定です。簿価(純簿価)は単に残ったものです:
$$\text{簿価} = \text{費用} - \text{累積減価償却費}$$たとえば、60,000ドルの費用で耐用年数が10年で6,000ドルの残存価値を持つ機器は減価償却します
$$D_{\text{年間}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$年間に定額法ベースで——$5,400.00——したがって4年目の累積減価償却費は21,600ドルであり、簿価は
$$\text{簿価}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$簿価は市場価値ではありません。これは、入力した費用、残存価値の推定値、および耐用年数によって生成される会計数値であり、資産が売却された場合に実際にいくらで売れるかについては何も示しません。簿価が277.78ドルの3年前のラップトップは、公開市場で600ドルまたは50ドルの価値があるかもしれません。メンテナンスが良く行われた機械はしばしば簿価よりも高い価格で販売されます。どちらの方法でも、簿価は入力した残存価値に達するとこれ以上低下しません——減価償却は、資産がその下限値より下に記録されないように上限があります。計算機によって報告される最終的な簿価は、方法が減価償却可能額を完全に消費するたびに残存価値と同じになります。
簿価と売却収入は独立しているため、資産の処分は会計的な処分利益または処分損失を生じます。これは、処分日の売却収入から簿価を引いたもので計算されます。上記の機器を4年目に45,000ドルで売却すると、6,600ドルの利益が得られ、30,000ドルで売却すると、8,400ドルの損失が生じます。その利益または損失は、以前の減価償却見積もりの修正であり、別の営業結果ではありません。
最後に、これらは財務報告のために準備された簿価減価償却の数値です。税務上控除可能な減価償却は、各司法管轄区域が独自の規定されたスケジュールに従って設定され、通常は異なります:米国はMACSリカバリー期間と規定されたパーセンテージテーブル(179条支出およびボーナス減価償却などの規定を含む)を使用し、英国は資産ごとの耐用年数ではなく年間投資控除および償却控除を含む資本控除を使用し、他の国は独自の費用と資産クラスを公開しています。たとえば、残存価値は米国のMACSで完全に無視されます。この計算機の数値を税務申告書に記入しないでください。これは報告および計画の数値であり、簿価減価償却と税務減価償却の差が繰延税金残高を生成するものです。
主要な減価償却用語の定義
- 資産費用(資産化された費用)——資産に対して認識される総額:購入価格に加えて、配送、回収不可能な関税、インストール、および初期テストなどの使用準備費用。これはassetCost入力です。融資利息および定期的な修理は通常、資産化されるのではなく、費用計上されます。
- 残存価値(残存価値またはスクラップ価値)——耐用年数の終了時に回収可能な推定額で、処分費用を控除したもの。それはsalvageValue入力であり、どちらの方法でも簿価の下限として機能します。資産が廃棄時に無価値になると予想される場合は、0を入力してください。
- 耐用年数——この所有者による資産の使用が予想される期間の数であり、その総物理的寿命ではありません。usefulLife入力であり、ここでは年単位で読み取られ、定率法の減価償却率も固定します。
- 減価償却可能額——\(\text{費用} - \text{残存価値}\):耐用年数にわたって費用計上される総額。それは定額法の公式の分子であり、どちらの方法でも最大累積減価償却費です。
- 年間減価償却費——1年間に利益に対して計上される金額。定額法では一定です。定率法では毎年異なるため、単一の「年間」数値は最初の年のみを説明します。
- 累積減価償却費——資産に対して現在までに計上されたすべての減価償却の累計合計。これは資産の対勘定です。つまり、貸方残高を持ち、貸借対照表で費用から控除されるのであって、負債として表示されるのではありません。
- 簿価/純簿価——費用から累積減価償却費を引いたもの、つまり資産の費用の未償却部分。この計算機が報告する最終的な簿価は、耐用年数終了時に残りの残高であり、方法が資産を完全に減価償却するたびに残存価値と同じになります。
- 定額法——減価償却可能額を均等に配分します:\(D = (\text{費用} - \text{残存価値}) / \text{耐用年数}\)。これについてはstraightLineを選択してください。これは、建物や家具など、毎年大体一定のサービスを提供する資産の最も一般的な選択肢です。
- 定率法および二重定率法の減価償却率——減衰する簿価に一定の率を適用する加速方法。ここのdecliningBalanceオプションは二重定率法\(r = 2 / \text{耐用年数}\)を使用します:5年資産の場合40%、10年資産の場合20%。残存価値は1年目の計算から除外され、後年を制限するキャップとしてのみ適用されます。
- 半年ルール——すべての資産が年の中盤に投入されたかのように扱う税務およびポリシーの慣例であり、最初と最後の年には半年分の減価償却費のみが取られます(米国のMACSテーブルに組み込まれています)。この計算機はそれを適用しません:最初の年を含むすべての年は、フルイヤーチャージを受け取ります。ポリシーまたは司法管轄区域が慣例を必要とする場合は、自分で1年目の数値を半分にしてください。
- 減損——資産の回収可能額がその簿価を下回ったときに記録される個別の予定外の評価損。たとえば、損害または陳腐化の後などです。減損はイベント駆動であり、時間駆動ではなく、この計算機ではモデル化されていません。減損の後、正しく減価償却を継続するために、残りの簿価および改訂された耐用年数を再入力する必要があります。
よくある質問(FAQ)
どちらの方法を選べばよいですか?定額法は費用を毎年均等に配分するため、徐々に消耗していく資産に向いています。定率法は初期に費用を多く計上するため、パソコンや車両のように購入直後の価値の下がり方が大きい資産に適しています。
定率法の計算が途中で止まるのはなぜですか?帳簿価額が残存価額に達した時点で計算が終了します。資産は残存価額を下回って償却することができないためです。
残存価額は定率法に影響しますか?はい。残存価額は下限(フロア)として機能します。償却率の計算自体では残存価額を考慮しませんが、帳簿価額が残存価額を下回らないよう最終年で調整されます。