這個折舊計算器能做什麼
這個計算器能算出資產每年損失多少價值,以及在使用年限結束時還值多少錢。它支援兩種最常用的會計折舊方法——直線法與雙倍餘額遞減法,適合大多數採用一般公認會計原則的企業與個人使用。您只要輸入四項資料,即可得到每年折舊金額、累計折舊總額,以及期末的帳面價值。
需要輸入的欄位
- 資產成本-資產原始的購入價格。
- 殘值-資產在使用年限結束時,預估的轉售或報廢價值。
- 使用年限(年)-您預期能使用這項資產的年數。
- 折舊方法-選擇直線法讓每年折舊金額相同,或選擇餘額遞減法讓前幾年提列較多折舊。
使用的計算公式
直線法:將可折舊基礎(成本 − 殘值)平均分攤到每一年:
- 每年折舊 =(資產成本 − 殘值)÷ 使用年限 $$D_{\text{annual}} = \frac{\text{Asset Cost} - \text{Salvage Value}}{\text{Useful Life}}$$
- 折舊總額 = 資產成本 − 殘值
- 期末帳面價值 = 殘值
餘額遞減法:本計算器採用雙倍餘額遞減率,即 \(2 \div \text{Useful Life}\),並於每年套用在剩餘的帳面價值上。一旦某年的折舊會使帳面價值低於殘值,系統便會自動設限,確保資產不會折舊到殘值以下。每一年的折舊金額都會分別列出。
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Useful Life}} \\ BV_{0} &= \text{Asset Cost} \\ BV_{t} &\geq \text{Salvage Value} \end{aligned} \right. \end{gathered}$$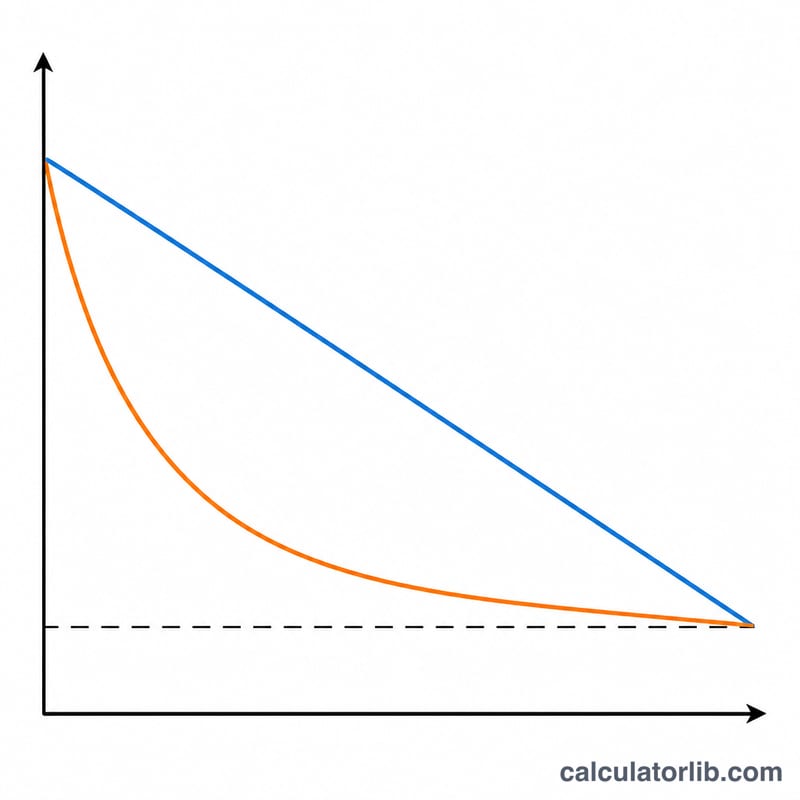
實際範例
假設一項資產成本為 $10,000,殘值為 $1,000,使用年限為 5 年。
- 直線法:\((\$10{,}000 - \$1{,}000) \div 5 = \$1{,}800\),每年 $1,800。折舊總額為 $9,000,期末帳面價值為 $1,000。
- 餘額遞減法:折舊率 \(= 2 \div 5 = 40\%\)。第 1 年:$4,000(帳面價值 $6,000),第 2 年:$2,400,第 3 年:$1,440,第 4 年:$864,最後一年的金額會自動設限,使帳面價值剛好落在 $1,000 的殘值。
您的折舊結果是什麼意思
年度折舊數字是您已支付成本的分配,不是付款。這是一項非現金費用:它減少了資產使用壽命期間內每一年收入表中報告的利潤,但在記錄時沒有現金流出業務。現金流出在資產被購買時發生一次。這就是為什麼利潤和營運現金流不同,以及為什麼在從淨收入推導現金流時要加回折舊。
相應的累計總額是累計折舊——一個抵資產賬戶,每個期間增長並在資產負債表上作為資產成本的扣除項列示。帳面價值(淨帳面價值)就是剩餘的部分:
$$\text{帳面價值} = \text{成本} - \text{累計折舊}$$例如,成本為 $60,000,殘值為 $6,000,使用壽命為 10 年的設備折舊
$$D_{\text{年度}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$每年按直線法計算——$5,400.00——因此四年後累計折舊為 $21,600,帳面價值為
$$\text{帳面價值}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$帳面價值不是市場價值。它是由您輸入的成本、殘值估計和使用壽命產生的會計數字,對資產如果售出實際能獲得多少沒有說明。一台三年舊的筆記本電腦,帳面價值為 $277.78,在公開市場上可能值 $600 或 $50;維護良好的機器通常以超過其帳面價值的價格出售。在任一方法下,一旦帳面價值達到您輸入的殘值,帳面價值就停止下降——折舊被限制,使資產永遠不會低於該下限,本計算器報告的最終帳面價值在該方法完全耗盡可折舊基礎時等於殘值。
由於帳面價值和銷售所得是獨立的,處置會產生處置收益或損失,計算方法為所得減去處置日期的帳面價值:在第 4 年以 $45,000 的價格出售上述設備產生 $6,600 的收益,而以 $30,000 出售則產生 $8,400 的損失。這個收益或損失是對早期折舊估計的更正,而不是一個單獨的營運結果。
最後,這些是為財務報告準備的帳面折舊數字。可稅前扣除的折舊由各司法管轄區自己的規定時間表設定,通常是不同的:美國使用 MACRS 復甦期和規定的百分比表(加上第 179 條費用化和獎勵折舊等規定),英國使用資本免稅額(包括年度投資免稅額和遞減免稅額)而不是按資產使用壽命,其他國家發佈自己的比率和資產類別。例如,MACRS 下完全忽略殘值。不要在稅務申報表上輸入本計算器中的數字;這是一個報告和規劃數字,帳面折舊和稅收折舊之間的差距是產生遞延稅款餘額的原因。
關鍵折舊術語定義
- 資產成本(資本化成本)——對資產確認的總金額:購買價格加上使其準備好使用的成本,例如運輸、不可收回的稅收、安裝和初始測試。這是 assetCost 輸入。融資利息和日常維修通常作為費用而不是資本化。
- 殘值(殘餘值或廢舊值)——使用壽命結束時可收回的估計金額,扣除處置成本。這是 salvageValue 輸入,在兩種方法下充當帳面價值的下限。如果您預期資產在退役時毫無價值,請輸入 0。
- 使用壽命——該所有人預期使用資產的期間數,而不是其總物理壽命。這是 usefulLife 輸入,在這裡以年為單位讀取,也固定了遞減平衡率。
- 可折舊基礎——\(\text{成本} - \text{殘值}\):將在整個使用壽命期間計入費用的總金額。它是直線法公式的分子,也是任一方法下的最大累計折舊。
- 年度折舊費用——一年內計入利潤的金額。在直線法下是常數;在遞減平衡法下每年都不同,因此單個「年度」數字只描述第一年。
- 累計折舊——迄今為止對資產計入的所有折舊的累計總額。它是抵資產賬戶:它帶有貸方餘額,在資產負債表上從成本中扣除,而不是作為負債列示。
- 帳面價值/淨帳面價值——成本減累計折舊,即資產成本中未過期的部分。本計算器報告的最終帳面價值是使用壽命結束時的剩餘餘額,當該方法將資產完全沖銷時等於殘值。
- 直線法——均勻分攤可折舊基礎:\(D = (\text{成本} - \text{殘值}) / \text{使用壽命}\)。為此選擇 straightLine。它是資產每年提供大致恆定服務(如建築物和傢具)的最常見選擇。
- 遞減平衡法和雙倍遞減平衡率——一種加速方法,將恆定比率應用於逐漸減少的帳面價值。這裡的 decliningBalance 選項使用雙倍遞減率 \(r = 2 / \text{使用壽命}\):5 年資產為 40%,10 年資產為 20%。殘值被排除在第一年的計算之外,僅作為限制後期年度的上限而被包括在內。
- 半年約定——一項稅收和政策約定,將每項資產視為在年中開始使用,因此在第一年和最後一年僅採取半年的折舊(它內置於美國 MACRS 表中)。本計算器不應用它:每年,包括第一年,都受到全年費用。如果您的政策或司法管轄區要求該約定,請自行減半第 1 年的數字。
- 減值——當資產的可收回金額低於其帳面價值時(例如在損壞或過時後)記錄的單獨的、非計劃的沖銷。減值是事件驅動的而非時間驅動的,本計算器不模擬,並且在減值後必須重新輸入剩餘帳面價值和修訂壽命以繼續正確地折舊。
常見問題
我該選哪一種方法?直線法將成本平均分攤,適合損耗速度穩定的資產。餘額遞減法則把費用集中在前期提列,適合像電腦或車輛這類前期貶值最快的資產。
為什麼餘額遞減法有時候會提早停止?當帳面價值降到等於殘值時,計算器就會停止提列,因為資產不能折舊到低於預估殘值。
殘值會影響餘額遞減法嗎?會的——殘值設定了折舊的下限。計算過程中折舊率本身不會考慮殘值,但最後一年會加以調整,確保帳面價值絕不會低於殘值。