À quoi sert ce calculateur d'amortissement
Ce calculateur détermine la perte de valeur d'un actif au fil des années ainsi que sa valeur en fin de durée de vie. Il prend en charge deux des méthodes comptables les plus répandues — l'amortissement linéaire et l'amortissement dégressif à taux double — et convient aux entreprises comme aux particuliers dans la plupart des pays appliquant des principes comptables standard. Il vous suffit de renseigner quatre données pour obtenir l'amortissement annuel, l'amortissement total et la valeur comptable finale.
Les données à renseigner
- Coût de l'actif – le prix d'achat initial du bien.
- Valeur résiduelle – la valeur de revente ou de récupération estimée en fin de vie.
- Durée de vie (en années) – le nombre d'années pendant lesquelles vous comptez utiliser l'actif.
- Méthode d'amortissement – choisissez l'option Linéaire pour des annuités égales, ou Dégressif pour passer des charges plus importantes les premières années.
Les formules utilisées
Amortissement linéaire : la base amortissable (Coût − Valeur résiduelle) est répartie également sur toute la durée :
- Amortissement annuel $$D_{\text{annual}} = \frac{\text{Coût de l'actif} - \text{Valeur résiduelle}}{\text{Durée de vie}}$$
- Amortissement total \(= \text{Coût de l'actif} - \text{Valeur résiduelle}\)
- Valeur comptable finale \(= \text{Valeur résiduelle}\)
Amortissement dégressif : le calculateur applique le taux dégressif double, soit \(2 \div \text{Durée de vie}\), à la valeur comptable restante chaque année. Dès que l'amortissement d'une année ferait passer la valeur comptable sous la valeur résiduelle, il est plafonné afin que l'actif ne descende jamais en dessous de celle-ci. Le montant de chaque année est détaillé séparément.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Useful Life}} \\ BV_{0} &= \text{Asset Cost} \\ BV_{t} &\geq \text{Salvage Value} \end{aligned} \right. \end{gathered}$$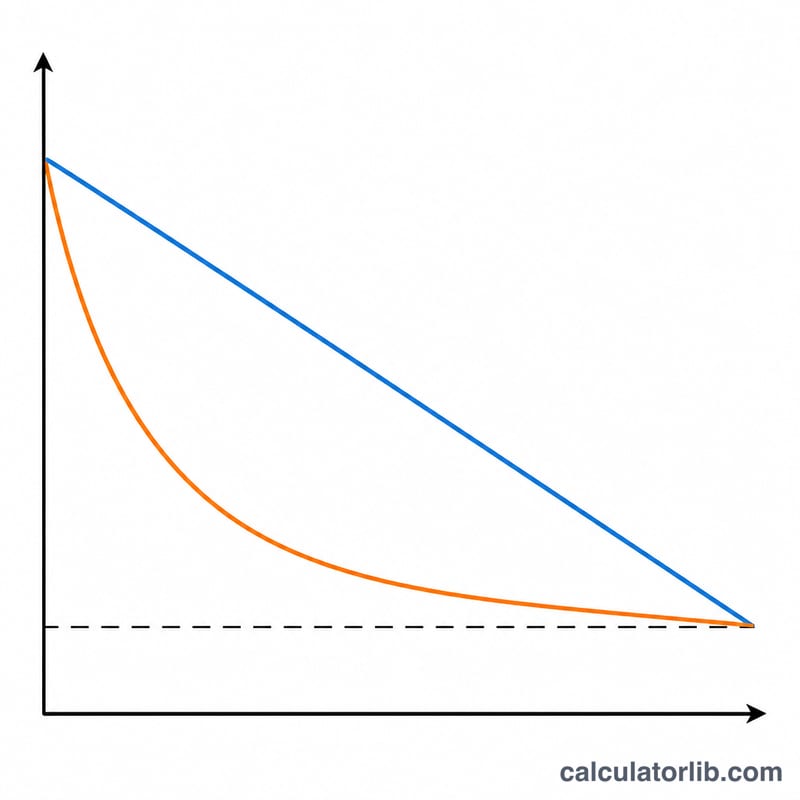
Exemple chiffré
Imaginons un actif acheté 10 000 $, avec une valeur résiduelle de 1 000 $ et une durée de vie de 5 ans.
- Méthode linéaire : $$(10\,000\ \$ - 1\,000\ \$) \div 5 = \mathbf{1\,800\ \$ \text{ par an}}$$ Amortissement total : 9 000 $ ; valeur comptable finale : 1 000 $.
- Méthode dégressive : taux \(= 2 \div 5 = 40\,\%\). Année 1 : 4 000 $ (valeur comptable 6 000 $), Année 2 : 2 400 $, Année 3 : 1 440 $, Année 4 : 864 $, et le solde restant est plafonné pour que la valeur comptable atteigne la valeur résiduelle de 1 000 $.
Ce que signifie votre résultat de dépréciation
Le chiffre de dépréciation annuelle est une allocation d'un coût que vous avez déjà payé, et non un paiement. C'est une charge hors trésorerie : elle réduit le bénéfice déclaré dans le compte de résultat pour chaque année de la durée de vie utile de l'actif, mais aucun argent ne quitte l'entreprise lorsqu'elle est enregistrée. La sortie de trésorerie s'est produite une seule fois, lors de l'achat de l'actif. C'est pourquoi le bénéfice et le flux de trésorerie d'exploitation diffèrent, et pourquoi la dépréciation est rajoutée lorsque le flux de trésorerie est dérivé du revenu net.
Le total cumulatif correspondant est la dépréciation accumulée — un compte de contre-actif qui augmente chaque période et est présenté comme une déduction du coût de l'actif au bilan. La valeur comptable (valeur comptable nette) est simplement ce qui reste :
$$\text{Valeur Comptable} = \text{Coût} - \text{Dépréciation Accumulée}$$Par exemple, un équipement coûtant 60 000 $ avec une valeur de récupération de 6 000 $ sur une durée de vie de 10 ans se déprécie
$$D_{\text{annuelle}} = \frac{\$60{,}000 - \$6{,}000}{10} = \$5{,}400$$par an selon la méthode linéaire — 5 400,00 $ — donc après quatre ans la dépréciation accumulée est 21 600 $ et la valeur comptable est
$$\text{Valeur Comptable}_4 = \$60{,}000 - (4 \times \$5{,}400) = \$38{,}400$$La valeur comptable n'est pas la valeur marchande. C'est un nombre comptable produit par le coût, l'estimation de la valeur de récupération et la durée de vie que vous avez entrés, et il ne dit rien sur ce que l'actif se vendrait réellement s'il était vendu. Un ordinateur portable vieux de trois ans avec une valeur comptable de 277,78 $ peut valoir 600 $ ou 50 $ sur le marché libre ; une machine bien entretenue se vend souvent plus que sa valeur comptable. Selon l'une ou l'autre méthode, la valeur comptable cesse de diminuer une fois qu'elle atteint la valeur de récupération que vous avez entrée — la dépréciation est plafonnée afin que l'actif ne soit jamais réputé au-dessous de ce plancher, et la valeur comptable finale rapportée par cette calculatrice égale la valeur de récupération chaque fois que la méthode épuise complètement la base amortissable.
Parce que la valeur comptable et le produit de la vente sont indépendants, une disposition produit un gain ou une perte comptable à la disposition, calculé comme le produit moins la valeur comptable à la date de disposition : vendre l'équipement ci-dessus pour 45 000 $ l'année 4 donne un gain de 6 600 $, tandis que le vendre pour 30 000 $ donne une perte de 8 400 $. Ce gain ou cette perte est une correction des estimations de dépréciation antérieures, et non un résultat d'exploitation distinct.
Enfin, ce sont des chiffres de dépréciation comptable, préparés pour la déclaration financière. La dépréciation déductible pour l'impôt est fixée par les calendriers prescrits propres à chaque juridiction et est généralement différente : les États-Unis utilisent les périodes de récupération MACRS avec des tableaux de pourcentages prescrits (plus des dispositions telles que l'amortissement de la section 179 et l'amortissement supplémentaire), le Royaume-Uni utilise des allocations pour les immobilisations, notamment l'allocation d'investissement annuelle et les allocations réductibles plutôt que des durées de vie utiles par actif, et d'autres pays publient leurs propres taux et catégories d'actifs. La valeur de récupération, par exemple, est entièrement ignorée en vertu de MACRS. N'entrez pas un nombre de cette calculatrice sur une déclaration fiscale ; c'est un chiffre de déclaration et de planification, et l'écart entre la dépréciation comptable et fiscale est ce qui crée les soldes d'impôt différé.
Définition des termes clés de la dépréciation
- Coût de l'actif (coût capitalisé) — le montant total reconnu pour l'actif : prix d'achat plus les coûts pour le préparer à l'utilisation, tels que la livraison, les droits non récupérables, l'installation et les tests initiaux. C'est l'entrée assetCost. Les intérêts de financement et les réparations courantes sont normalement passés en charge plutôt que capitalisés.
- Valeur de récupération (valeur résiduelle ou valeur de ferraille) — le montant estimé récupérable à la fin de la durée de vie utile, déduction faite des coûts d'élimination. C'est l'entrée salvageValue et elle sert de plancher pour la valeur comptable selon les deux méthodes. Entrez 0 si vous vous attendez à ce que l'actif soit sans valeur à la retraite.
- Durée de vie utile — le nombre de périodes pendant lesquelles l'actif devrait être utilisé par ce propriétaire, et non sa durée de vie physique totale. C'est l'entrée usefulLife, lue ici en années, et elle fixe également le taux de solde décroissant.
- Base amortissable — \(\text{Coût} - \text{Récupération}\): le montant total qui sera imputé en charge au cours de la durée de vie. C'est le numérateur de la formule linéaire et la dépréciation cumulative maximale selon l'une ou l'autre méthode.
- Charge de dépréciation annuelle — le montant imputé sur le bénéfice pour une année. Selon la méthode linéaire, il est constant ; selon le solde décroissant, il diffère chaque année, donc une seule figure « annuelle » décrit uniquement la première année.
- Dépréciation accumulée — le total cumulatif de toute la dépréciation imputée à l'actif à ce jour. C'est un compte de contre-actif : il a un solde créditeur et est soustrait du coût au bilan plutôt que d'être affiché en tant que passif.
- Valeur comptable / valeur comptable nette — coût moins dépréciation accumulée, c'est-à-dire la portion non expirée du coût de l'actif. La valeur comptable finale que cette calculatrice rapporte est le solde restant à la fin de la durée de vie utile, qui égale la valeur de récupération chaque fois que la méthode écrit l'actif complètement.
- Méthode linéaire — répartit la base amortissable uniformément : \(D = (\text{Coût} - \text{Récupération}) / \text{Durée de vie}\). Sélectionnez straightLine pour ceci. C'est le choix le plus courant pour les actifs qui fournissent un service à peu près constant chaque année, tels que les bâtiments et les meubles.
- Taux de solde décroissant et de solde double décroissant — une méthode accélérée qui applique un taux constant à la valeur comptable décroissante. L'option decliningBalance ici utilise le taux de solde double décroissant \(r = 2 / \text{Durée de vie}\): 40 % pour un actif de 5 ans, 20 % pour un actif de 10 ans. La valeur de récupération est exclue du calcul de l'année 1 et n'intervient que comme plafond qui limite les années ultérieures.
- Convention de demi-année — une convention fiscale et politique qui traite chaque actif comme s'il avait été mis en service à mi-année, de sorte que seulement la moitié d'une année de dépréciation est prise la première et la dernière année (elle est intégrée aux tableaux MACRS des États-Unis). Cette calculatrice ne l'applique pas : chaque année, y compris la première, reçoit une charge complète d'une année. Divisez par deux le chiffre de l'année 1 vous-même si votre politique ou juridiction exige la convention.
- Dépréciation — une réduction non programmée et distincte enregistrée lorsque le montant recouvrable d'un actif tombe en dessous de sa valeur comptable, par exemple après un dommage ou une obsolescence. La dépréciation est basée sur les événements plutôt que sur le temps, n'est pas modélisée par cette calculatrice, et après une dépréciation, la valeur comptable restante et la durée de vie révisée doivent être réentrées pour continuer à se déprécier correctement.
FAQ
Quelle méthode choisir ? L'amortissement linéaire répartit le coût de manière uniforme et convient aux actifs qui s'usent régulièrement. L'amortissement dégressif concentre la charge sur les premières années et convient aux biens comme les ordinateurs ou les véhicules, qui perdent de la valeur le plus vite au début.
Pourquoi l'amortissement dégressif s'arrête-t-il parfois plus tôt ? Le calculateur s'interrompt dès que la valeur comptable atteint la valeur résiduelle, car un actif ne peut pas être amorti en dessous de cette estimation.
La valeur résiduelle a-t-elle un impact sur l'amortissement dégressif ? Oui — elle fixe le plancher. Le taux en pourcentage ignore la valeur résiduelle pendant le calcul, mais la dernière année est ajustée pour que la valeur comptable ne tombe jamais en dessous.