Was der Effektivzins-Rechner (APR) leistet
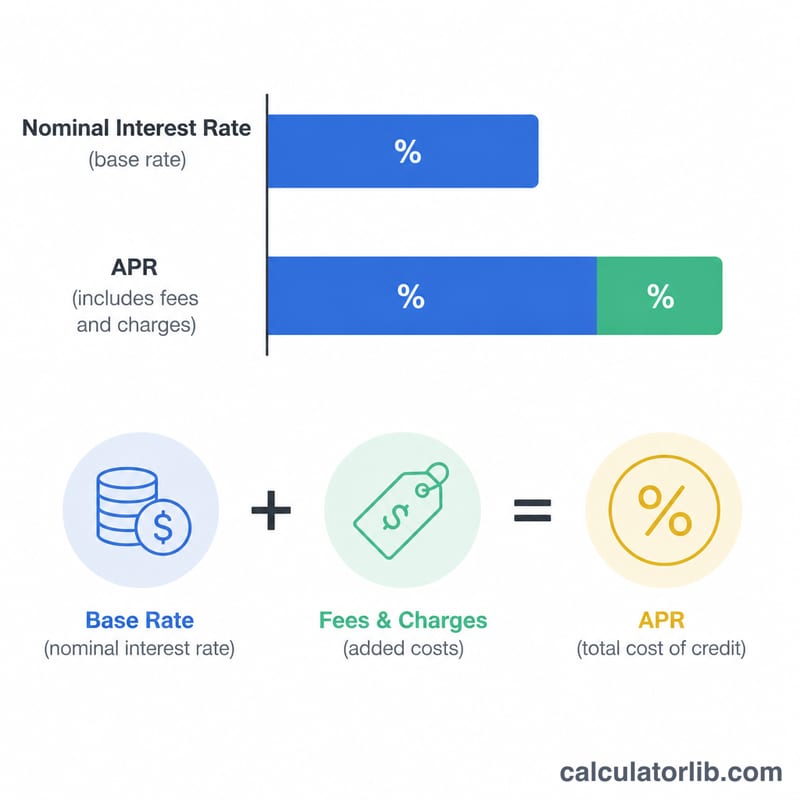
Dieser Rechner schätzt den effektiven Jahreszins (Annual Percentage Rate, APR) eines Kredits – die tatsächlichen jährlichen Kreditkosten, sobald einmalige Gebühren in den Zinssatz eingerechnet werden. Während der angegebene Zinssatz nur die Kosten des geliehenen Geldes widerspiegelt, erfasst der APR auch die Gebühren und ermöglicht so einen faireren Vergleich von Kreditangeboten. Das Tool liefert außerdem Ihre planmäßige Rate, die gesamten Zinsen und die Gesamtkosten.
Ihre Eingaben
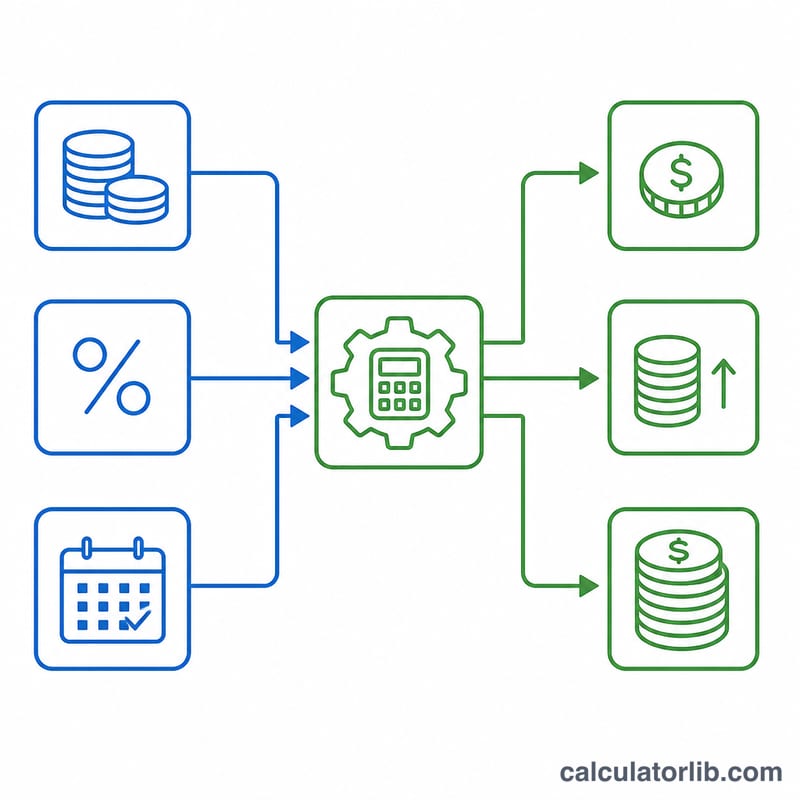
- Kreditbetrag ($) – der Betrag, den Sie leihen möchten.
- Zinssatz (%) – der vom Kreditgeber genannte nominale Jahreszins.
- Laufzeit (Monate) – der Zeitraum, über den Sie den Kredit zurückzahlen.
- Zusätzliche Gebühren ($) – Abschluss- oder Bearbeitungsgebühren, die den tatsächlich ausgezahlten Betrag faktisch verringern.
- Zinszahlungsperiode – jährlich, halbjährlich, vierteljährlich, monatlich oder täglich.
- Zahlungsrhythmus – wie oft Sie zahlen (z. B. monatlich, zweiwöchentlich, wöchentlich).
So wird gerechnet
Zunächst rechnet der Rechner den nominalen Zinssatz in einen effektiven Satz pro Periode um, der zu Ihrem Zahlungsplan passt, und berechnet dann die gleichbleibende Rate mit der üblichen Annuitätenformel:
Rate = P × i × (1 + i)N ÷ [(1 + i)N − 1]
Dabei ist P der Kreditbetrag, i der effektive Zinssatz pro Zahlung und N die Anzahl der Zahlungen. Für den APR wird der Zinssatz gesucht, bei dem der Barwert aller Zahlungen dem erhaltenen Nettobetrag (Kreditbetrag abzüglich Gebühren) entspricht; dazu dient eine iterative Suche nach dem Newton-Verfahren. Da die Gebühren von dem abgezogen werden, was Sie tatsächlich erhalten, fällt der APR höher aus als der genannte Zinssatz.
Rechenbeispiel
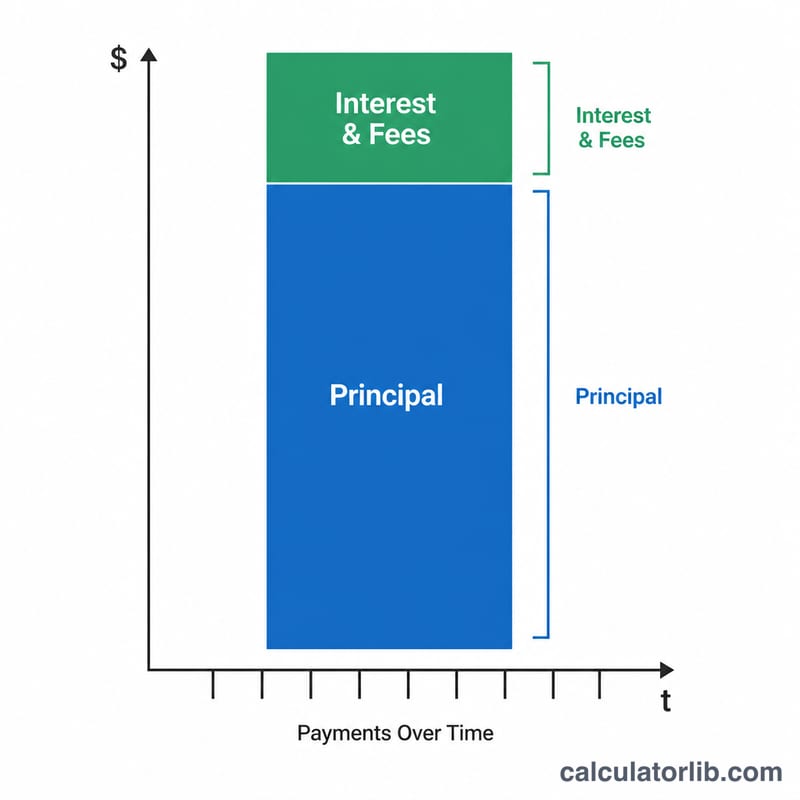
Sie leihen sich 10.000 $ zu 6% über 36 Monate bei monatlicher Verzinsung und monatlichen Zahlungen, mit 300 $ Gebühren. Die monatliche Rate beträgt etwa 304 $, die Gesamtzinsen betragen rund 952 $ und die Gesamtkosten etwa 11.252 $. Da die Gebühr von 300 $ die nutzbaren Mittel verringert, steigt der APR auf rund 7,1 % – deutlich über den genannten Zinssatz von 6%.
Ihr APR-Ergebnis richtig deuten
Der APR drückt die gesamten Kreditkosten als einen einzigen auf das Jahr bezogenen Prozentsatz aus. Anders als der nominale Zinssatz, der nur auf die ausstehende Kreditsumme angewendet wird, berücksichtigt der APR auch obligatorische Finanzierungskosten wie Abschlussgebühren, Points und sonstige Kosten des Kreditgebers. Er beantwortet die Frage: „Welcher jährliche Zinssatz entspricht allem, was ich zahlen muss, um diesen Kredit zu erhalten und zu bedienen?“
Warum der APR meist über dem Nominalzins liegt. Fallen Gebühren an, erhalten Sie faktisch weniger Geld als den Nennbetrag des Kredits (oder Sie schulden die Gebühren zusätzlich), Ihre Raten werden aber weiterhin auf Basis des vollen Betrags berechnet. Wird der Zinssatz gesucht, bei dem der Barwert aller Zahlungen dem tatsächlich finanzierten Betrag entspricht, ergibt sich ein höherer Wert als der genannte Zinssatz. Ohne Gebühren und bei übereinstimmender Zinszahlungsperiode und übereinstimmendem Zahlungsrhythmus entspricht der APR dem Nominalzins.
Der APR ermöglicht nur bei gleichen Konditionen einen fairen Vergleich. Der APR soll einen Vergleich auf gleicher Basis ermöglichen, doch der Vergleich ist nur gültig, wenn die Kredite dieselbe Laufzeit und dieselbe Zahlungsstruktur haben. Bei einem kürzeren Kredit verteilen sich feste Gebühren auf weniger Zahlungen, was den APR erhöht, obwohl Sie insgesamt womöglich weniger Zinsen zahlen. Vergleichen Sie den APR daher immer zusammen mit der Laufzeit, den gezahlten Gesamtzinsen und den Gesamtkosten des Kredits.
APR im Vergleich zum APY. Der APR ist ein Kreditkostensatz, der nach den US-amerikanischen Truth-in-Lending-Konventionen üblicherweise als einfacher (nicht aufgezinster) Jahreszins angegeben wird. Der APY (Annual Percentage Yield) misst dagegen die effektive Rendite auf Sparguthaben nach Zinseszins innerhalb des Jahres. Bei gleichem Periodenzins ist der APY größer oder gleich dem entsprechenden einfachen Jahreszins, da er Zinsen auf Zinsen berücksichtigt. Wenn Sie einen Kreditzins in sein aufgezinstes Äquivalent umrechnen möchten, zeigt eine APR-zu-APY-Umrechnung den effektiven Jahreswert.
Wichtige Begriffe erklärt
- APR (Annual Percentage Rate, effektiver Jahreszins)
- Die gesamten jährlichen Kreditkosten, ausgedrückt als Prozentsatz, einschließlich des Zinssatzes sowie obligatorischer Finanzierungskosten wie Gebühren und Points. So können Kreditnehmer Kredite auf einheitlicher Grundlage vergleichen.
- Nominalzins (angegebener Zinssatz)
- Der vom Kreditgeber genannte Grundzinssatz, der auf die ausstehende Kreditsumme angewendet wird. Er enthält keine Gebühren und unterschätzt daher die tatsächlichen Kosten eines Kredits mit Gebühren.
- Effektivzins
- Der Zinssatz, der die Wirkung des Zinseszinses innerhalb des Jahres berücksichtigt. Bei gegebenem Periodenzins entspricht der effektive Jahreszins \((1 + r/n)^{n} - 1\), wobei \(r\) der nominale Jahreszins und \(n\) die Anzahl der Zinsperioden pro Jahr ist.
- Zinszahlungsperiode
- Wie oft aufgelaufene Zinsen dem Saldo hinzugefügt werden (z. B. monatlich, täglich). Häufigere Aufzinsung führt bei gleichem Nominalzins zu einem höheren Effektivzins.
- Zahlungsrhythmus
- Wie oft der Kreditnehmer planmäßige Zahlungen leistet (z. B. monatlich, zweiwöchentlich, wöchentlich). Sie bestimmt die Anzahl der Zahlungen \(N\) und die Höhe jeder Rate.
- Kreditsumme (Kapital)
- Der geliehene Geldbetrag vor Zinsen und Gebühren. Jede Annuitätenzahlung verringert die Kreditsumme um den Teil, der nicht für Zinsen verbraucht wird.
- Abschlussgebühr
- Eine Gebühr des Kreditgebers für die Bearbeitung und Prüfung eines neuen Kredits, oft ein Prozentsatz des Kreditbetrags. Da sie ein Kostenbestandteil des Kredits ist, fließt sie in den APR ein.
- Tilgung (Amortisation)
- Die Rückzahlung eines Kredits durch regelmäßige gleich hohe Zahlungen, wobei jede Rate zuerst die aufgelaufenen Zinsen deckt und der Rest die Kreditsumme verringert, bis der Saldo null erreicht.
- APY (Annual Percentage Yield)
- Die effektive jährliche Rendite einer Einlage oder Anlage unter Berücksichtigung des Zinseszinses. Er ist das Gegenstück zum APR auf der Sparseite und ist bei Zinseszins immer größer oder gleich dem entsprechenden Nominalzins.
FAQ
Ist der APR dasselbe wie der Zinssatz? Nein. Der Zinssatz ignoriert Gebühren, der APR schließt sie ein; er ist daher immer gleich hoch oder höher als der Nominalzins.
Warum ist die Zinszahlungsperiode wichtig? Häufigere Aufzinsung erhöht den Effektivzins leicht und damit Ihre Rate und die Gesamtzinsen.
Ist dieser APR eine rechtlich verbindliche Angabe? Nein. Es handelt sich um eine Schätzung zu Vergleichszwecken. Die Konventionen unterscheiden sich von Land zu Land; prüfen Sie daher vor Vertragsabschluss die offizielle APR-Angabe Ihres Kreditgebers.