Was dieser Rechner leistet
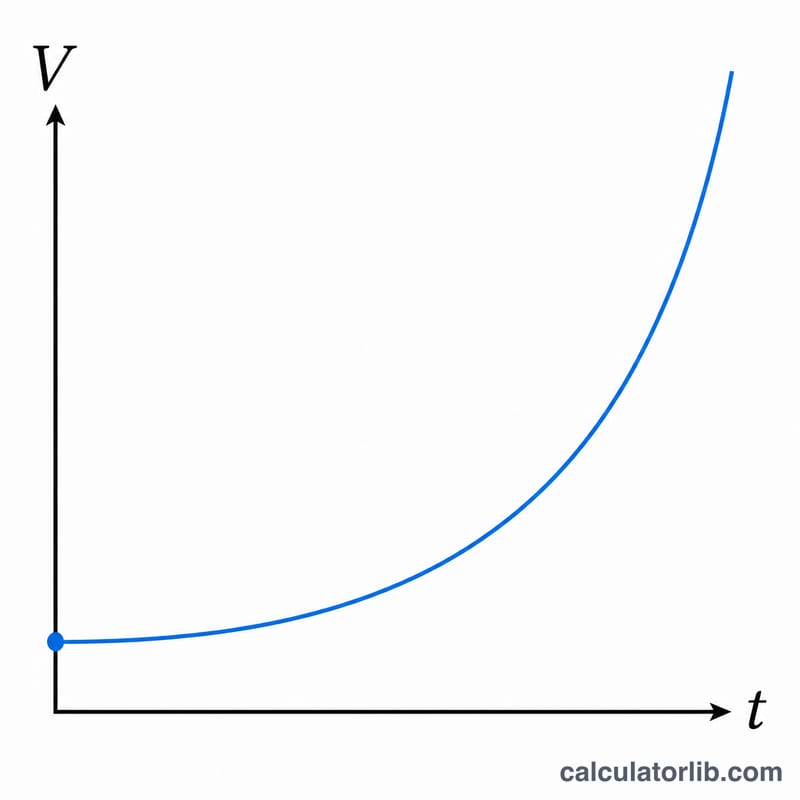
Der Rechner für exponentielles Wachstum berechnet, wie ein Anfangsbetrag wächst, wenn er jedes Jahr um denselben Prozentsatz zunimmt. Er eignet sich für verzinste Ersparnisse und Geldanlagen, Bevölkerungswachstum, die Zunahme von Nutzerzahlen oder jede andere Größe, die mit einer konstanten jährlichen Rate wächst. Sie geben drei Werte ein, und das Tool liefert den Endbetrag, das Gesamtwachstum, die prozentuale Zunahme sowie eine Aufstellung Jahr für Jahr, anhand derer Sie die Entwicklung im Zeitverlauf nachvollziehen können.
Die Eingabewerte
- Anfangswert – der Betrag, mit dem Sie starten (Ihr Kapital, die aktuelle Bevölkerungszahl usw.).
- Jährliche Wachstumsrate (% pro Jahr) – der Prozentsatz, um den der Wert jedes Jahr steigt. Geben Sie 5 für 5 % ein, nicht 0,05.
- Zeitraum (Jahre) – wie lange das Wachstum andauert. Dezimalwerte sind zulässig, 7,5 Jahre sind also möglich.
Die Formel
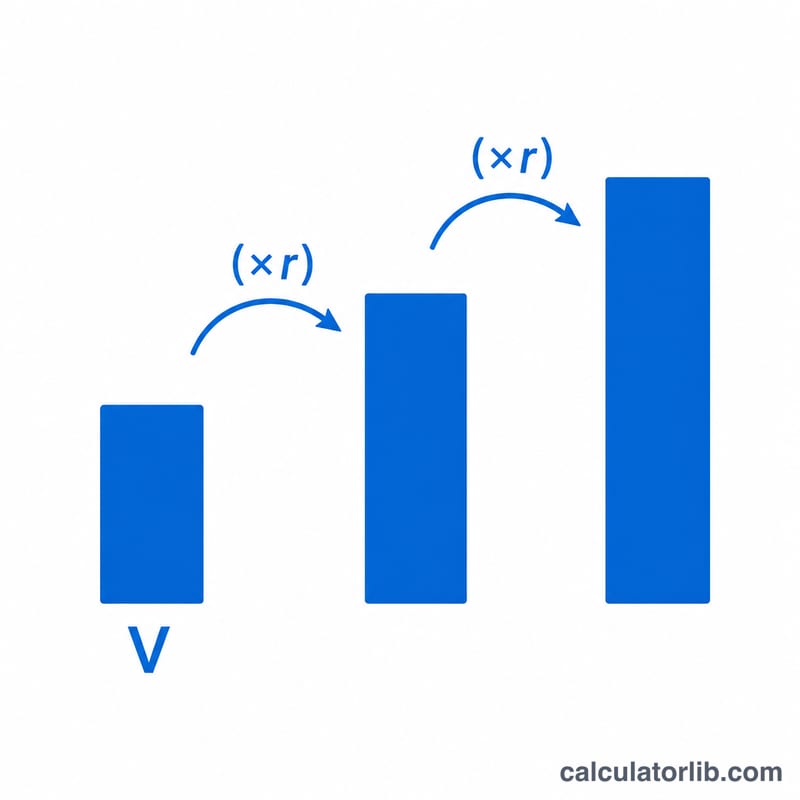
Der Rechner verwendet jährliches diskretes Zinseszinswachstum:
A = P × (1 + r / 100)t
Dabei ist P der Anfangswert, r die jährliche Rate in Prozent und t die Anzahl der Jahre. Zusätzlich werden das Gesamtwachstum = A − P und die prozentuale Zunahme = (A − P) / P × 100 ausgegeben. Die Jahrestabelle entsteht, indem die Formel für jedes volle Jahr (0, 1, 2 …) angewendet wird; hat Ihr Zeitraum einen Nachkommaanteil, wird ein letzter Punkt beim exakten Dezimaljahr ergänzt.
Rechenbeispiel
Angenommen, Sie legen einen Anfangswert von 1.000 mit einer jährlichen Wachstumsrate von 6% für 10 Jahre an:
- A = 1.000 × (1 + 6 / 100)10 = 1.000 × 1,0610 ≈ 1.790,85
- Gesamtwachstum ≈ 1.790,85 − 1.000 = 790,85
- Prozentuale Zunahme ≈ 79,08%
Die Jahrestabelle würde 1.000 in Jahr 0, 1.060 in Jahr 1, 1.123,60 in Jahr 2 und so weiter bis Jahr 10 zeigen.
Ihr Ergebnis richtig deuten
Die Zahl, die dieser Rechner liefert, ist eine nominale Projektion: Sie geht davon aus, dass über den gesamten Zeitraum ununterbrochen einmal pro Jahr dieselbe Wachstumsrate angewendet wird. Es handelt sich um reine Arithmetik, nicht um eine Prognose – tatsächliche Sparzinsen, Anlagerenditen und Bevölkerungswachstumsraten schwanken jedes Jahr.
Der zugrunde liegende Zusammenhang lautet
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$wobei \(P\) der Anfangswert, \(r\) die jährliche Rate in Prozent und \(t\) die Anzahl der Jahre ist. Zwei abgeleitete Größen erleichtern das Lesen des Ergebnisses:
- Gesamtwachstum \(= A - P\) – der absolute Betrag, der hinzugekommen (oder verloren gegangen) ist.
- Prozentuale Zunahme \(= \dfrac{A - P}{P} \times 100\) – die Gesamtveränderung über den ganzen Zeitraum, nicht pro Jahr.
Beispielsweise ergeben 10.000 bei 5% pro Jahr über 10 Jahre \(10\,000 \times 1{,}05^{10} =\) 16.288,95. Das Gesamtwachstum beträgt $6.288,95 und die prozentuale Zunahme 62,89% – deutlich mehr als 5 × 10 = 50%, weil das Wachstum jedes Jahres selbst wieder verzinst wird.
Was das Ergebnis nicht berücksichtigt
Die Projektion lässt Inflation, Steuern, Gebühren, Entnahmen und zusätzliche Einzahlungen außer Acht. Wenn Sie regelmäßig Geld hinzufügen, unterschätzt dieses Tool den Kontostand; fallen Gebühren oder Steuern an, überschätzt es ihn. Um den nominalen Wert in heutige Kaufkraft umzurechnen, diskontieren Sie ihn mit der erwarteten Inflationsrate \(i\):
$$A_{\text{real}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$Im weiteren Beispiel sind bei durchschnittlich 3% Inflation die $16.288,95 etwa \(16\,288{,}95 / 1{,}03^{10} = 16\,288{,}95 / 1{,}343916 \approx\) $12.120,51 in heutigem Geld wert – ein realer Gewinn von rund 21%, nicht von 63%.
Negative Raten und Verdopplungszeit
Eine negative Rate macht aus derselben Formel einen exponentiellen Zerfall: Der Wachstumsfaktor \(1 + r/100\) liegt unter 1, sodass der Wert jedes Jahr kleiner wird. Bei −3% über 10 Jahre werden aus 10.000 genau 7.374,24, ein Verlust von 26,26%. Der Zerfall erreicht mathematisch nie exakt null, sondern nähert sich null asymptotisch an.
Bei positiven Raten lässt sich die Verdopplungszeit näherungsweise mit der 72er-Regel bestimmen:
$$t_{\text{doppelt}} \approx \frac{72}{r}$$und exakt durch
$$t_{\text{doppelt}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$Bei 7% liefert die Faustregel 72/7 ≈ 10,3 Jahre, der exakte Wert beträgt \(0{,}693147 / 0{,}067659 = 10{,}24\) Jahre. Die Näherung ist bei Raten von etwa 5% bis 10% am genauesten und weicht bei sehr hohen oder sehr niedrigen Raten ab.
Dieser Abschnitt beschreibt ausschließlich ein mathematisches Modell. Es handelt sich um allgemeine Informationen, nicht um Finanz-, Anlage- oder Steuerberatung; für Entscheidungen, die Ihr eigenes Geld betreffen, wenden Sie sich bitte an eine qualifizierte Fachperson.
Wachstumsszenarien im Vergleich
Jede Zeile unten beginnt mit demselben Anfangswert von 10.000 und verwendet \(A = P \times (1 + r/100)^{t}\), auf zwei Nachkommastellen gerundet. Die Währung ist bewusst nicht angegeben – die Rechnung ist für Dollar, Euro, Rupien oder eine Bevölkerungszahl identisch.
| Anfangswert | Jährliche Rate | Jahre | Endwert | Gesamtwachstum | % Zunahme |
|---|---|---|---|---|---|
| 10.000,00 | 2% | 5 | 11.040,81 | 1.040,81 | 10,41% |
| 10.000,00 | 2% | 10 | 12.189,94 | 2.189,94 | 21,90% |
| 10.000,00 | 2% | 20 | 14.859,47 | 4.859,47 | 48,59% |
| 10.000,00 | 2% | 30 | 18.113,62 | 8.113,62 | 81,14% |
| 10.000,00 | 5% | 5 | 12.762,82 | 2.762,82 | 27,63% |
| 10.000,00 | 5% | 10 | 16.288,95 | 6.288,95 | 62,89% |
| 10.000,00 | 5% | 20 | 26.532,98 | 16.532,98 | 165,33% |
| 10.000,00 | 5% | 30 | 43.219,42 | 33.219,42 | 332,19% |
| 10.000,00 | 7% | 5 | 14.025,52 | 4.025,52 | 40,26% |
| 10.000,00 | 7% | 10 | 19.671,51 | 9.671,51 | 96,72% |
| 10.000,00 | 7% | 20 | 38.696,84 | 28.696,84 | 286,97% |
| 10.000,00 | 7% | 30 | 76.122,55 | 66.122,55 | 661,23% |
| 10.000,00 | 10% | 5 | 16.105,10 | 6.105,10 | 61,05% |
| 10.000,00 | 10% | 10 | 25.937,42 | 15.937,42 | 159,37% |
| 10.000,00 | 10% | 20 | 67.275,00 | 57.275,00 | 572,75% |
| 10.000,00 | 10% | 30 | 174.494,02 | 164.494,02 | 1.644,94% |
| 10.000,00 | −3% (Zerfall) | 10 | 7.374,24 | −2.625,76 | −26,26% |
Das Muster erkennen
- Die Rate wirkt stärker, als es scheint. Über 30 Jahre führt eine Verdopplung der Rate von 5% auf 10% nicht zu einer Verdopplung des Ergebnisses (43.219,42 → 174.494,02) – es vervierfacht sich, weil der Exponent den Unterschied verstärkt.
- Die Zeit ist der zweite Hebel. Bei 7% bringen die ersten 10 Jahre 9.671,51 ein; die letzten 10 Jahre (von Jahr 20 bis Jahr 30) bringen auf demselben Startkapital 37.425,71 ein.
- Verdopplungsmarken. Die Zeile mit 7%/10 Jahren ist nahezu eine exakte Verdopplung (19.671,51) und entspricht der Schätzung der 72er-Regel von 10,3 Jahren.
- Zerfall ist asymmetrisch. Ein Verlust von 3% pro Jahr über 10 Jahre reduziert den Wert nur um 26,26%, nicht um 30%, weil der Verlust jedes Jahres von einer kleineren Basis abgezogen wird.
Diese Zeilen sind anschauliche Rechenbeispiele, keine erwarteten Renditen für einen bestimmten Vermögenswert, ein Land oder einen Markt.
Wichtige Begriffe erklärt
- Anfangswert / Kapital (P)
- Die Ausgangsmenge zum Zeitpunkt null – eine Einlage, ein Anlagebestand, eine Bevölkerungszahl oder jede andere messbare Größe. Sie muss in denselben Einheiten eingegeben werden wie das gewünschte Ergebnis.
- Jährliche Wachstumsrate (r)
- Die prozentuale Veränderung, die einmal pro Jahr angewendet wird, eingegeben als Prozentwert (5 bedeutet 5%, nicht 0,05). Eine Rate ist nur zusammen mit ihrem Zeitraum aussagekräftig; eine Monatsrate muss vor der Verwendung hier in eine Jahresrate umgerechnet werden.
- Zeitraum (t)
- Die Anzahl der Jahre, über die die Rate angewendet wird. Gebrochene Jahre sind zulässig: \(t = 2{,}5\) potenziert den Wachstumsfaktor einfach mit 2,5.
- Wachstumsfaktor (1 + r/100)
- Der Multiplikator, der jedes Jahr angewendet wird. Über 1 wächst die Größe, bei genau 1 bleibt sie unverändert, unter 1 (negatives \(r\)) schrumpft sie. Bei 5% beträgt der Faktor 1,05; bei −3% beträgt er 0,97.
- Endwert (A)
- Der projizierte Wert nach \(t\) Jahren, \(A = P(1 + r/100)^{t}\). Es ist ein nomineller Wert – nicht bereinigt um Inflation, Steuern oder Gebühren.
- Gesamtwachstum
- Die absolute Veränderung, \(A - P\). Sie ist negativ, wenn die Rate negativ ist. Sie beantwortet die Frage „Wie viel ist hinzugekommen?“, während der Endwert die Frage „Wie viel ist vorhanden?“ beantwortet.
- Prozentuale Zunahme
- Die kumulierte Veränderung über den gesamten Zeitraum, \((A - P)/P \times 100\). Sie wirkt als Zinseszins und ist daher bei positiven Raten stets größer als \(r \times t\): 5% über 10 Jahre ergeben 62,89%, nicht 50%.
- Exponentieller Zerfall
- Dieselbe Formel mit einer negativen Rate, oft geschrieben als \(A = P(1 - d/100)^{t}\), wobei \(d\) die Abnahmerate ist. Sie wird für Wertverlust, radioaktiven Zerfall und schrumpfende Bevölkerungen verwendet. Das Gegenstück zur Verdopplungszeit ist die Halbwertszeit, \(t_{1/2} = \ln(0{,}5)/\ln(1 - d/100)\).
- Diskrete vs. kontinuierliche Verzinsung
- Dieser Rechner verwendet diskrete jährliche Verzinsung – das Wachstum wird in einem Schritt pro Jahr angewendet. Bei kontinuierlicher Verzinsung folgt der Wert stattdessen \(A = P e^{rt}\), wobei \(r\) als Dezimalzahl eingesetzt wird. Kontinuierliche Verzinsung ergibt bei gleichem Nominalzins stets ein etwas größeres Ergebnis: bei 5% über 10 Jahre \(e^{0{,}5} = 1{,}6487\) gegenüber \(1{,}05^{10} = 1{,}6289\).
- Verdopplungszeit
- Die Jahre, die der Wert benötigt, um \(2P\) zu erreichen. Näherungsweise mit der 72er-Regel, \(72/r\), und exakt als \(\ln 2 / \ln(1 + r/100)\) berechnet. Bei 10% beträgt der exakte Wert 7,27 Jahre gegenüber 7,2 nach der Faustregel.
- CAGR (durchschnittliche jährliche Wachstumsrate)
- Die umgekehrte Fragestellung: Welche konstante jährliche Rate verbindet einen Start- und einen Endwert? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ Ein Wachstum von 10.000 auf 26.532,98 über 20 Jahre ergibt \((2{,}653298)^{0{,}05} - 1 = 0{,}05\), also eine CAGR von 5%. Die CAGR glättet alle Schwankungen von Jahr zu Jahr, sodass zwei sehr unterschiedliche Verläufe dieselbe CAGR haben können.
Die Definitionen hier sind mathematisch und gelten in jeder Währung und jedem Land; sie sind allgemeine Informationen und keine Finanzberatung.
FAQ
Wird jährliche oder kontinuierliche Verzinsung verwendet? Es wird die jährliche (diskrete) Verzinsung verwendet – die Rate wird einmal pro Jahr über (1 + r/100)t angewendet, nicht über die kontinuierliche Formel ert.
Kann ich auch einen Rückgang statt Wachstum berechnen? Ja. Geben Sie eine negative Rate ein (zum Beispiel −3), und der Wert schrumpft jedes Jahr, was einem exponentiellen Zerfall entspricht.
Was passiert, wenn ich eine gebrochene Anzahl von Jahren eingebe? Der Endbetrag verwendet weiterhin den exakten Wert von t, und der Rechner fügt beim Dezimaljahr eine zusätzliche Zeile ein, damit die Aufstellung zu Ihrem Ergebnis passt.