这个计算器能做什么
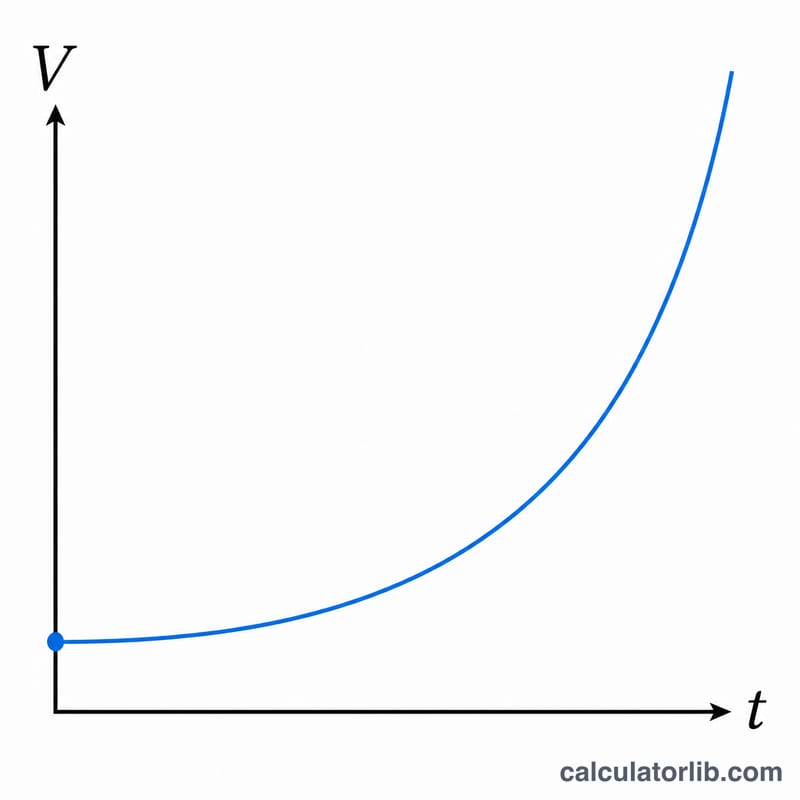
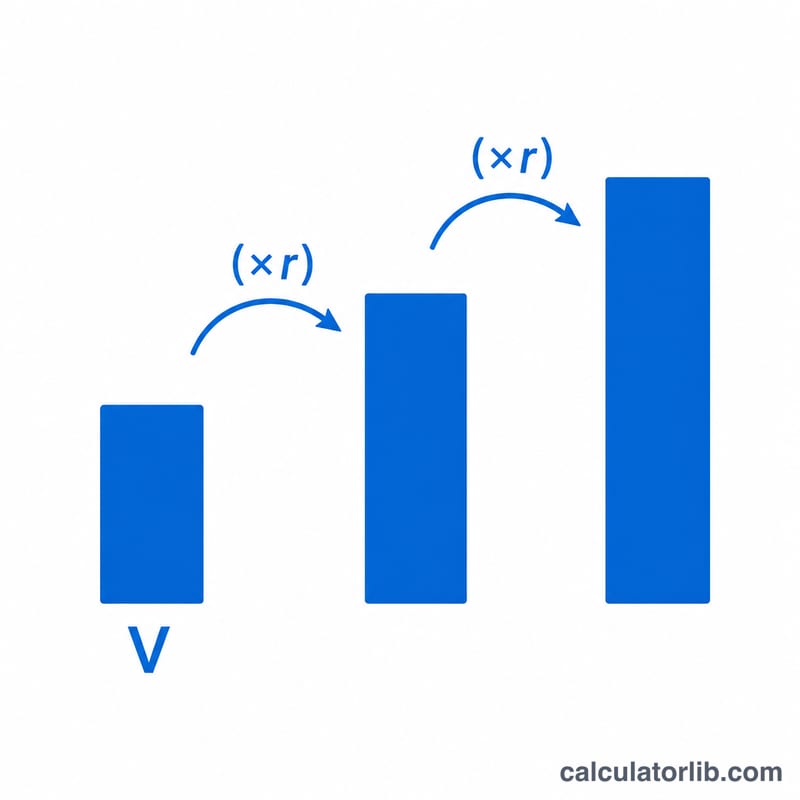
指数增长计算器可以帮你预测一笔初始金额在每年按相同百分比递增时的增长情况。无论是复利储蓄与投资、人口增长、用户规模扩张,还是任何以固定年增长率复利累积的数值,它都能派上用场。你只需输入三个数值,工具就会返回未来金额、总增长额、增长百分比,以及一份可供你逐年追踪的明细表。
需要填写的输入项
- 初始值——你起步时的数额(如本金、当前人口等)。
- 年增长率(每年 %)——数值每年上涨的百分比。请填写 5 表示 5%,而不是 0.05。
- 时间期限(年)——增长持续的时长。支持小数,因此填 7.5 年也没问题。
计算公式
本计算器采用按年复利(离散)增长的方式:
A = P × (1 + r / 100)t
其中 P 为初始值,r 为以百分比表示的年增长率,t 为年数。同时它还会给出 总增长 = A − P 以及 增长百分比 = (A − P) / P × 100。逐年明细表是通过在每个整年(0、1、2……)套用公式生成的;如果你设置的时间期限带有小数部分,则会在精确的小数年份处再补上最后一个数据点。
实例演算
假设你投入 1,000 的初始金额,年增长率为 6%,期限为 10 年:
- A = 1,000 × (1 + 6 / 100)10 = 1,000 × 1.0610 ≈ 1,790.85
- 总增长 ≈ 1,790.85 − 1,000 = 790.85
- 增长百分比 ≈ 79.08%
逐年明细表会显示:第 0 年为 1,000,第 1 年为 1,060,第 2 年为 1,123.60,依此类推,直到第 10 年。
解读您的结果
本计算器返回的数字是一个名义投影:它假设相同的增长率在整个期间内每年应用一次,不中断。这是算术计算,不是预测——实际储蓄率、投资回报率和人口增长率每年都会变化。
基本关系式为
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$其中 \(P\) 是初始值,\(r\) 是年度百分比率,\(t\) 是年数。两个导出量使输出更容易理解:
- 总增长 \(= A - P\) ——添加(或损失)的绝对金额。
- 百分比增长 \(= \dfrac{A - P}{P} \times 100\) ——整个期间的总变化,而不是每年。
例如,10,000 以每年 5% 的速率增长 10 年,得到 \(10{,}000 \times 1.05^{10} =\) 16,288.95。总增长是 $6,288.95,百分比增长是 62.89%——远大于 5 × 10 = 50%,因为每年的增长本身会被复利。
结果不包括的内容
投影忽略了通货膨胀、税收、费用、提取和额外贡献。如果您计划定期增加金额,此工具将低估余额;如果适用费用或税收,它将高估。要将名义数字转换为今天的购买力,请按预期通货膨胀率 \(i\) 折扣:
$$A_{\text{real}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$继续上面的例子,在 3% 的平均通货膨胀率下,$16,288.95 的价值约为 \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12,120.51(以今天的钱计)——实际收益约为 21%,而不是 63%。
负利率和翻倍时间
负利率将同一公式转变为指数衰减:增长因子 \(1 + r/100\) 降至 1 以下,因此每年将该值乘以更小的数。在 −3% 的速率下持续 10 年,10,000 变成 7,374.24,损失 26.26%。数学上衰减永远不会完全达到零;它以渐进方式接近它。
对于正利率,翻倍的时间由72 法则近似:
$$t_{\text{double}} \approx \frac{72}{r}$$精确值为
$$t_{\text{double}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$在 7% 时,经验法则给出 72/7 ≈ 10.3 年,精确数字是 \(0.693147 / 0.067659 = 10.24\) 年。该近似值对大约 5% 至 10% 之间的利率最接近,在非常高或非常低的利率下会漂移。
本节仅描述数学模型。它是一般信息,不是财务、投资或税务建议;对于涉及您自己资金的决定,请咨询合格的专业人士。
比较的增长情景
以下每一行都从相同的初始值 10,000 开始,并使用 \(A = P \times (1 + r/100)^{t}\),四舍五入到两位小数。货币标签未标记——算术对美元、欧元、卢比或人口数都是相同的。
| 初始值 | 年度利率 | 年数 | 未来值 | 总增长 | % 增长 |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3%(衰减) | 10 | 7,374.24 | −2,625.76 | −26.26% |
读取模式
- 利率的影响比看起来更大。在 30 年内,将利率从 5% 提高一倍到 10% 并不会使结果翻倍(43,219.42 → 174,494.02)——它增加了四倍,因为指数放大了差异。
- 时间是第二个杠杆。在 7% 时,最初 10 年增加 9,671.51;最后 10 年(从第 20 年到第 30 年)在同一起始资本上增加 37,425.71。
- 翻倍检查点。7%/10 年的行几乎完全翻倍(19,671.51),与 72 法则估计的 10.3 年相匹配。
- 衰减是不对称的。每年损失 3% 持续 10 年仅移除 26.26%,而不是 30%,因为每年的损失是从较小的基数中扣除的。
这些行是说明性算术,不是任何特定资产、国家或市场的预期回报。
关键术语定义
- 初始值/本金 (P)
- 时间零时的起始数量——存款、投资余额、人口数或任何可测量的金额。它必须以与您想要的答案相同的单位输入。
- 年度增长率 (r)
- 每年应用的百分比变化,以百分比形式输入(5 表示 5%,不是 0.05)。利率只有在附加其周期时才有意义;月度利率在此使用前必须转换为年度利率。
- 时间周期 (t)
- 利率应用的年数。分数年有效:\(t = 2.5\) 只需将增长因子提高到 2.5 次方。
- 增长因子 (1 + r/100)
- 每年应用的乘数。大于 1 时数量增长,恰好等于 1 时保持不变,小于 1 时(负 \(r\))它会缩小。在 5% 时因子是 1.05;在 −3% 时它是 0.97。
- 未来/最终金额 (A)
- \(t\) 年后的投影值,\(A = P(1 + r/100)^{t}\)。这是一个名义数字——未根据通货膨胀、税收或费用调整。
- 总增长
- 绝对变化,\(A - P\)。当利率为负时为负。它回答"增加了多少",而未来值回答"有多少"。
- 百分比增长
- 整个期间的累积变化,\((A - P)/P \times 100\)。它会复利,所以对于正利率总是大于 \(r \times t\):5% 持续 10 年是 62.89%,而不是 50%。
- 指数衰减
- 具有负利率的相同公式,通常写作 \(A = P(1 - d/100)^{t}\),其中 \(d\) 是衰减率。用于折旧、放射性衰变和萎缩人口。其翻倍时间的类似概念是半衰期,\(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\)。
- 离散与连续复利
- 本计算器使用离散年度复利——每年在一个步骤中应用增长。在连续复利下,该值反而遵循 \(A = P e^{rt}\),其中 \(r\) 是小数。对于相同的名义利率,连续复利总是给出略大的结果:在 5% 的 10 年内,\(e^{0.5} = 1.6487\) 对比 \(1.05^{10} = 1.6289\)。
- 翻倍时间
- 该值达到 \(2P\) 所需的年数。由 72 法则近似,\(72/r\),精确计算为 \(\ln 2 / \ln(1 + r/100)\)。在 10% 时,精确答案是 7.27 年对比经验法则的 7.2。
- CAGR(复合年增长率)
- 反向问题:给定开始值和结束值,连接它们的恒定年利率是多少?$$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$从 10,000 增长到 26,532.98 在 20 年内给出 \((2.653298)^{0.05} - 1 = 0.05\),即 CAGR 为 5%。CAGR 消除了所有年度波动,因此两个非常不同的路径可以共享相同的 CAGR。
这里的定义是数学性的,适用于任何货币或国家;它们是一般信息而不是财务建议。
常见问题
它用的是按年复利还是连续复利?用的是按年(离散)复利——通过 (1 + r/100)t 每年计息一次,而非连续复利的 ert 公式。
能不能模拟下降而非增长?可以。填入负的增长率(例如 −3),数值就会逐年缩减,呈现指数衰减。
如果我填的是带小数的年数会怎样?最终金额仍会使用 t 的精确值,并且计算器会在该小数年份额外补一行,使明细表与你得到的结果保持一致。