À quoi sert ce calculateur
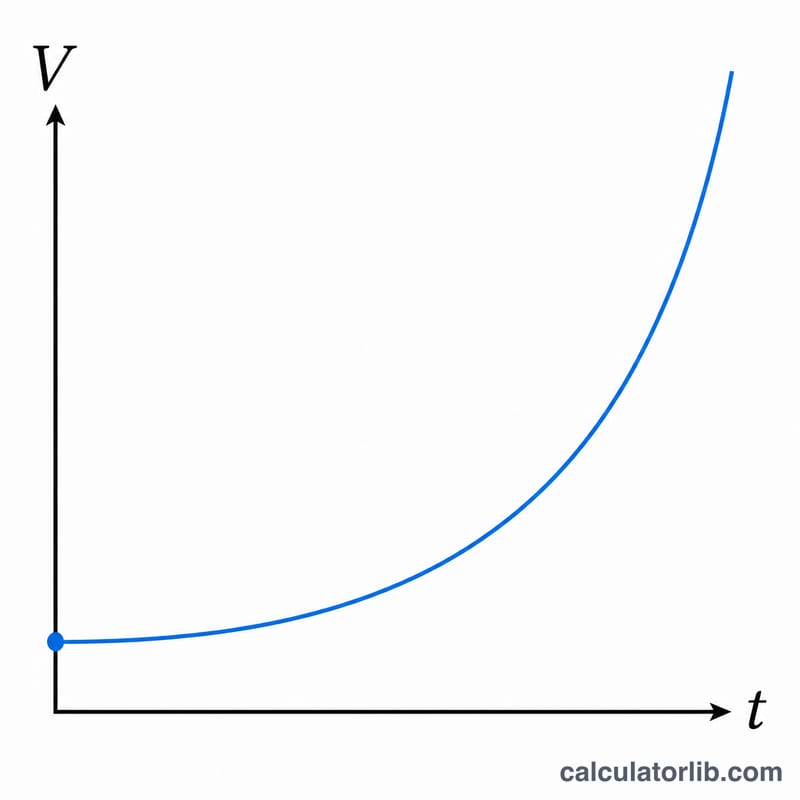
Le calculateur de croissance exponentielle projette l'évolution d'un montant de départ lorsqu'il augmente du même pourcentage chaque année. Il convient à l'épargne et aux placements à intérêts composés, à la croissance d'une population, à l'expansion d'une base d'utilisateurs ou à toute grandeur qui progresse à un taux annuel constant. Vous saisissez trois valeurs et l'outil renvoie le montant futur, la croissance totale, le pourcentage d'augmentation, ainsi qu'un détail année par année facile à suivre dans le temps.
Les données à renseigner
- Valeur initiale — le montant de départ (votre capital, la population actuelle, etc.).
- Taux de croissance annuel (% par an) — le pourcentage de hausse chaque année. Saisissez 5 pour 5 %, et non 0,05.
- Durée (années) — la période sur laquelle s'applique la croissance. Les décimales sont acceptées : 7,5 ans fonctionne donc parfaitement.
La formule
Le calculateur applique une croissance composée annuelle (discrète) :
A = P × (1 + r / 100)t
Ici, P est la valeur initiale, r le taux annuel exprimé en pourcentage et t le nombre d'années. Il indique aussi la croissance totale = A − P et le pourcentage d'augmentation = (A − P) / P × 100. Le tableau annuel est construit en appliquant la formule à chaque année entière (0, 1, 2…) et, si votre durée comporte une partie décimale, en ajoutant un dernier point à l'année décimale exacte.
Exemple concret
Supposons que vous placiez une valeur initiale de 1 000 à un taux de croissance annuel de 6 % pendant 10 ans :
- A = 1 000 × (1 + 6 / 100)10 = 1 000 × 1,0610 ≈ 1 790,85
- Croissance totale ≈ 1 790,85 − 1 000 = 790,85
- Pourcentage d'augmentation ≈ 79,08 %
Le tableau annuel afficherait 1 000 à l'année 0, 1 060 à l'année 1, 1 123,60 à l'année 2, et ainsi de suite jusqu'à l'année 10.
Interprétation de votre résultat
Le nombre que ce calculateur renvoie est une projection nominale : il suppose que le même taux de croissance est appliqué, sans interruption, une fois par an pendant toute la période. Il s'agit d'arithmétique, pas d'une prévision — les taux d'épargne réels, les rendements des investissements et les taux de croissance de la population varient chaque année.
La relation sous-jacente est
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$où \(P\) est la valeur initiale, \(r\) est le taux annuel en pourcentage et \(t\) est le nombre d'années. Deux grandeurs dérivées facilitent la lecture du résultat :
- Croissance totale \(= A - P\) — le montant absolu ajouté (ou perdu).
- Augmentation en pourcentage \(= \dfrac{A - P}{P} \times 100\) — la variation totale sur toute la période, et non par an.
Par exemple, 10,000 croissant à 5 % par an pendant 10 ans donne \(10{,}000 \times 1.05^{10} =\) 16,288.95. La croissance totale est $6,288.95 et l'augmentation en pourcentage est 62.89 % — bien plus que 5 × 10 = 50 %, car la croissance de chaque année est elle-même composée.
Ce que le résultat n'inclut pas
La projection ignore l'inflation, les impôts, les frais, les retraits et les contributions supplémentaires. Si vous prévoyez d'ajouter de l'argent régulièrement, cet outil sous-estimera le solde ; si des frais ou des impôts s'appliquent, il le surestimera. Pour convertir le chiffre nominal en pouvoir d'achat d'aujourd'hui, actualisez-le par le taux d'inflation attendu \(i\) :
$$A_{\text{réel}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$En poursuivant l'exemple, à 3 % d'inflation moyenne, les $16,288.95 valent environ \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12,120.51 en monnaie d'aujourd'hui — un gain réel d'environ 21 %, et non 63 %.
Taux négatifs et temps de doublement
Un taux négatif transforme la même formule en décroissance exponentielle : le facteur de croissance \(1 + r/100\) tombe en dessous de 1, chaque année multiplie donc la valeur vers le bas. À −3 % pendant 10 ans, 10,000 devient 7,374.24, une perte de 26.26 %. La décroissance n'atteint jamais exactement zéro mathématiquement ; elle s'en rapproche asymptotiquement.
Pour les taux positifs, le temps de doublement est approximé par la Règle de 72 :
$$t_{\text{double}} \approx \frac{72}{r}$$et donné exactement par
$$t_{\text{double}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$À 7 %, la règle empirique donne 72/7 ≈ 10.3 ans et le chiffre exact est \(0.693147 / 0.067659 = 10.24\) ans. L'approximation est la plus proche pour les taux compris entre environ 5 % et 10 % et s'écarte à des taux très élevés ou très faibles.
Cette section décrit un modèle mathématique uniquement. Il s'agit d'informations générales, et non de conseils financiers, d'investissement ou fiscaux ; pour les décisions concernant votre propre argent, consultez un professionnel qualifié.
Scénarios de croissance comparés
Chaque ligne ci-dessous commence par la même valeur initiale de 10,000 et utilise \(A = P \times (1 + r/100)^{t}\), arrondie à deux décimales. La devise est laissée sans étiquette — l'arithmétique est identique pour les dollars, les euros, les roupies ou un décompte de population.
| Valeur initiale | Taux annuel | Années | Valeur future | Croissance totale | % Augmentation |
|---|---|---|---|---|---|
| 10,000.00 | 2 % | 5 | 11,040.81 | 1,040.81 | 10.41 % |
| 10,000.00 | 2 % | 10 | 12,189.94 | 2,189.94 | 21.90 % |
| 10,000.00 | 2 % | 20 | 14,859.47 | 4,859.47 | 48.59 % |
| 10,000.00 | 2 % | 30 | 18,113.62 | 8,113.62 | 81.14 % |
| 10,000.00 | 5 % | 5 | 12,762.82 | 2,762.82 | 27.63 % |
| 10,000.00 | 5 % | 10 | 16,288.95 | 6,288.95 | 62.89 % |
| 10,000.00 | 5 % | 20 | 26,532.98 | 16,532.98 | 165.33 % |
| 10,000.00 | 5 % | 30 | 43,219.42 | 33,219.42 | 332.19 % |
| 10,000.00 | 7 % | 5 | 14,025.52 | 4,025.52 | 40.26 % |
| 10,000.00 | 7 % | 10 | 19,671.51 | 9,671.51 | 96.72 % |
| 10,000.00 | 7 % | 20 | 38,696.84 | 28,696.84 | 286.97 % |
| 10,000.00 | 7 % | 30 | 76,122.55 | 66,122.55 | 661.23 % |
| 10,000.00 | 10 % | 5 | 16,105.10 | 6,105.10 | 61.05 % |
| 10,000.00 | 10 % | 10 | 25,937.42 | 15,937.42 | 159.37 % |
| 10,000.00 | 10 % | 20 | 67,275.00 | 57,275.00 | 572.75 % |
| 10,000.00 | 10 % | 30 | 174,494.02 | 164,494.02 | 1,644.94 % |
| 10,000.00 | −3 % (décroissance) | 10 | 7,374.24 | −2,625.76 | −26.26 % |
Lecture du modèle
- Le taux importe plus qu'il ne le paraît. Sur 30 ans, doubler le taux de 5 % à 10 % ne double pas le résultat (43,219.42 → 174,494.02) — il le quadruple, car l'exposant amplifie la différence.
- Le temps est le deuxième levier. À 7 %, les 10 premières années ajoutent 9,671.51 ; les 10 dernières années (de l'année 20 à l'année 30) ajoutent 37,425.71 sur le même capital initial.
- Points de contrôle de doublement. La ligne 7 %/10 ans est presque exactement un double (19,671.51), correspondant à l'estimation de la Règle-de-72 de 10.3 ans.
- La décroissance est asymétrique. Perdre 3 % par an pendant 10 ans supprime seulement 26.26 %, et non 30 %, car la perte de chaque année est prélevée sur une base plus petite.
Ces lignes sont des arithmétiques illustratives, pas des rendements attendus pour un actif, un pays ou un marché particulier.
Termes clés définis
- Valeur initiale / principal (P)
- La quantité initiale au moment zéro — un dépôt, un solde d'investissement, un décompte de population ou tout montant mesurable. Elle doit être entrée dans les mêmes unités que la réponse que vous souhaitez.
- Taux de croissance annuel (r)
- Le changement en pourcentage appliqué une fois par an, entré en pourcentage (5 signifie 5 %, et non 0.05). Un taux n'est significatif que si sa période est attachée ; un taux mensuel doit être converti en taux annuel avant utilisation ici.
- Période de temps (t)
- Le nombre d'années sur lequel le taux est appliqué. Les années fractionnaires sont valides : \(t = 2.5\) élève simplement le facteur de croissance à la puissance 2.5.
- Facteur de croissance (1 + r/100)
- Le multiplicateur appliqué chaque année. Au-dessus de 1, la quantité croît, exactement 1 la laisse inchangée, au-dessous de 1 (\(r\) négatif) elle rétrécit. À 5 %, le facteur est 1.05 ; à −3 %, c'est 0.97.
- Montant futur / final (A)
- La valeur projetée après \(t\) ans, \(A = P(1 + r/100)^{t}\). C'est un chiffre nominal — non ajusté pour l'inflation, les taxes ou les frais.
- Croissance totale
- Le changement absolu, \(A - P\). Négatif quand le taux est négatif. Il répond à « combien a été ajouté », tandis que la valeur future répond à « combien y a-t-il ».
- Augmentation en pourcentage
- Le changement cumulatif sur toute la période, \((A - P)/P \times 100\). Il se compose, donc il est toujours plus grand que \(r \times t\) pour les taux positifs : 5 % pendant 10 ans, c'est 62.89 %, et non 50 %.
- Décroissance exponentielle
- La même formule avec un taux négatif, souvent écrite \(A = P(1 - d/100)^{t}\) où \(d\) est le taux de déclin. Utilisé pour l'amortissement, la décroissance radioactive et les populations décroissantes. Son analogue du temps de doublement est la demi-vie, \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\).
- Composition discrète vs. continue
- Ce calculateur utilise la composition annuelle discrète — la croissance est appliquée en une étape par an. Sous la composition continue, la valeur suit plutôt \(A = P e^{rt}\) avec \(r\) comme décimal. La composition continue donne toujours un résultat légèrement plus grand pour le même taux nominal : à 5 % sur 10 ans, \(e^{0.5} = 1.6487\) par rapport à \(1.05^{10} = 1.6289\).
- Temps de doublement
- Les années nécessaires pour que la valeur atteigne \(2P\). Approximé par la Règle de 72, \(72/r\), et calculé exactement comme \(\ln 2 / \ln(1 + r/100)\). À 10 %, la réponse exacte est 7.27 ans contre la règle de base 7.2.
- CAGR (taux de croissance annuel composé)
- La question inverse : étant donné une valeur de début et une valeur de fin, quel taux annuel constant les relie ? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ La croissance de 10,000 à 26,532.98 sur 20 ans donne \((2.653298)^{0.05} - 1 = 0.05\), c'est-à-dire un CAGR de 5 %. Le CAGR efface toute la volatilité d'une année à l'autre, deux chemins très différents peuvent donc partager le même CAGR.
Les définitions ici sont mathématiques et s'appliquent dans n'importe quelle devise ou pays ; elles sont des informations générales plutôt que des conseils financiers.
Questions fréquentes
S'agit-il d'une capitalisation annuelle ou continue ? Il s'agit d'une capitalisation annuelle (discrète) : le taux est appliqué une fois par an via (1 + r/100)t, et non selon la formule continue ert.
Puis-je modéliser une baisse plutôt qu'une hausse ? Oui. Saisissez un taux négatif (par exemple −3) et la valeur diminuera chaque année, ce qui correspond à une décroissance exponentielle.
Que se passe-t-il si je saisis un nombre d'années décimal ? Le montant final utilise toujours la valeur exacte de t, et le calculateur ajoute une ligne supplémentaire à cette année décimale pour que le détail corresponde à votre résultat.