ما الذي تقوم به هذه الحاسبة
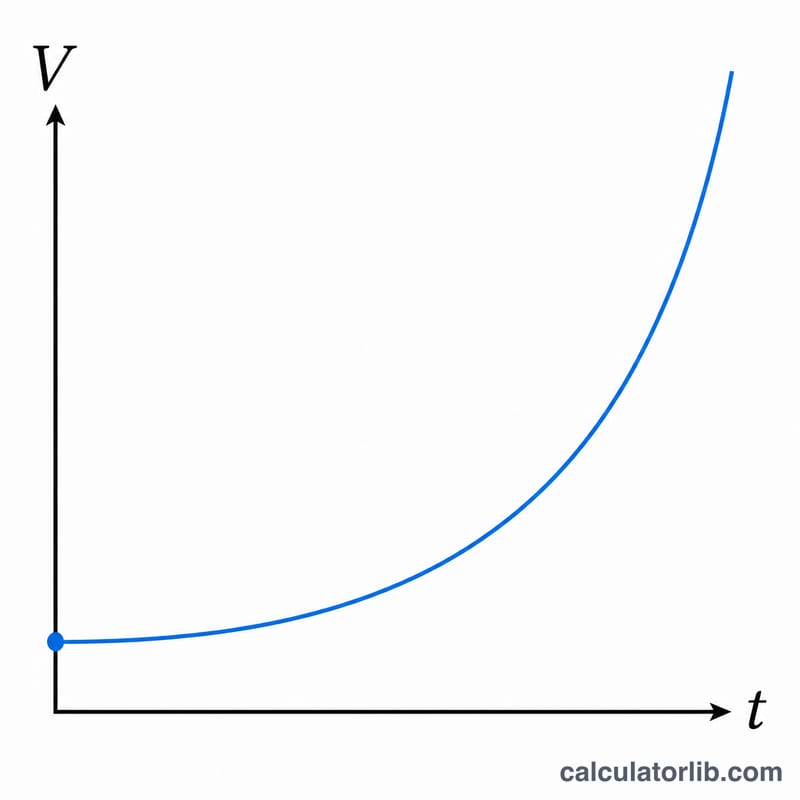
تتيح لك حاسبة النمو الأسي معرفة كيف يتضاعف مبلغ مبدئي عندما يزداد بالنسبة المئوية نفسها كل عام. وهي مناسبة لحساب المدخرات والاستثمارات المركّبة، ونمو عدد السكان، وتوسّع قاعدة المستخدمين، أو أي كمية تنمو بمعدل سنوي ثابت. ما عليك سوى إدخال ثلاث قيم لتُظهر لك الأداة القيمة المستقبلية، وإجمالي النمو، ونسبة الزيادة المئوية، إضافة إلى جدول تفصيلي سنة بسنة يمكنك متابعته على امتداد الفترة.
القيم التي تُدخلها
- القيمة الأولية — المبلغ الذي تبدأ به (رأس المال، أو عدد السكان الحالي، وما إلى ذلك).
- معدل النمو السنوي (% في السنة) — النسبة المئوية التي ترتفع بها القيمة كل عام. أدخل 5 للدلالة على 5%، وليس 0.05.
- المدة الزمنية (بالسنوات) — طول فترة النمو. ويُسمح بالكسور العشرية، فإدخال 7.5 سنة أمر صحيح.
المعادلة
تعتمد الحاسبة على النمو المركّب السنوي (المتقطّع):
A = P × (1 + r / 100)t
حيث P هي القيمة الأولية، وr هو المعدل السنوي كنسبة مئوية، وt هو عدد السنوات. كما تُظهر الأداة إجمالي النمو = A − P ونسبة الزيادة المئوية = (A − P) / P × 100. ويُبنى الجدول السنوي بتطبيق المعادلة عند كل سنة كاملة (0، 1، 2 …)، وإذا اشتملت مدتك على جزء كسري، تُضاف نقطة أخيرة عند السنة العشرية الدقيقة.
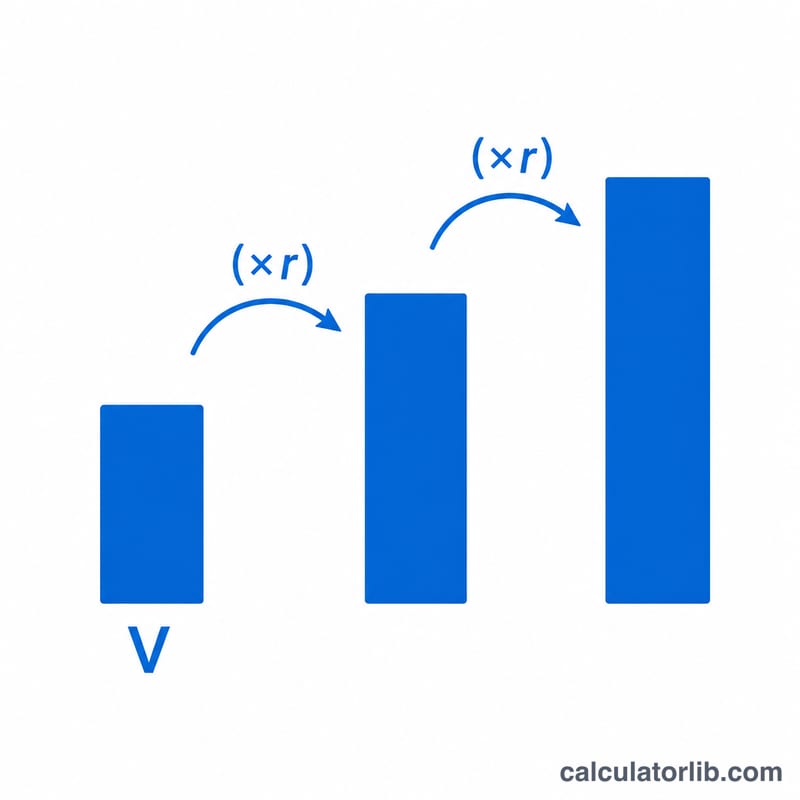
مثال محلول
لنفترض أنك تستثمر قيمة أولية مقدارها 1,000 بمعدل نمو سنوي يبلغ 6% لمدة 10 سنوات:
- A = 1,000 × (1 + 6 / 100)10 = 1,000 × 1.0610 ≈ 1,790.85
- إجمالي النمو ≈ 1,790.85 − 1,000 = 790.85
- نسبة الزيادة المئوية ≈ 79.08%
وسيُظهر الجدول السنوي القيمة 1,000 عند السنة 0، و1,060 عند السنة 1، و1,123.60 عند السنة 2، وهكذا حتى السنة 10.
تفسير النتيجة
الرقم الذي تُرجعه هذه الآلة الحاسبة هو إسقاط اسمي: يفترض تطبيق نفس معدل النمو، بدون انقطاع، مرة واحدة في السنة للفترة الكاملة. إنها عملية حسابية وليست توقع — معدلات الادخار الحقيقية والعوائد على الاستثمار ومعدلات النمو السكاني تختلف كل سنة.
العلاقة الأساسية هي
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$حيث \(P\) هي القيمة الأولية، و\(r\) هو معدل سنوي بالنسبة المئوية و\(t\) هو عدد السنوات. كميتان مشتقتان تجعلان الناتج أسهل في القراءة:
- النمو الإجمالي \(= A - P\) — المبلغ المطلق المضاف (أو المفقود).
- الزيادة المئوية \(= \dfrac{A - P}{P} \times 100\) — التغير الكلي على مدار الفترة بأكملها، وليس في السنة.
على سبيل المثال، 10,000 ينمو بمعدل 5% سنويًا لمدة 10 سنوات يعطي \(10{,}000 \times 1.05^{10} =\) 16,288.95. النمو الإجمالي هو $6,288.95 والزيادة المئوية هي 62.89% — أكثر بكثير من 5 × 10 = 50%، لأن نمو كل سنة يتراكب بنفسه.
ما الذي لا تتضمنه النتيجة
يتجاهل الإسقاط التضخم والضرائب والرسوم والسحب والمساهمات الإضافية. إذا كنت تخطط لإضافة أموال بانتظام، ستقلل هذه الأداة من قيمة الرصيد؛ إذا تم تطبيق الرسوم أو الضرائب، فسوف تبالغ فيها. لتحويل الرقم الاسمي إلى القوة الشرائية اليوم، قم بخصمه بمعدل التضخم المتوقع \(i\):
$$A_{\text{حقيقي}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$استمرارًا للمثال، بمتوسط تضخم 3%، يبلغ $16,288.95 حوالي \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12,120.51 بأموال اليوم — ربح حقيقي بحوالي 21%، وليس 63%.
المعدلات السالبة ووقت المضاعفة
يحول المعدل السالب نفس الصيغة إلى اضمحلال أسي: عامل النمو \(1 + r/100\) ينخفض إلى أقل من 1، لذا كل سنة تضرب القيمة لأسفل. بمعدل −3% لمدة 10 سنوات، 10,000 يصبح 7,374.24، خسارة 26.26%. الاضمحلال لا يصل أبدًا إلى الصفر تمامًا رياضيًا؛ إنه يقترب منها بشكل تقاربي.
بالنسبة للمعدلات الموجبة، يتم تقريب وقت المضاعفة بـ قاعدة 72:
$$t_{\text{مضاعفة}} \approx \frac{72}{r}$$ويتم إعطاؤه بدقة بواسطة
$$t_{\text{مضاعفة}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$بمعدل 7%، القاعدة الأساسية تعطي 72/7 ≈ 10.3 سنوات والرقم الدقيق هو \(0.693147 / 0.067659 = 10.24\) سنوات. التقريب هو الأقرب للمعدلات التي تتراوح تقريبًا بين 5% و 10% وينحرف عند المعدلات العالية جدًا أو المنخفضة جدًا.
يصف هذا القسم نموذجًا رياضيًا فقط. إنها معلومات عامة وليست نصائح مالية أو استثمارية أو ضريبية؛ للقرارات التي تتعلق بأموالك الخاصة، استشر متخصصًا مؤهلاً.
مقارنة سيناريوهات النمو
يبدأ كل صف أدناه من نفس القيمة الأولية البالغة 10,000 ويستخدم \(A = P \times (1 + r/100)^{t}\)، مقرب إلى منزلتين عشريتين. يُترك الحقل النقدي بدون تسمية — الحساب متطابق للدولارات واليورو والروبيات أو عدد السكان.
| القيمة الأولية | معدل سنوي | السنوات | القيمة المستقبلية | النمو الإجمالي | % الزيادة |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3% (اضمحلال) | 10 | 7,374.24 | −2,625.76 | −26.26% |
قراءة النمط
- المعدل أهم مما يبدو. على مدى 30 سنة، مضاعفة المعدل من 5% إلى 10% لا تضاعف النتيجة (43,219.42 → 174,494.02) — بل تضاعفها أربع مرات، لأن الأس يضخم الفرق.
- الوقت هو الرافعة الثانية. بمعدل 7%، السنوات العشر الأولى تضيف 9,671.51؛ السنوات العشر الأخيرة (من السنة 20 إلى السنة 30) تضيف 37,425.71 على نفس رأس المال الأولي.
- نقاط مراجعة المضاعفة. صف 7%/10 سنوات تقريبًا مضاعفة بالضبط (19,671.51)، متطابق مع تقدير قاعدة 72 البالغ 10.3 سنوات.
- الاضمحلال غير متماثل. فقدان 3% سنويًا لمدة 10 سنوات يزيل فقط 26.26%، وليس 30%، لأن خسارة كل سنة تُؤخذ من قاعدة أصغر.
هذه الصفوف عبارة عن حسابات توضيحية، وليست عوائد متوقعة لأي أصل أو دولة أو سوق معينة.
المصطلحات الرئيسية المحددة
- القيمة الأولية / رأس المال (P)
- الكمية البدائية في الوقت صفر — إيداع أو رصيد استثمار أو عدد السكان أو أي كمية قابلة للقياس. يجب إدخالها بنفس الوحدات التي تريد الإجابة عنها.
- معدل النمو السنوي (r)
- التغير المئوي المطبق مرة واحدة في السنة، مدخل كنسبة مئوية (5 تعني 5%، وليس 0.05). المعدل ذو معنى فقط مع فترته مرفقة؛ يجب تحويل معدل شهري إلى معدل سنوي قبل الاستخدام هنا.
- الفترة الزمنية (t)
- عدد السنوات التي يتم تطبيق المعدل عليها. السنوات الكسرية صحيحة: \(t = 2.5\) تزيد ببساطة عامل النمو إلى قوة 2.5.
- عامل النمو (1 + r/100)
- المضروب المطبق كل سنة. فوق 1 تنمو الكمية، بالضبط 1 تتركها دون تغيير، تحت 1 (سلبي \(r\)) تنكمش. بمعدل 5% العامل هو 1.05؛ بمعدل −3% هو 0.97.
- المبلغ المستقبلي / النهائي (A)
- القيمة المتوقعة بعد \(t\) سنة، \(A = P(1 + r/100)^{t}\). إنه رقم اسمي — غير معدل للتضخم أو الضريبة أو الرسوم.
- النمو الإجمالي
- التغير المطلق، \(A - P\). سلبي عندما يكون المعدل سلبيًا. يجيب على "كم تم إضافة"، بينما تجيب القيمة المستقبلية على "كم هناك".
- الزيادة المئوية
- التغير التراكمي على مدار الفترة بأكملها، \((A - P)/P \times 100\). يتراكب، لذا فهو دائمًا أكبر من \(r \times t\) للمعدلات الموجبة: 5% لمدة 10 سنوات هو 62.89%، وليس 50%.
- الاضمحلال الأسي
- نفس الصيغة بمعدل سلبي، غالبًا ما تُكتب \(A = P(1 - d/100)^{t}\) حيث \(d\) هو معدل الانخفاض. تُستخدم في الاستهلاك والاضمحلال الإشعاعي وانكماش السكان. نظيره لوقت المضاعفة هو نصف العمر، \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\).
- التراكم المنفصل مقابل التراكم المستمر
- تستخدم هذه الآلة الحاسبة التراكم السنوي المنفصل — يتم تطبيق النمو في خطوة واحدة في السنة. تحت التراكم المستمر تتبع القيمة بدلاً من ذلك \(A = P e^{rt}\) مع \(r\) كعدد عشري. يعطي التراكم المستمر دائمًا نتيجة أكبر قليلاً بنفس المعدل الاسمي: بمعدل 5% على مدى 10 سنوات، \(e^{0.5} = 1.6487\) مقابل \(1.05^{10} = 1.6289\).
- وقت المضاعفة
- السنوات اللازمة للقيمة للوصول إلى \(2P\). تقريبًا بقاعدة 72، \(72/r\)، وحسابها بدقة كـ \(\ln 2 / \ln(1 + r/100)\). بمعدل 10% الإجابة الدقيقة هي 7.27 سنة مقابل القاعدة الأساسية 7.2.
- CAGR (معدل النمو السنوي المركب)
- السؤال العكسي: بناءً على قيمة البداية والنهاية، ما المعدل السنوي الثابت الذي يربطهما؟ $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ النمو من 10,000 إلى 26,532.98 على مدى 20 سنة يعطي \((2.653298)^{0.05} - 1 = 0.05\)، أي معدل نمو سنوي مركب بنسبة 5%. معدل النمو السنوي المركب ينعم كل التقلبات من سنة لأخرى، لذا يمكن لمسارين مختلفين جدًا أن يشاركا نفس معدل النمو السنوي المركب.
التعريفات هنا رياضية وتنطبق في أي عملة أو دولة؛ إنها معلومات عامة بدلاً من نصائح مالية.
الأسئلة الشائعة
هل تستخدم الحاسبة التركيب السنوي أم المستمر؟ تستخدم التركيب السنوي (المتقطّع) — إذ يُطبَّق المعدل مرة واحدة في السنة عبر الصيغة (1 + r/100)t، وليس صيغة التركيب المستمر ert.
هل يمكنني تمثيل التراجع بدلًا من النمو؟ نعم. أدخل معدلًا سالبًا (مثل −3) فتتناقص القيمة كل عام، وهو ما يُعرف بالاضمحلال الأسي.
ماذا لو أدخلت عدد سنوات كسريًا؟ تظل القيمة النهائية تعتمد على القيمة الدقيقة لـ t، وتضيف الحاسبة صفًا إضافيًا عند تلك السنة العشرية حتى يتطابق الجدول مع نتيجتك.