ما هي حاسبة النمو المركب؟
تحسب هذه الأداة كم يصبح المبلغ المبدئي بعد أن ينمو بمعدل ثابت، مع احتساب النمو مرة واحدة في كل فترة. وهي مفيدة للاستثمارات والمدخرات وتوقعات الإيرادات والنمو السكاني، أو أي كمية تزداد بنسبة مئوية ثابتة في كل فترة. والمعادلة عالمية — تعمل بالطريقة نفسها بغض النظر عن العملة أو البلد، فهي صالحة لأي سوق سواء كان في الدول العربية أو خارجها.
كيفية الاستخدام
أدخل ثلاث قيم: القيمة الحالية (PV) أي مبلغك المبدئي؛ ومعدل النمو لكل فترة كنسبة مئوية (مثلًا اكتب 5 للحصول على 5%)؛ وعدد الفترات (n) أي عدد المرات التي يتراكم فيها النمو. وتعرض لك الحاسبة فورًا القيمة المستقبلية وإجمالي النمو المُحقَّق.
شرح المعادلة
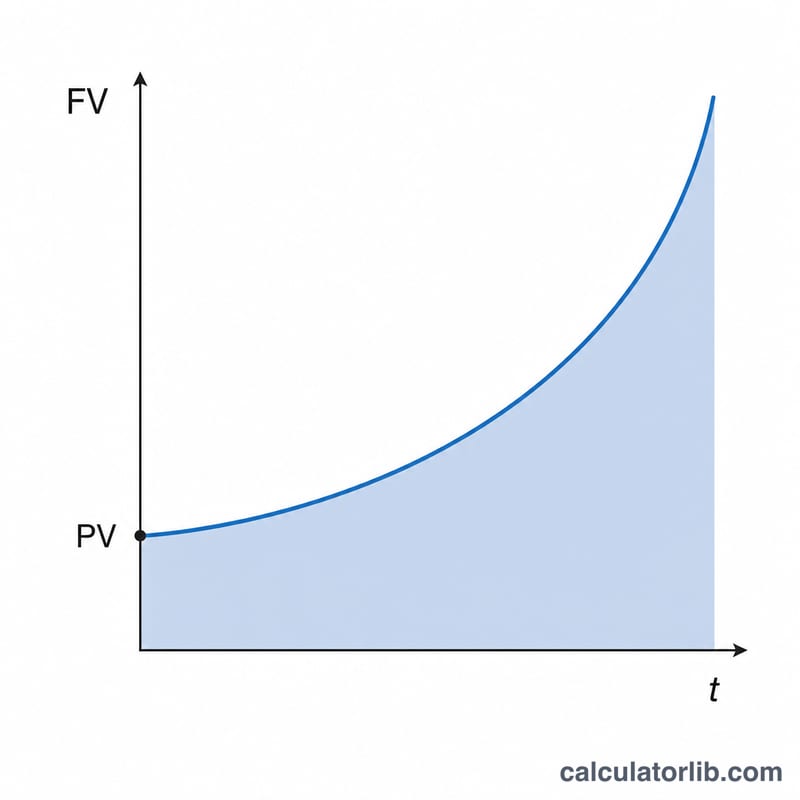
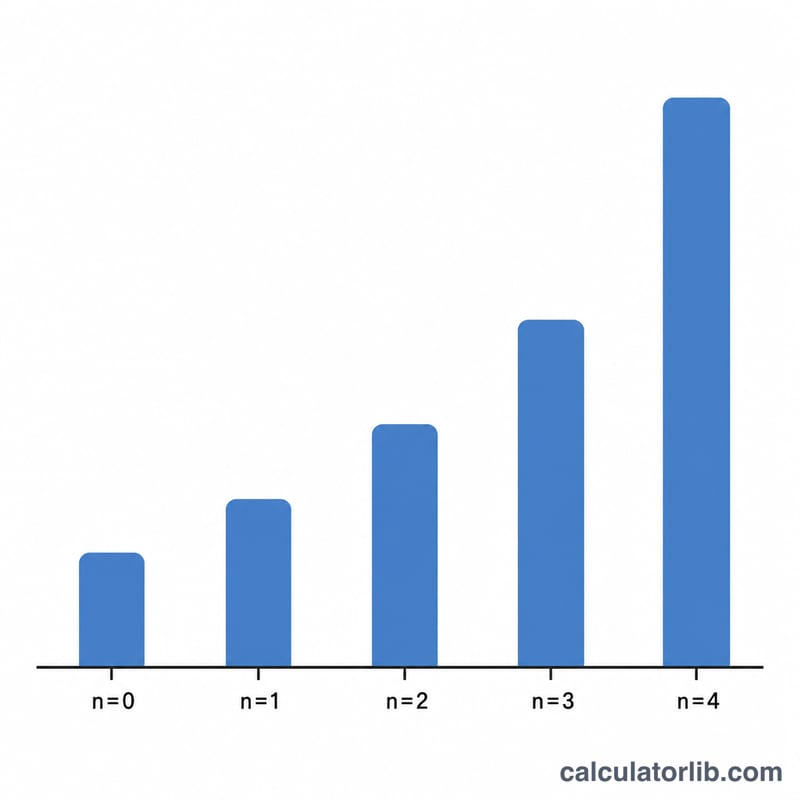
تُحسب القيمة المستقبلية بالمعادلة $$\text{FV} = \text{PV} \times (1 + r)^{n}$$ حيث r هو المعدل مُعبَّرًا عنه بصيغة عشرية (5% = 0.05). في كل فترة يُضرب الرصيد الجاري في \((1 + r)\)، فيتراكم النمو فوق النمو المتحصِّل سابقًا — وهذا الأثر التراكمي هو ما يجعل الآفاق الزمنية الطويلة بهذه القوة. أما إجمالي النمو فهو ببساطة \(\text{FV} - \text{PV}\).
مثال تطبيقي
افترض أنك استثمرت 1,000 دولار بمعدل نمو سنوي 5% لمدة 10 سنوات. عندها تكون $$\text{FV} = 1000 \times (1.05)^{10} = 1000 \times 1.628894 \approx 1{,}628.89 \text{ دولار}$$ ويبلغ إجمالي النمو نحو 628.89 دولار — أي أكثر بكثير من 500 دولار التي كنت ستحصل عليها من نمو بسيط غير مركب.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يمكن أن يكون المعدل سالبًا؟ نعم. المعدل السالب يحاكي التناقص أو الاستهلاك (الإهلاك)، فمثلًا −10% يعطي مُضاعِفًا قدره 0.90 في كل فترة.
هل يجب أن تكون الفترات بالسنوات؟ لا. يمكن أن تكون الفترة أي وحدة زمنية متسقة — أشهر أو أرباع سنة أو سنوات — ما دام المعدل متوافقًا مع تلك الوحدة.
هل هذا مماثل لمعدل العائد السنوي (APY)؟ هذه الأداة تحاكي التركيب مرة واحدة في كل فترة. أما إذا كانت الفائدة تُركَّب عدة مرات داخل الفترة الواحدة، فعليك تعديل المعدل وعدد الفترات بما يتناسب مع ذلك.