ما هي حاسبة معدل الفائدة المركبة؟
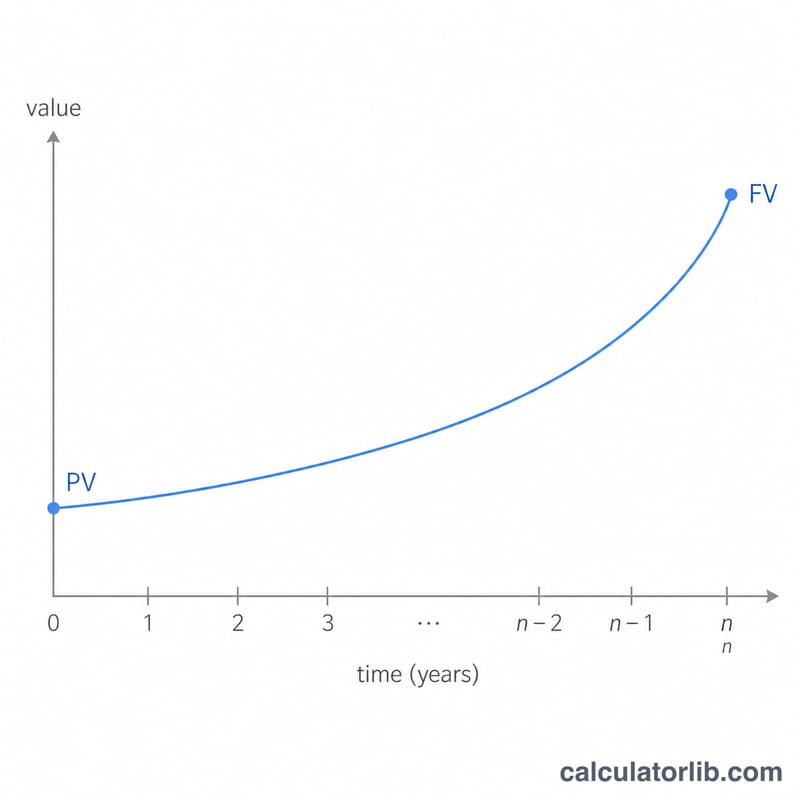
تكشف هذه الحاسبة عن معدل الفائدة الخفي داخل أي سيناريو للنمو المالي. فإذا كنت تعرف المبلغ الذي بدأت به (القيمة الحالية)، والمبلغ الذي وصلت إليه (القيمة المستقبلية)، والمدة التي استُثمر فيها المال، فبإمكانك العمل بشكل عكسي لإيجاد معدل النمو المركب الثابت الذي يربط بينهما. ويُعرف هذا المعدل غالبًا باسم معدل النمو السنوي المركب (CAGR).
كيفية استخدام الحاسبة
أدخل القيمة الحالية (PV) — أي مبلغك الأولي — ثم القيمة المستقبلية (FV) — أي المبلغ النهائي. أضف عدد السنوات التي بقي فيها الاستثمار، وعدد مرات تركيب الفائدة في السنة (1 للتركيب السنوي، و12 للشهري، و365 لليومي). تعرض لك الأداة المعدل السنوي الفعلي، والمعدل لكل فترة تركيب، وإجمالي النمو.
شرح المعادلة
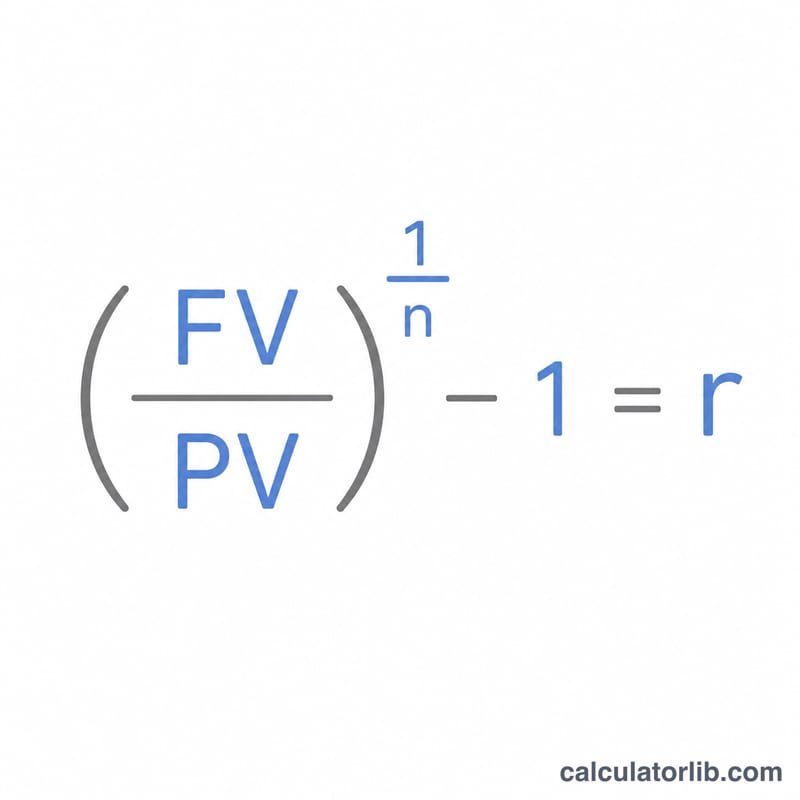
المعادلة الأساسية هي $$r = \left( \frac{\text{FV}}{\text{PV}} \right)^{\frac{1}{n}} - 1$$ حيث يمثّل \(n\) العدد الإجمالي لفترات التركيب (عدد السنوات × عدد مرات التركيب في السنة). إن رفع نسبة القيمة المستقبلية إلى القيمة الحالية للأس \(\frac{1}{n}\) "يفكّ" أثر التركيب، أما طرح 1 فيحوّل عامل النمو إلى معدل. اضرب الناتج في 100 للتعبير عنه كنسبة مئوية.
مثال تطبيقي
لنفترض أنك استثمرت 1,000 دولار فنمت إلى 2,000 دولار خلال 10 سنوات بتركيب سنوي. عندها تكون \(\text{FV}/\text{PV} = 2\) و\(n = 10\)، فيكون $$r = 2^{0.1} - 1 = 1.07177 - 1 = 0.07177$$ أي ما يقارب 7.18% سنويًا. لقد تضاعف مالك، وهذا يتوافق مع التقدير الكلاسيكي المعروف بـ"قاعدة 72" (\(72 \div 10 \approx 7.2\%\)).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين المعدل السنوي والمعدل لكل فترة؟ يفترض المعدل السنوي تركيبًا واحدًا في السنة، أما المعدل لكل فترة فهو المعدل الأصغر المطبّق في كل فترة تركيب. وعند التركيب السنوي يتطابق المعدلان.
هل يمكنني استخدامها مع أي وحدة زمنية؟ نعم — ما دامت قيم PV وFV والسنوات وعدد مرات التركيب في السنة متناسقة، فإن المعادلة تصلح لأي استثمار أو حساب ادخار أو أصل مالي.
ماذا لو كانت القيمة الحالية أكبر من القيمة المستقبلية؟ ستعرض الحاسبة معدلًا سالبًا، مما يدل على أن القيمة قد انخفضت (خسارة) خلال تلك الفترة.