複利年利率計算機とは?
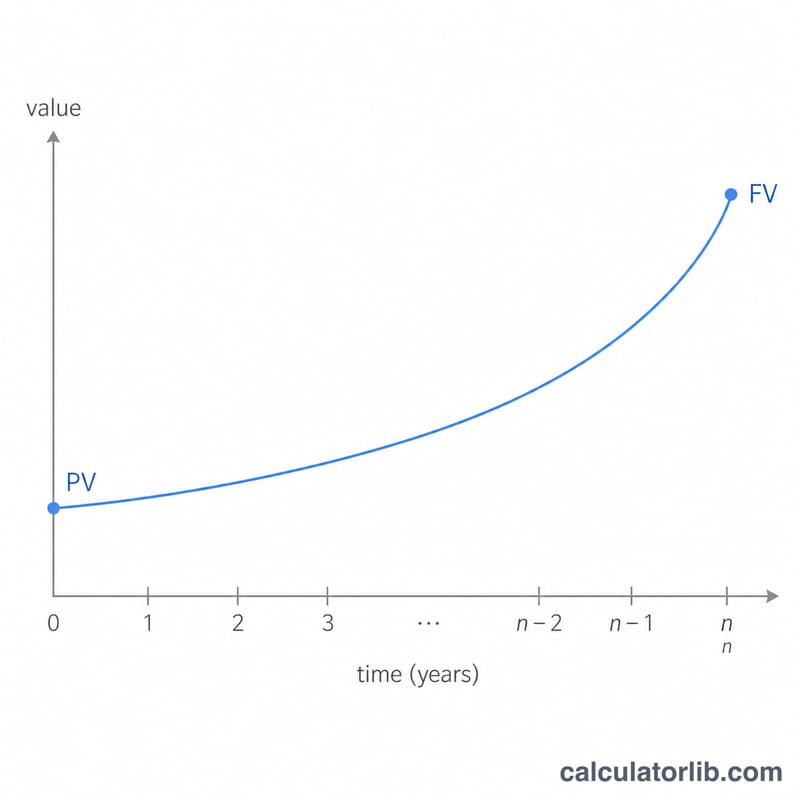
この計算機は、資産の成長の裏に隠れている「利率」を逆算するツールです。投資を始めたときの金額(現在価値)、最終的に増えた金額(将来価値)、そして運用期間がわかっていれば、その3つを結びつける一定の複利率を求めることができます。この利率は一般に「年平均成長率(CAGR:Compound Annual Growth Rate)」と呼ばれます。
使い方
まず、スタート時の金額である現在価値(PV)と、最終的な金額である将来価値(FV)を入力します。次に、投資していた年数と、1年あたりの複利計算の回数(年1回なら1、毎月なら12、毎日なら365)を入力してください。すると、実効年利率、1複利期間あたりの利率、そして全期間の成長率が算出されます。
計算式の解説
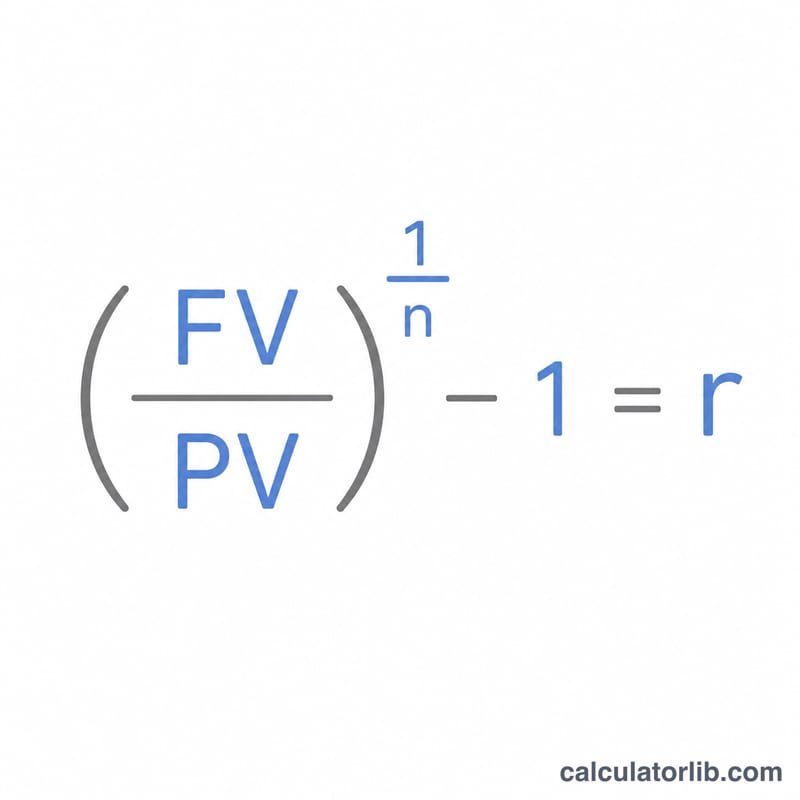
基本となる式は $$r = \left[ \left( \frac{\text{FV}}{\text{PV}} \right)^{\frac{1}{\text{Years} \times \text{Periods}}} - 1 \right] \times 100\%$$ です。ここで \(n\) は複利計算の総回数(年数 × 1年あたりの複利回数)を表します。将来価値と現在価値の比を1/n乗することで複利の効果を「ほどき」、そこから1を引くことで成長倍率を利率へと変換します。さらに100を掛ければ、パーセント表示になります。
計算例
たとえば、1,000ドルを投資し、年1回の複利で10年かけて2,000ドルに増えたとします。このとき \(\text{FV}/\text{PV} = 2\)、\(n = 10\) なので、 $$r = 2^{0.1} - 1 = 1.07177 - 1 = 0.07177$$ つまり 年率およそ7.18% となります。資産が2倍になったこの結果は、おなじみの「72の法則」による概算(\(72 \div 10 \approx 7.2\%\))ともほぼ一致します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
年利率と1期間あたりの利率は何が違うのですか? 年利率は1年に1回複利計算が行われることを前提とした利率で、1期間あたりの利率は各複利期間ごとに適用される(より小さい)利率です。年1回の複利の場合、この2つは同じ値になります。
どんな時間単位でも使えますか? はい。PV・FV・年数・1年あたりの複利回数が互いに整合していれば、あらゆる投資・預金口座・資産に対してこの式は機能します。
PVがFVより大きい場合はどうなりますか? この場合、計算機はマイナスの利率を返します。これは期間中に価値が下がった(損失が出た)ことを示しています。