ماذا تفعل هذه الحاسبة
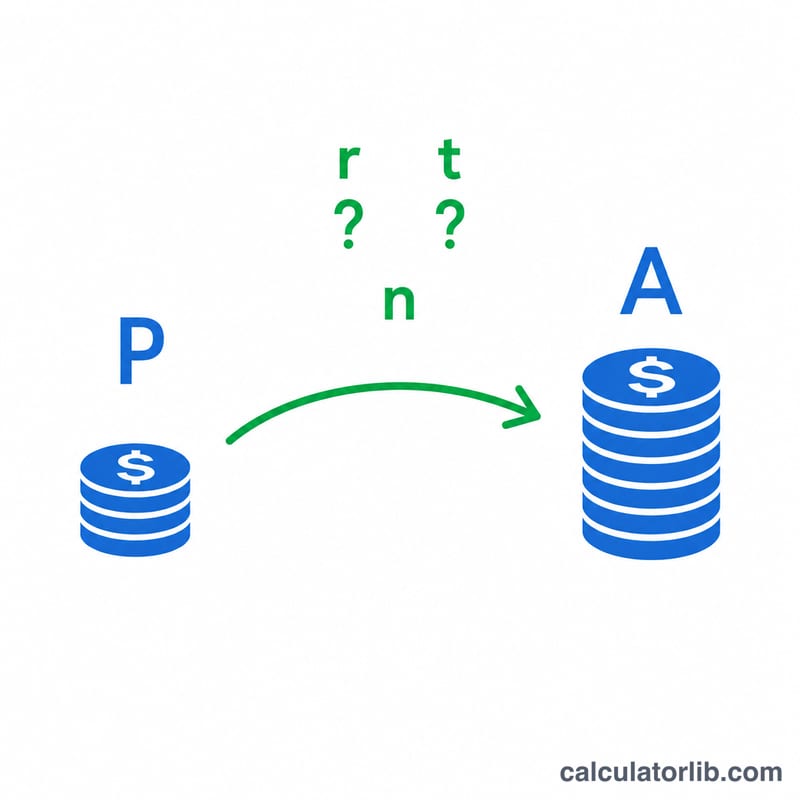
الصيغة المعتادة للفائدة المركبة هي \( A = P(1 + r/n)^{nt} \)، حيث يمثل A المبلغ المستقبلي، وP المبلغ الأساسي، وr معدل الفائدة الاسمي السنوي، وn عدد مرات تركيب الفائدة في السنة، وt عدد السنوات. في كثير من الأحيان تكون قيمتان من قيم النمو معلومتين لديك بالفعل، وتحتاج إلى معرفة القيمة الناقصة. تقوم هذه الأداة بإعادة ترتيب المعادلة جبريًا حتى تتمكن من إيجاد معدل الفائدة المطلوب (r) أو المدة الزمنية (t).
كيفية الاستخدام
اختر أولًا ما إذا كنت تريد إيجاد معدل الفائدة أم المدة الزمنية. أدخل المبلغ الأساسي (P) والمبلغ المستهدف في المستقبل (A)، ثم حدد عدد مرات تركيب الفائدة في السنة (n). إذا كنت تحسب المعدل، فأدخل أيضًا المدة بالسنوات. أما إذا كنت تحسب المدة، فأدخل المعدل السنوي كنسبة مئوية. وستعرض لك الحاسبة القيمة المجهولة.
شرح الصيغة
لإيجاد المعدل، اقسم A على P، ثم استخرج الجذر النوني بقوة (1/(nt))، واطرح واحدًا، ثم اضرب الناتج في n:
$$ r = n \left[ \left( \frac{\text{Future Amount (A)}}{\text{Principal (P)}} \right)^{\frac{1}{n \cdot \text{Time (yr)}}} - 1 \right] \times 100\% $$ولإيجاد المدة، استخدم اللوغاريتمات الطبيعية:
$$ t = \frac{\ln\!\left( \dfrac{\text{Future Amount (A)}}{\text{Principal (P)}} \right)}{n \, \ln\!\left( 1 + \dfrac{\text{Rate \%} / 100}{n} \right)} $$وكلتا الصيغتين مشتقتان مباشرة من إعادة ترتيب المعادلة \( A = P(1 + r/n)^{nt} \).
مثال تطبيقي
لنفترض أن مبلغ 1,000 ينمو ليصبح 2,000 مع تركيب شهري للفائدة (n = 12) على مدى 10 سنوات. يكون المعدل:
$$ r = 12 \times \left( (2000/1000)^{1/120} - 1 \right) = 12 \times \left( 2^{1/120} - 1 \right) \approx 0.06949 $$أي ما يعادل نحو 6.95% سنويًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل المعدل اسمي أم فعلي؟ إنه المعدل السنوي الاسمي المركب n مرة في السنة، وهو المعدل r نفسه المستخدم في \( (1 + r/n)^{nt} \).
لماذا يجب أن يكون A أكبر من P لإيجاد المدة؟ لأن اللوغاريتمات تتطلب قيمًا موجبة؛ فإذا كان A يساوي P فإن المدة تساوي صفرًا، والنمو لا يحدث إلا عندما يتجاوز A قيمة P مع معدل موجب.
هل تأخذ هذه الحاسبة في الاعتبار الإيداعات أو الرسوم؟ لا — فهي تحاكي مبلغًا واحدًا مقطوعًا دون أي مساهمات أو سحوبات أو ضرائب أو رسوم.