ما هي حاسبة الفائدة المكتسبة؟
تُظهر لك هذه الحاسبة حجم الفائدة التي ستجنيها وديعة ادخارية أو استثمار ما عبر الزمن باستخدام مبدأ الفائدة المركبة. كل ما عليك هو إدخال مبلغ الإيداع الأولي، ونسبة الفائدة السنوية، والمدة التي ستبقي فيها أموالك مستثمرة، وعدد مرات احتساب الفائدة خلال العام. بعد ذلك تفصل الأداة إجمالي الفائدة المكتسبة عن مبلغك الأساسي، لتتمكن من رؤية النمو الذي تحققه أموالك بوضوح تام.
طريقة الاستخدام
أدخل مبلغ الإيداع الأولي (المبلغ الأساسي)، ثم نسبة الفائدة السنوية كنسبة مئوية، والمدة بالسنوات. بعد ذلك اختر عدد مرات احتساب الفائدة — سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو يومي. وكلما زاد تكرار الاحتساب ارتفعت الفائدة قليلًا، لأن الفائدة المكتسبة تبدأ بدورها في توليد فائدة في وقت أبكر.
شرح المعادلة
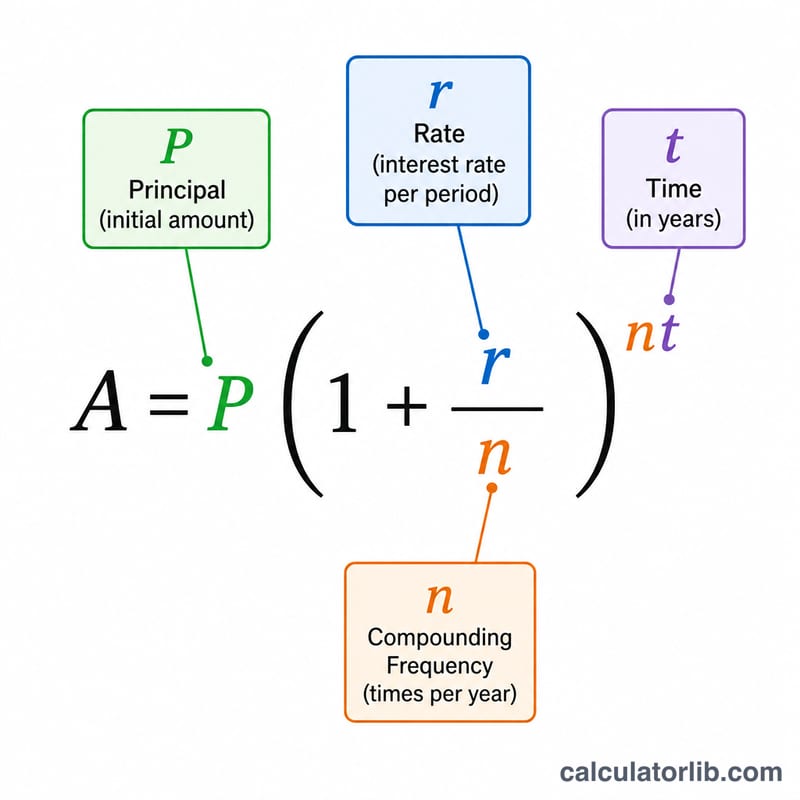
تعتمد الحاسبة على معادلة الفائدة المركبة المعتمدة:
$$I = P\left(1 + \frac{r}{n}\right)^{n\,t} - P$$وهنا يمثل ر المبلغ الأساسي، ون نسبة الفائدة السنوية بصيغة عشرية (5% = 0.05)، ود عدد مرات احتساب الفائدة في السنة، وم عدد السنوات. يعطيك الجزء \(P\left(1 + \frac{r}{n}\right)^{n\,t}\) القيمة المستقبلية (الرصيد الكامل)، وعند طرح المبلغ الأساسي منه تبقى لك الفائدة المكتسبة وحدها.
مثال تطبيقي
لنفترض أنك أودعت 10,000 دولار بنسبة فائدة سنوية 5% تُحتسب شهريًا لمدة 10 سنوات. هنا تكون \(n = 12\) و \(t = 10\)، وبالتالي يصبح الرصيد
$$10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{120} \approx 16{,}470.09 \text{ دولار}$$وبطرح المبلغ الأساسي البالغ 10,000 دولار، تبقى لك نحو 6,470.09 دولار كفائدة مكتسبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل النتيجة الضرائب؟ لا. النتيجة هي الفائدة الإجمالية قبل خصم أي ضرائب قد تُطبَّق في بلدك.
ماذا لو كنت أضيف مبالغ بشكل دوري؟ تفترض هذه الحاسبة وجود إيداع واحد بمبلغ مقطوع دون أي إضافات أو عمليات سحب لاحقة.
لماذا يهم تكرار احتساب الفائدة؟ كلما زاد عدد مرات احتساب الفائدة، بدأت الفائدة تجني فائدتها الخاصة في وقت أبكر، مما يرفع الإجمالي قليلًا — فالاحتساب اليومي يحقق فائدة أكبر بقليل من الاحتساب السنوي عند نفس النسبة.