ماذا تفعل هذه الحاسبة؟
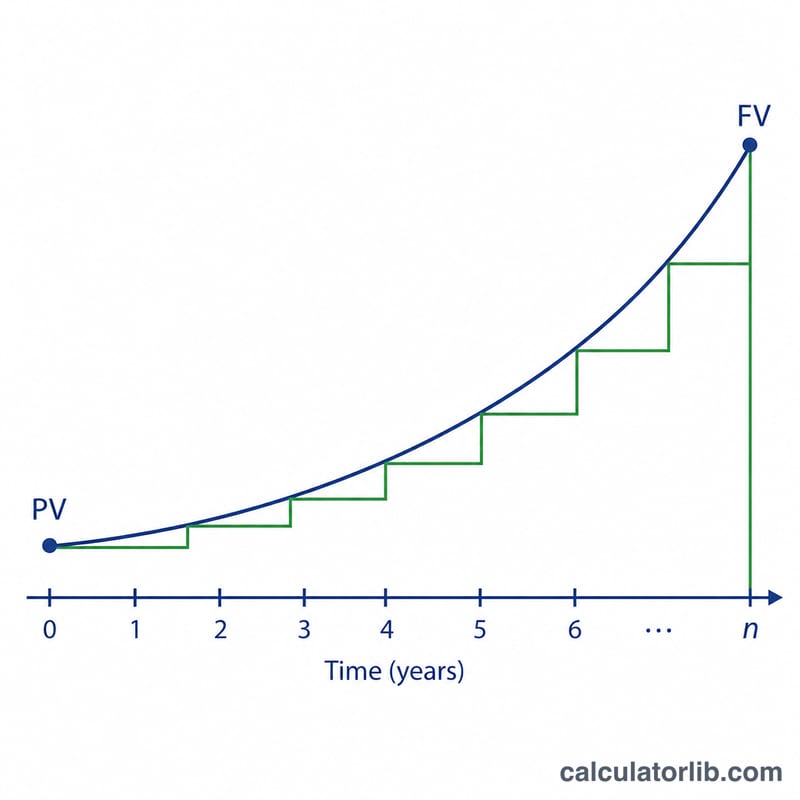
تعمل هذه الأداة بالعكس انطلاقًا من نتيجة معروفة: تُدخل المبلغ الذي بدأت به (القيمة الحالية PV)، والمبلغ الذي وصلت إليه (القيمة النهائية شاملةً الفائدة FV)، وعدد السنوات التي استغرقها ذلك (n)، وعدد مرات تركيب الفائدة في السنة الواحدة (k). ثم تحلّ المعادلة لاستخراج معدل الفائدة السنوي بطريقتين — المعدل السنوي الاسمي (نسبة الفائدة المعلنة التي تُركّب k مرة في السنة) والمعدل السنوي الفعلي (العائد السنوي الحقيقي). إنها معادلة مالية بحتة تنطبق على أي عملة وفي أي بلد.
طريقة الاستخدام
أدخِل المبلغ الأصلي والمبلغ النهائي بالعملة نفسها. ثم أدخِل عدد السنوات المنقضية (يُسمح بالكسور العشرية). اختر فترة التركيب — سنويًا أو نصف سنوي أو ربع سنوي أو شهري أو يومي. تعرض لك الحاسبة كلا المعدلين بصيغة نسبة مئوية. وإذا كان المبلغ النهائي أقل من المبلغ الأصلي، يكون المعدلان سالبين (أي خسارة)، وهذه نتيجة صحيحة كذلك.
شرح المعادلة
لنفترض أن \(g = \text{FV} / \text{PV}\) هي نسبة النمو. خلال المدة يكون هناك \(n \times k\) فترة تركيب، لذا فإن معدل الفترة الواحدة هو \(g^{1/(nk)} - 1\). وبضرب هذا في \(k\) نحوّله إلى معدل سنوي اسمي \(r\):
$$r_{\text{nom}} = \text{k} \left[\left(\frac{\text{FV}}{\text{PV}}\right)^{\frac{1}{\text{n}\cdot\text{k}}} - 1\right] \times 100\%$$أما المعدل الفعلي \(R = g^{1/n} - 1\) فهو المضاعِف السنوي الوحيد الذي يحقّق النمو نفسه:
$$r_{\text{eff}} = \left[\left(\frac{\text{FV}}{\text{PV}}\right)^{\frac{1}{\text{n}}} - 1\right] \times 100\%$$ويرتبط المعدلان بالعلاقة \(\left(1 + r/k\right)^{k} - 1 = R\)، لذلك يكون \(R \ge r\) كلما كان \(k > 1\)، ويتساويان عندما \(k = 1\).
مثال محلول
القيمة الحالية = 100,000، القيمة النهائية = 150,000، \(n = 8\) سنوات، تركيب شهري (\(k = 12\)). إذًا \(g = 1.5\)، و \(n \times k = 96\). معدل الفترة الواحدة هو \(1.5^{1/96} - 1 = 0.0042325\)، ومنه \(r = 12 \times 0.0042325 = 5.079\%\). أما المعدل الفعلي فهو \(1.5^{1/8} - 1 = 5.199\%\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
الاسمي أم الفعلي — أيهما أذكر؟ المعدل السنوي الفعلي يتيح لك مقارنة المنتجات ذات فترات التركيب المختلفة مقارنةً عادلة، أما المعدل الاسمي فهو النسبة المعلنة (APR).
هل أستطيع استخدام الأشهر بدلًا من السنوات؟ حوّلها إلى سنوات أولًا (مثلًا 18 شهرًا = 1.5 سنة).
لماذا يتساوى المعدلان أحيانًا؟ مع التركيب السنوي (\(k = 1\)) يتطابق المعدل الاسمي والفعلي. النتائج لأغراض استرشادية، وقد تُقرّب البنوك الأرقام بطريقة مختلفة.