ماذا تفعل هذه الحاسبة
هذه أداة مالية خالصة قائمة على الفائدة المركبة، وتعمل بالطريقة نفسها في أي بلد. انطلاقًا من قيمة مستقبلية معروفة (إجمالي مبلغ الاستحقاق)، ومعدل فائدة سنوي، وعدد من السنوات، ومدى تكرار احتساب الفائدة، تخبرك بأصل المبلغ — أي القيمة الحالية — الذي ينبغي أن تستثمره اليوم للوصول إلى ذلك المبلغ المستقبلي. وبما أن البنوك الفعلية تطبّق قواعدها الخاصة في التقريب ومعالجة الكسور، فإن النتيجة هنا نظرية.
كيفية الاستخدام
أدخل القيمة المستقبلية التي تستهدفها، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات المنقضية (يُسمح باستخدام الكسور العشرية). ثم اختر نوع المعدل: يستخدم المعدل الاسمي احتسابًا دوريًا يعتمد على محدِّد تكرار الاحتساب، بينما يتعامل المعدل الفعلي مع المعدل باعتباره معدلًا سنويًا فعليًا ويتجاهل التكرار. وأخيرًا اختر تكرار الاحتساب — سنويًا أو نصف سنوي أو ربع سنوي أو شهري أو يومي — وهو لا يؤثر إلا في وضع المعدل الاسمي.
شرح المعادلة
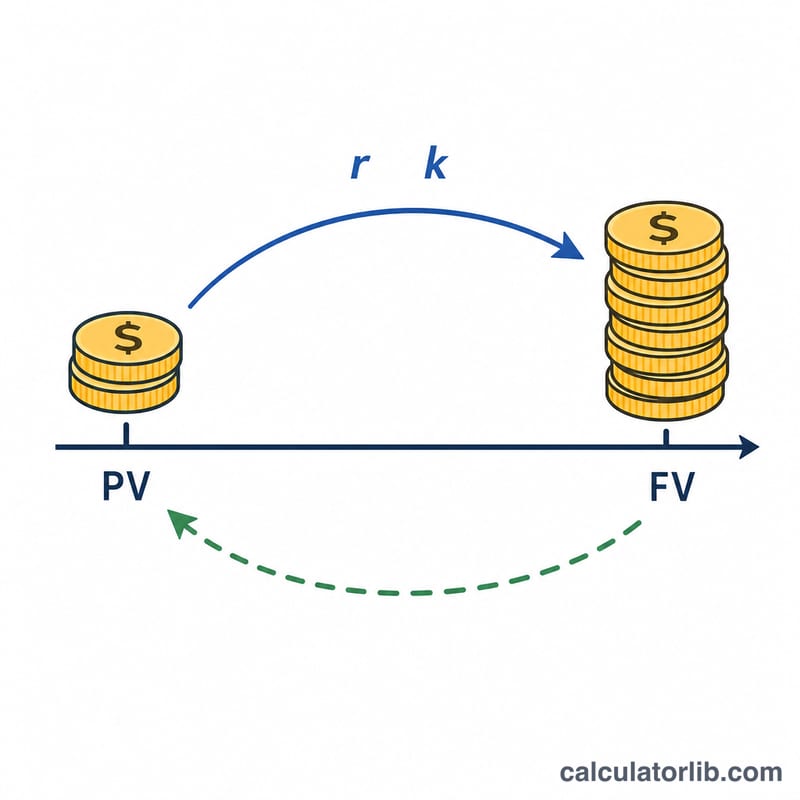
في حالة المعدل الاسمي، تنمو القيمة المستقبلية بمعامل قدره \((1 + r/k)\) مرة واحدة في كل فترة احتساب، بإجمالي \(n \times k\) فترة، وبالتالي تكون القيمة الحالية هي القيمة المستقبلية مقسومة على ذلك المعامل:
$$PV = \dfrac{FV}{\left(1 + \frac{r}{k}\right)^{n\,k}}$$
وهنا \(r\) هو المعدل السنوي كقيمة عشرية (يصبح 5% هو 0.05)، و\(k\) هو عدد الفترات في السنة. أما في حالة المعدل السنوي الفعلي \(R\)، فإن النمو يكون ببساطة \((1 + R)^n\)، ومن ثَمّ
$$PV = \dfrac{FV}{(1 + R)^{n}}$$
مثال تطبيقي
لنفترض أنك تريد الحصول على 120,000 بعد 10 سنوات بمعدل اسمي سنوي قدره 5% يُحتسب سنويًا (\(k = 1\)). يكون معامل النمو \((1.05)^{10} = 1.628895\)، وبالتالي
$$PV = \frac{120{,}000}{1.628895} = \text{نحو } 73{,}669.27$$
أما لو احتُسبت الفائدة شهريًا بدلًا من ذلك (\(k = 12\))، فيصبح المعامل \(\left(1 + \frac{0.05}{12}\right)^{120} = 1.647009\)، فتكون القيمة الحالية نحو 72,859.55 — أي أقل قليلًا، لأن تكرار الاحتساب الأكثر يحقّق عائدًا أكبر.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين المعدل الاسمي والمعدل الفعلي؟ المعدل الاسمي يُذكر سنويًا لكنه يُطبّق لكل فترة (لذا يهم تكرار الاحتساب)، بينما المعدل الفعلي يعكس بالفعل أثر الاحتساب المركب على مدار السنة ويُطبّق مرة واحدة سنويًا.
هل يمكن أن يكون المعدل صفرًا؟ نعم. عندما يكون المعدل 0% يصبح معامل النمو 1، وبالتالي يساوي أصل المبلغ القيمة المستقبلية نفسها.
لماذا يقلّل تكرار الاحتساب الأكثر من أصل المبلغ المطلوب؟ لأن زيادة عدد فترات الاحتساب تجعل المال ينمو بوتيرة أسرع، فتحتاج إلى مبلغ مبدئي أقل للوصول إلى الهدف نفسه.