ماذا تفعل هذه الحاسبة؟
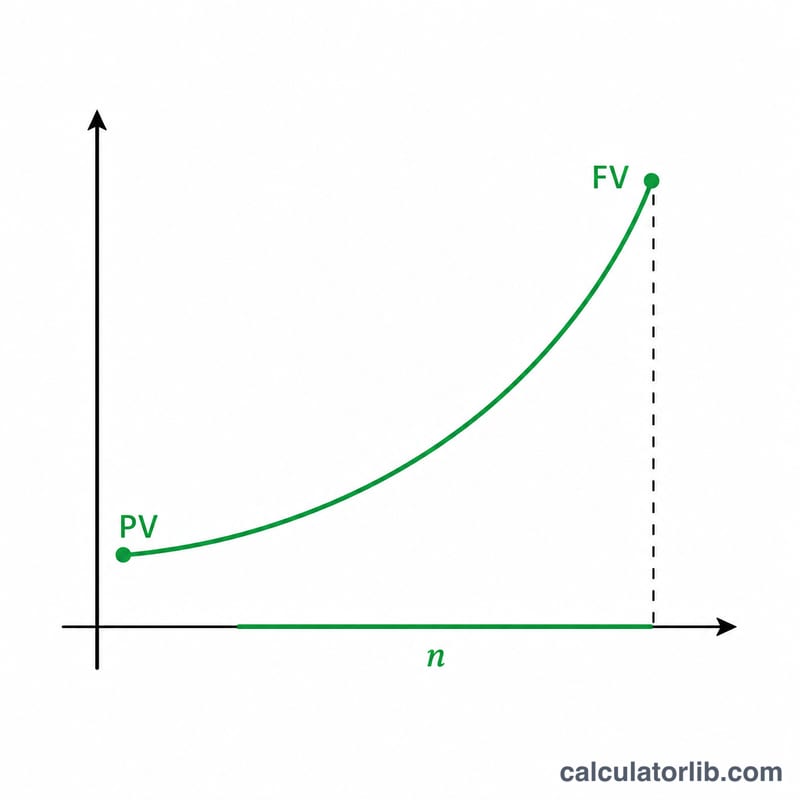
تحلّ هذه الأداة معادلة الفائدة المركبة بحثاً عن الزمن. معظم حاسبات الفائدة المركبة تطلب منك رأس المال والمعدل وعدد السنوات لإيجاد القيمة المستقبلية، أما هنا فنعمل بالاتجاه المعاكس: تُدخل رأس المال (القيمة الحالية، PV)، والقيمة المستقبلية المستهدفة (FV)، ومعدل الفائدة السنوي، وتكرار التركيب، فتُرجع الحاسبة عدد السنوات (\(n\)) اللازم لينمو المال من PV إلى FV. هذه رياضيات مالية عامة لا تخضع لأي قواعد خاصة ببلد معيّن.
طريقة الاستخدام
أدخل معدل الفائدة السنوي كنسبة مئوية، وحدّد ما إذا كان هذا المعدل اسمياً (المُعلَن) أو فعلياً سنوياً، ثم اكتب رأس المال والقيمة المستقبلية المستهدفة، واختر فترة التركيب (سنوياً، نصف سنوي، ربع سنوي، شهري أو يومي). تؤثر فترة التركيب على النتيجة في وضع المعدل الاسمي فقط. تظهر النتيجة على هيئة عدد سنوات متصل وكسري بدقة عالية.
شرح المعادلة
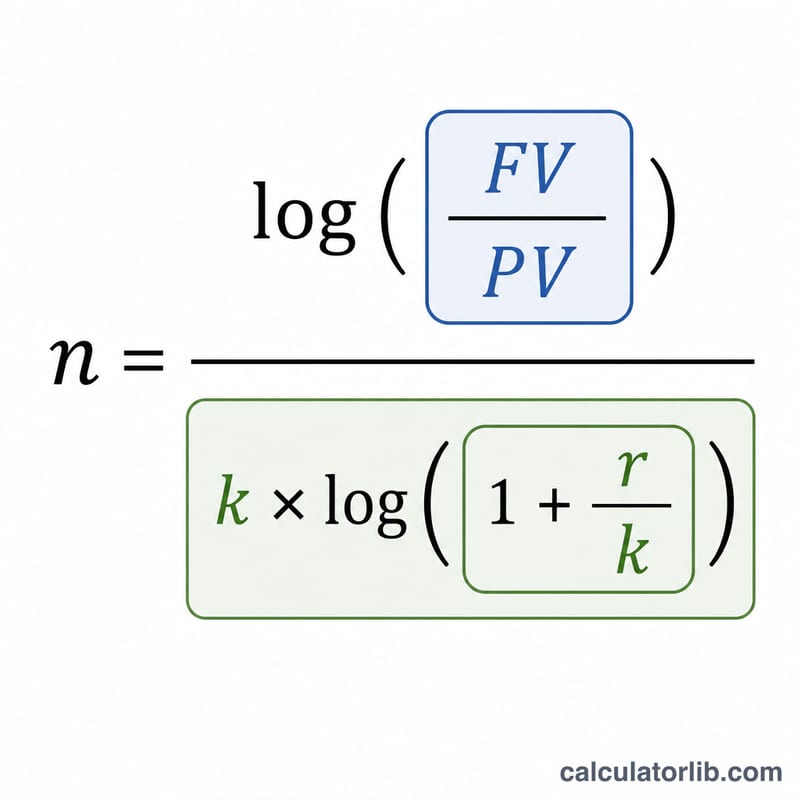
في ظل التركيب تكون: $$FV = PV \times (1 + r/k)^{k \cdot n}$$ حيث \(r\) هو المعدل السنوي العشري (المعدل/100) و\(k\) هو عدد مرات التركيب في السنة. بأخذ اللوغاريتم لطرفي المعادلة وعزل \(n\) نحصل على: $$n = \frac{\ln(FV/PV)}{k \cdot \ln(1 + r/k)}$$ وعند استخدام المعدل الفعلي السنوي \(R\) تكون قيمة \(k\) فعلياً 1، فتبسّط المعادلة إلى: $$n = \frac{\ln(FV/PV)}{\ln(1 + R)}$$ ويصلح أي أساس للوغاريتم، لأن نسبة لوغاريتمين لا تتأثر بالأساس المستخدم.
مثال محلول
لنفترض أن \(PV = 100{,}000\)، و\(FV = 150{,}000\)، والمعدل = 5% (اسمي)، مع تركيب سنوي (\(k = 1\)). إذاً: $$n = \frac{\ln(1.5)}{1 \times \ln(1.05)} = \frac{0.405465}{0.048790} \approx 8.3104 \text{ سنة}$$ وبالتحويل إلى تركيب شهري (\(k = 12\)) يحدث النمو نفسه بصورة أسرع قليلاً: $$n = \frac{0.405465}{12 \times \ln(1.0041667)} \approx 8.1262 \text{ سنة}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون التركيب الشهري أسرع من السنوي؟ كلما زاد تكرار التركيب، كسبت الفائدة فائدةً أبكر، فيصل رأس المال إلى الهدف في زمن أقصر قليلاً عند المعدل الاسمي نفسه.
ماذا لو كانت القيمة المستقبلية أقل من رأس المال؟ مع معدل موجب تُرجع المعادلة عدد سنوات سالباً، وهو صحيح رياضياً لكنه لا يحمل معنى واقعياً للنمو المستقبلي.
لماذا لا يمكن أن يكون المعدل 0%؟ في غياب أي نمو يصبح المقام \(\ln(1) = 0\)، فتغدو قيمة \(n\) غير معرّفة إلا إذا كانت FV مساوية أصلاً لـ PV.