この計算ツールでできること
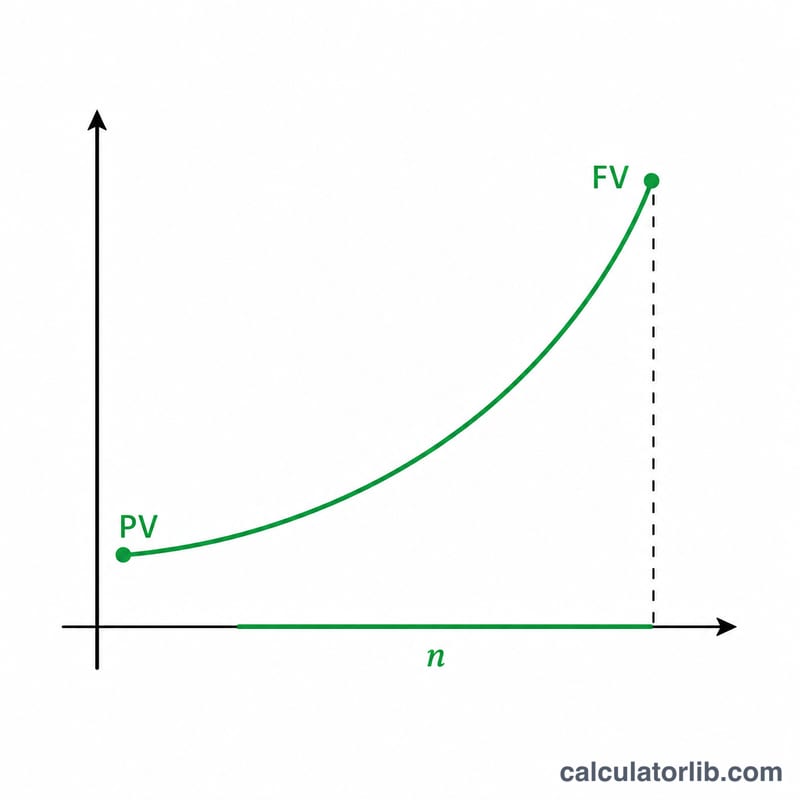
このツールは、複利の計算式を「年数」について逆算します。一般的な複利計算では、元本・利率・年数を入力して将来価値(満期総額)を求めますが、ここではその逆を行います。元本(現在価値・PV)、目標とする将来価値(FV)、年利、そして複利計算の頻度を入力すると、お金がPVからFVまで増えるのに必要な年数(n)が求められます。これは特定の国の税制やルールに依存しない、普遍的な金融数学の計算です。
使い方
年利をパーセントで入力し、その利率が名目年利(表示利率)か実効年利かを選びます。次に元本と目標の将来価値を入力し、複利計算の周期(年1回・半年ごと・四半期ごと・毎月・毎日)を選択します。複利計算の周期が結果に影響するのは名目年利モードのときだけです。答えは小数を含む連続的な年数として、高精度で表示されます。
計算式の解説
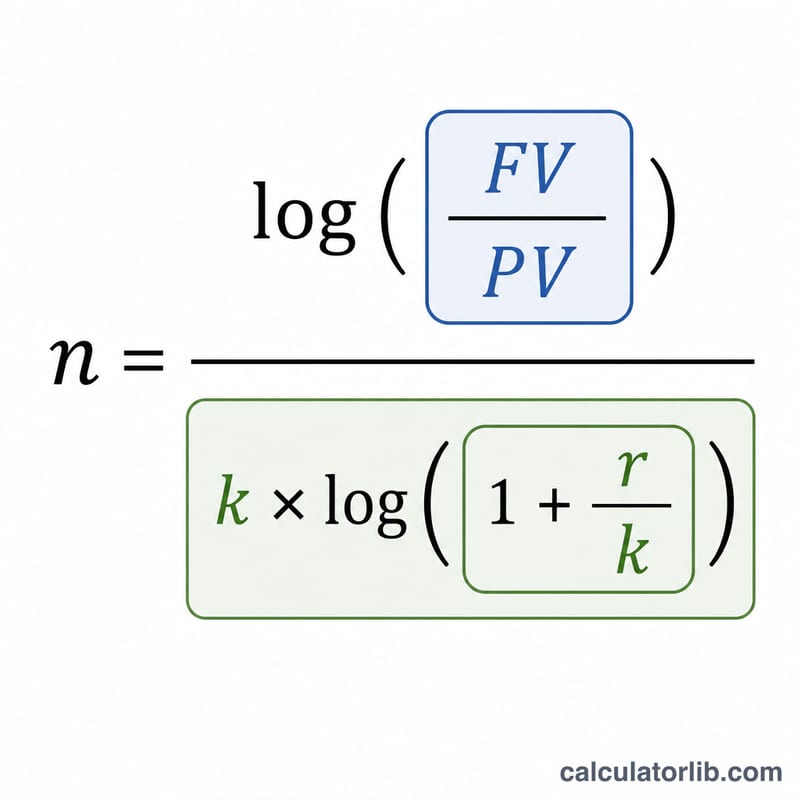
複利のもとでは $$FV = PV \times (1 + r/k)^{k \cdot n}$$ が成り立ちます。ここで \(r\) は小数で表した年利(利率÷100)、\(k\) は1年あたりの複利計算回数です。両辺の対数をとって \(n\) について整理すると $$n = \dfrac{\ln(FV/PV)}{k \cdot \ln(1 + r/k)}$$ となります。実効年利 \(R\) の場合は \(k\) が実質的に1となり、式は $$n = \dfrac{\ln(FV/PV)}{\ln(1 + R)}$$ に簡略化されます。対数の比は底に依存しないため、どの底の対数を使っても結果は同じです。
計算例
PV = 100,000、FV = 150,000、年利 = 5%(名目)、年1回の複利(\(k = 1\))とします。このとき $$n = \frac{\ln(1.5)}{1 \times \ln(1.05)} = \frac{0.405465}{0.048790} \approx 8.3104 \text{年}$$ となります。複利を毎月(\(k = 12\))に変えると、同じ成長が少しだけ早く達成され、$$n = \frac{0.405465}{12 \times \ln(1.0041667)} \approx 8.1262 \text{年}$$ となります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ毎月複利のほうが年1回複利より早いのですか? 複利計算の頻度が高いほど、利息が利息を生むタイミングが早くなります。そのため、同じ名目年利でも元本が目標額に到達するまでの時間がわずかに短くなります。
将来価値が元本より小さい場合はどうなりますか? 正の利率の場合、計算式は負の年数を返します。これは数学的には正しい値ですが、将来に向けた成長としては物理的な意味を持ちません。
なぜ利率を0%にできないのですか? 成長がないと分母の \(\ln(1) = 0\) となり、FV がすでに PV と等しい場合を除いて \(n\) が定義できなくなるためです。