Bu hesaplayıcı ne işe yarar?
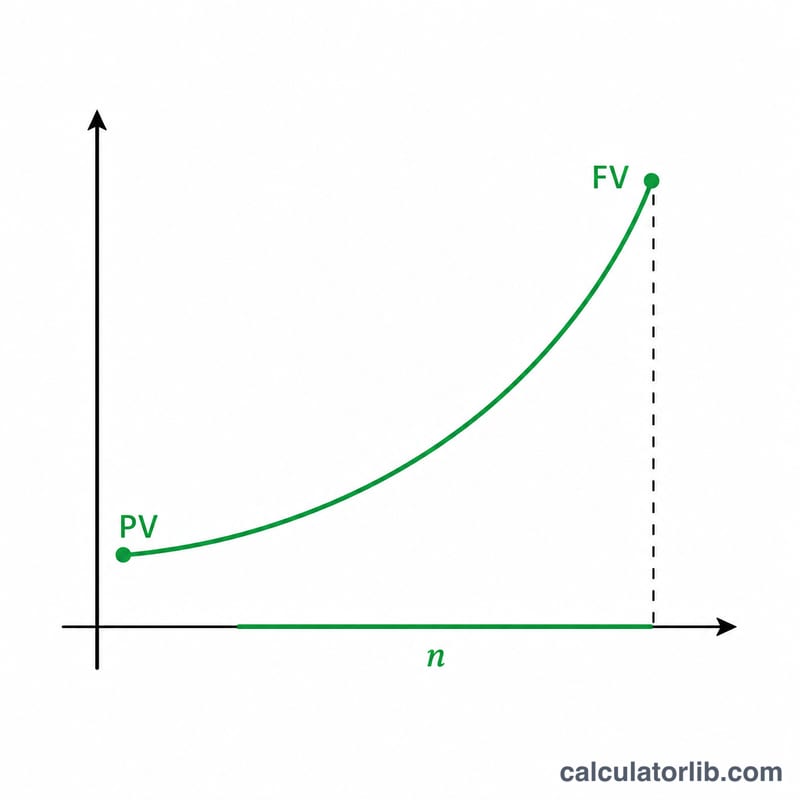
Bu araç, bileşik faiz formülünü süre için çözer. Çoğu bileşik faiz hesaplayıcısı anaparayı, faiz oranını ve yıl sayısını isteyerek gelecek değeri bulur. Burada ise tersten çalışıyoruz: anaparayı (bugünkü değer, PV), hedef gelecek değeri (FV), yıllık faiz oranını ve bileşik sıklığını siz girersiniz; hesaplayıcı da paranın PV'den FV'ye büyümesi için gereken yıl sayısını (n) verir. Bu, ülkeye özgü hiçbir kural içermeyen evrensel bir finansal matematik hesabıdır.
Nasıl kullanılır?
Yıllık faiz oranını yüzde olarak girin, bu oranın nominal (belirtilen) bir oran mı yoksa efektif yıllık bir oran mı olduğunu seçin, anaparayı ve hedef gelecek değeri yazın, ardından bir bileşik dönemi (yıllık, altı aylık, üç aylık, aylık veya günlük) belirleyin. Bileşik dönemi yalnızca nominal oran modunda sonucu etkiler. Sonuç, yüksek hassasiyetle gösterilen kesirli (ondalıklı) bir yıl sayısıdır.
Formülün açıklaması
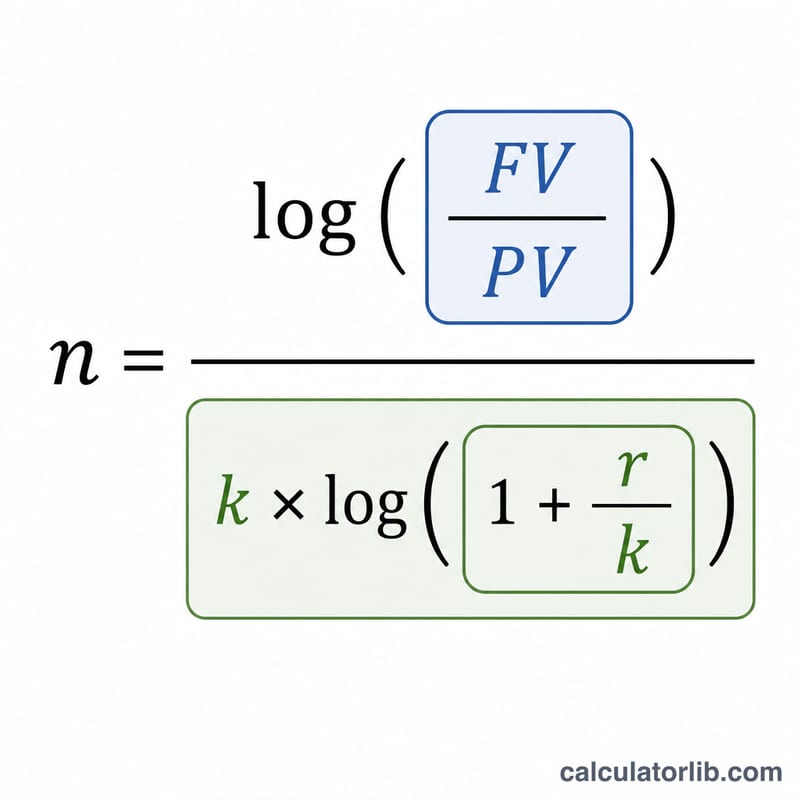
Bileşik faizde $$FV = PV \times (1 + r/k)^{k \cdot n}$$ geçerlidir; burada \(r\) ondalık yıllık orandır (oran/100) ve \(k\) yıldaki bileşik dönem sayısıdır. Her iki tarafın logaritmasını alıp \(n\)'i yalnız bırakırsak $$n = \frac{\ln(FV/PV)}{k \cdot \ln(1 + r/k)}$$ elde ederiz. Efektif yıllık oran \(R\) için \(k\) pratikte 1'dir ve formül $$n = \frac{\ln(FV/PV)}{\ln(1 + R)}$$ şeklinde sadeleşir. İki logaritmanın oranı tabandan bağımsız olduğu için herhangi bir logaritma tabanı kullanılabilir.
Örnek hesaplama
Diyelim ki \(PV = 100.000\), \(FV = 150.000\), oran = %5 (nominal), yıllık bileşik (\(k = 1\)). O hâlde $$n = \frac{\ln(1{,}5)}{1 \times \ln(1{,}05)} = \frac{0{,}405465}{0{,}048790} \approx 8{,}3104 \text{ yıl}$$ Aylık bileşiğe (\(k = 12\)) geçtiğinizde aynı büyüme biraz daha hızlı gerçekleşir: $$n = \frac{0{,}405465}{12 \times \ln(1{,}0041667)} \approx 8{,}1262 \text{ yıl}$$
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Aylık bileşik neden yıllık bileşikten daha hızlı? Daha sık bileşik işlem, faizin daha erken faiz kazanması anlamına gelir; bu yüzden anapara aynı nominal oranda hedefe biraz daha kısa sürede ulaşır.
Gelecek değer anaparadan küçükse ne olur? Pozitif bir oranla formül negatif bir yıl sayısı döndürür; bu matematiksel olarak geçerlidir ama ileriye dönük büyüme açısından fiziksel bir anlam taşımaz.
Oran neden %0 olamaz? Büyüme olmadığında payda \(\ln(1) = 0\) olur ve \(FV\) zaten \(PV\)'ye eşit değilse \(n\) tanımsız kalır.