यह कैलकुलेटर क्या करता है
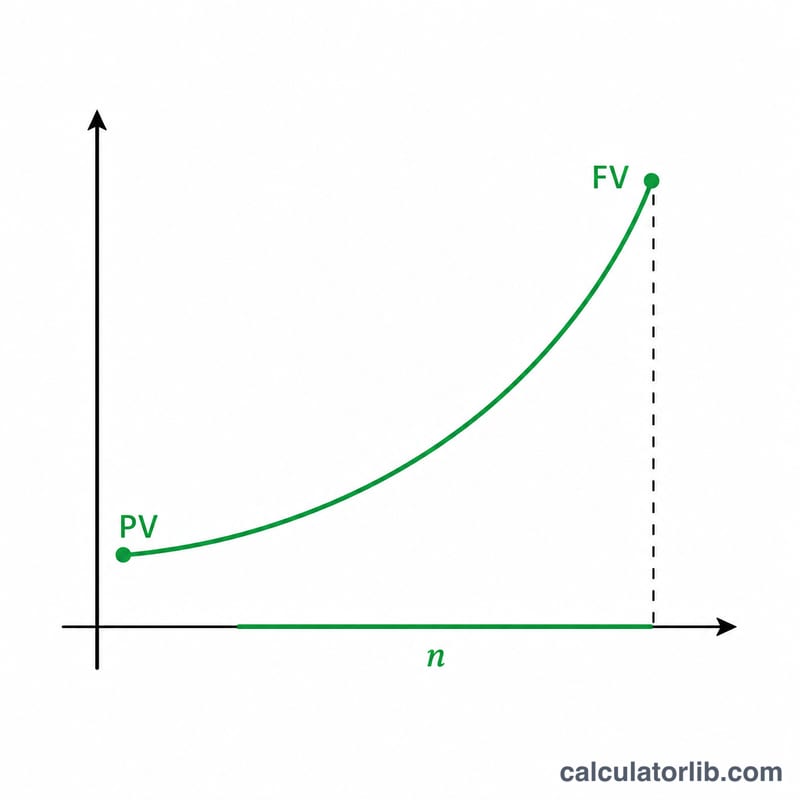
यह टूल चक्रवृद्धि ब्याज के फ़ॉर्मूले को समय के लिए हल करता है। ज़्यादातर चक्रवृद्धि ब्याज कैलकुलेटर मूलधन, दर और वर्षों की संख्या पूछकर भविष्य मूल्य निकालते हैं। यहाँ हम उल्टा काम करते हैं: आप मूलधन (वर्तमान मूल्य, PV), लक्ष्य भविष्य मूल्य (FV), वार्षिक ब्याज दर और चक्रवृद्धि अवधि दर्ज करते हैं, और कैलकुलेटर बताता है कि पैसा PV से बढ़कर FV तक पहुँचने में कितने वर्ष (n) लगेंगे। यह सार्वभौमिक वित्तीय गणित है, जिसमें किसी देश-विशेष के नियम लागू नहीं होते।
इसका उपयोग कैसे करें
वार्षिक ब्याज दर को प्रतिशत में दर्ज करें, चुनें कि यह दर नॉमिनल (घोषित) दर है या प्रभावी वार्षिक दर, फिर मूलधन और लक्ष्य भविष्य मूल्य टाइप करें, और चक्रवृद्धि अवधि चुनें (वार्षिक, अर्धवार्षिक, तिमाही, मासिक या दैनिक)। चक्रवृद्धि अवधि का परिणाम पर असर सिर्फ़ नॉमिनल-दर मोड में पड़ता है। उत्तर वर्षों की एक सतत, दशमलव संख्या के रूप में उच्च परिशुद्धता के साथ दिखाया जाता है।
फ़ॉर्मूला समझें
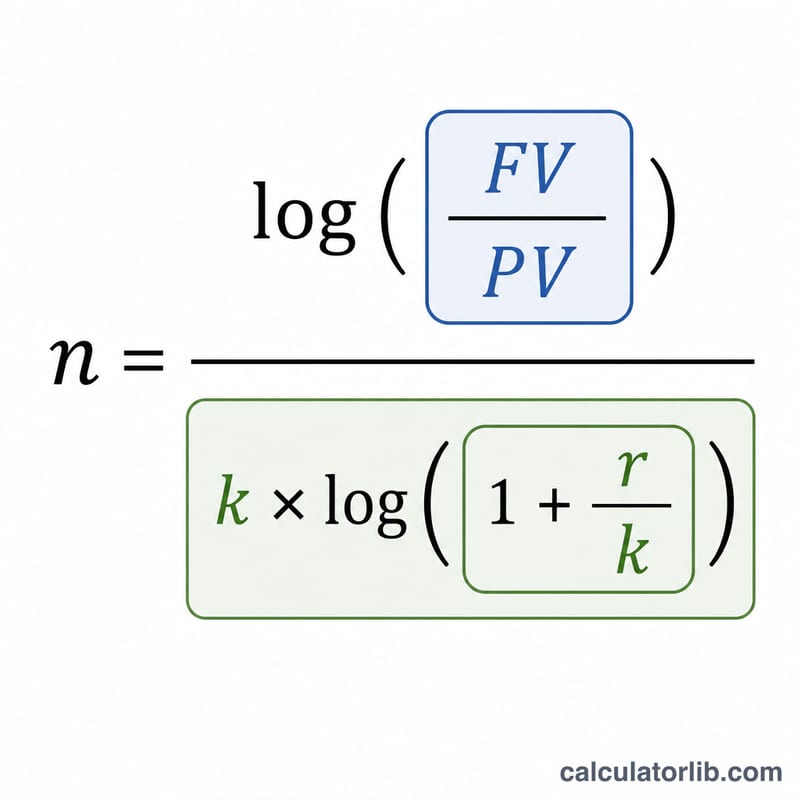
चक्रवृद्धि के तहत, $$FV = PV \times (1 + r/k)^{k \cdot n}$$ जहाँ r दशमलव वार्षिक दर है (दर/100) और k प्रति वर्ष चक्रवृद्धि की संख्या है। दोनों पक्षों का लघुगणक (log) लेकर n को अलग करने पर मिलता है $$n = \frac{\ln(FV/PV)}{k \cdot \ln(1 + r/k)}$$। प्रभावी वार्षिक दर R के लिए k प्रभावी रूप से 1 होता है और फ़ॉर्मूला सरल होकर बन जाता है $$n = \frac{\ln(FV/PV)}{\ln(1 + R)}$$। किसी भी ल␏घुगणक आधार से काम चलेगा, क्योंकि दो लॉग का अनुपात आधार पर निर्भर नहीं करता।
हल किया हुआ उदाहरण
मान लें PV = 100,000, FV = 150,000, दर = 5% (नॉमिनल), वार्षिक रूप से चक्रवृद्धि (k = 1)। तब $$n = \frac{\ln(1.5)}{1 \times \ln(1.05)} = \frac{0.405465}{0.048790} \approx 8.3104 \text{ वर्ष}$$। अब इसे मासिक चक्रवृद्धि (k = 12) पर बदलें तो वही वृद्धि थोड़ी तेज़ी से होती है: $$n = \frac{0.405465}{12 \times \ln(1.0041667)} \approx 8.1262 \text{ वर्ष}$$।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-15 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-12 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-12 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले प्रश्न
मासिक चक्रवृद्धि वार्षिक से तेज़ क्यों होती है? ज़्यादा बार चक्रवृद्धि होने का मतलब है कि ब्याज पर ब्याज जल्दी मिलना शुरू हो जाता है, इसलिए उसी नॉमिनल दर पर मूलधन लक्ष्य तक थोड़े कम समय में पहुँच जाता है।
अगर भविष्य मूल्य मूलधन से कम हो तो? धनात्मक दर के साथ फ़ॉर्मूला वर्षों की ऋणात्मक संख्या देता है, जो गणितीय रूप से सही है पर आगे की वृद्धि के लिहाज़ से व्यावहारिक रूप से अर्थहीन है।
दर 0% क्यों नहीं हो सकती? कोई वृद्धि न होने पर हर में \(\ln(1) = 0\) आ जाता है, जिससे n अपरिभाषित हो जाता है—जब तक कि FV पहले से ही PV के बराबर न हो।