Bu hesaplama aracı ne işe yarar?
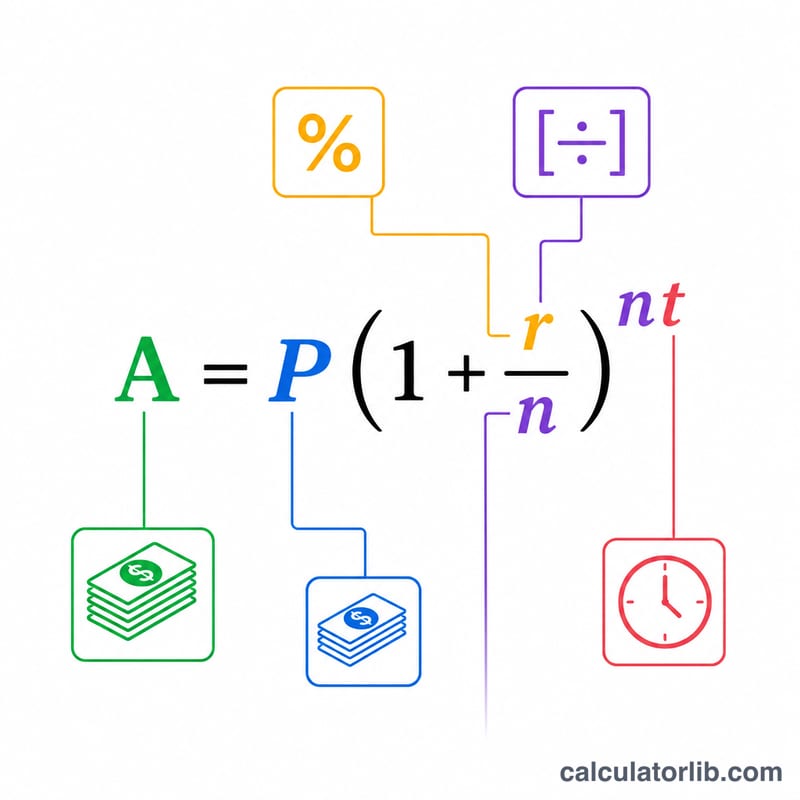
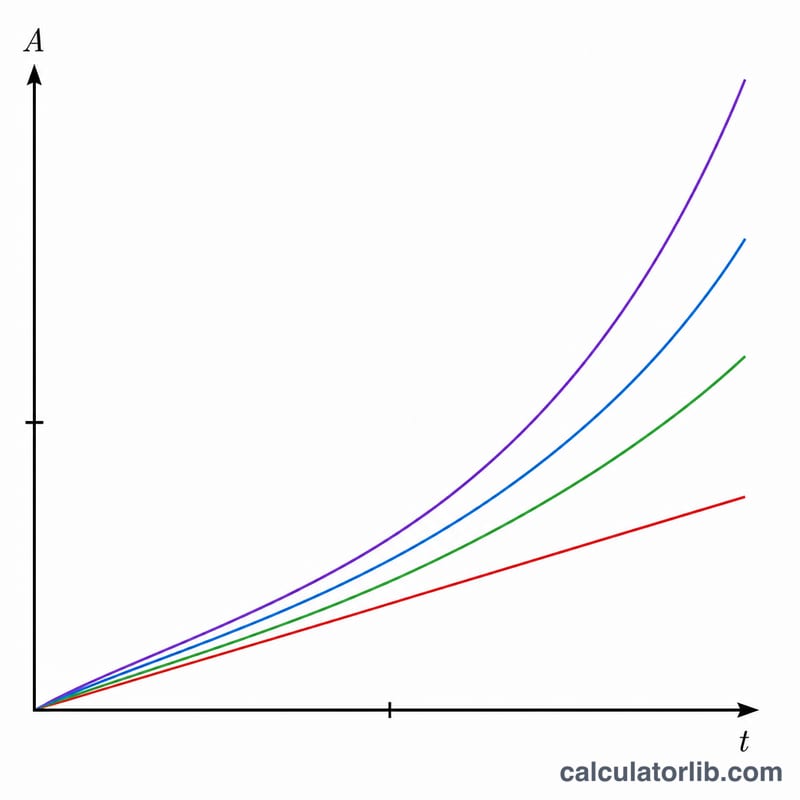
Bu araç, standart \(A = P\left(1 + \frac{r}{n}\right)^{nt}\) formülünü kullanarak bileşik faizi hesaplar. Burada A toplam birikmiş tutarı, P anaparayı, r ondalık olarak yıllık faiz oranını, n yıldaki bileşik faiz dönemi sayısını ve t süreyi (yıl cinsinden) ifade eder. Araç ayrıca \(A = P\,e^{rt}\) formülüyle sürekli bileşik faiz hesabını da destekler. En önemli özelliği ise dört bilinmeyenden herhangi birini çözebilmenizdir: toplam tutar (A), anapara (P), yıllık oran (R) veya süre (t).
Nasıl kullanılır?
"Hesapla:" menüsünden neyi hesaplamak istediğinizi seçin. Bildiğiniz değerleri girin, bir bileşik faiz sıklığı belirleyin; araç size bilinmeyeni ve eksiksiz bir \(A = P + I\) dökümünü versin. Anaparayı çözerken ister bilinen toplam tutarı (A) ister kazanılan faizi (I) girebilirsiniz. Oranlar yüzde olarak girilir ve dahili olarak \(r = R/100\) şeklinde dönüştürülür. Para alanları binlik ayraçlarını kabul eder; bunlar otomatik olarak temizlenir.
Formülün açıklaması
Kesikli bileşik faizde, temel büyüme katsayısı olan \(\left(1 + \frac{r}{n}\right)\) ifadesi nt kuvvetine yükseltilir. Bu denklemi yeniden düzenleyince diğer bilinmeyenleri elde ederiz: $$P = \frac{A}{\left(1 + \frac{r}{n}\right)^{nt}}$$ faizden hesaplandığında ise \(P = \frac{I}{F - 1}\), burada F büyüme katsayısıdır; $$R = 100 \cdot n\left(\left(\frac{A}{P}\right)^{1/(nt)} - 1\right)$$ ve $$t = \frac{\ln(A/P)}{n \cdot \ln\left(1 + \frac{r}{n}\right)}$$ Sürekli bileşik faizde bu ifadelerin karşılıkları \(e^{rt}\) üzerinden kurulur: \(r = \frac{\ln(A/P)}{t}\) ve \(t = \frac{\ln(A/P)}{r}\).
Örnek hesaplama
P = 10.000 $ anaparayı, R = %3,875 oranla Aylık (n = 12) bileşik faizle t = 7,5 yıl yatırın. Bu durumda \(r/n = 0{,}0032292\), üs \(nt = 90\) ve \((1{,}0032292)^{90} \approx 1{,}336637\) olur. Buradan $$A = 10.000 \times 1{,}336637 = \mathbf{13.366{,}37\ \$}$$ ve faiz \(I = A - P = 3.366{,}37\ \$\) olarak bulunur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
"Sürekli" ne anlama gelir? Bileşik faiz dönemleri sonsuz sıklaştığında ulaşılan limit olan \(A = P\,e^{rt}\) formülünü uygular. Günlük bileşik faize kıyasla biraz daha yüksek bir tutar verir.
Oranı veya süreyi çözmek için A neden P'den büyük olmalı? Çünkü çözüm \(\ln(A/P)\) ifadesini gerektirir; faiz kazanılırken gerçek ve pozitif bir sonuç elde etmek için bu ifadenin pozitif olması şarttır.
Bu hesaplama belirli bir para birimine mi özgü? Hayır. Dolar işareti yalnızca bir etikettir; matematik her para birimi için geçerlidir. Hesaplamayı Türk Lirası (₺), Euro ya da başka herhangi bir para birimiyle de aynı şekilde kullanabilirsiniz.