ما هي حاسبة ضريبة الدخل في الفلبين؟
هذه الحاسبة مخصّصة لـالفلبين وتعتمد على الشرائح الضريبية التصاعدية المنصوص عليها في قانون BIR TRAIN (قانون الإصلاح الضريبي للتسريع والشمول، بالمعدلات السارية اعتباراً من عام 2023). وهي تقدّر ضريبة الدخل السنوية المستحقة على دخلك الخاضع للضريبة، أي المبلغ المتبقي بعد خصم الاستقطاعات والإعفاءات المسموح بها. لاحظ أن أول 250,000 بيزو فلبيني (₱) من الدخل السنوي الخاضع للضريبة معفاة تماماً من الضريبة. (ملاحظة: هذا نظام ضريبي فلبيني، وتختلف قواعد الضرائب من دولة إلى أخرى، فإن كنت مقيماً في بلد آخر فقد لا ينطبق عليك.)
كيفية الاستخدام
أدخل دخلك السنوي الخاضع للضريبة بالبيزو الفلبيني. ينبغي أن يكون هذا المبلغ قد احتسب مسبقاً المساهمات الإلزامية (SSS وPhilHealth وPag-IBIG) وغيرها من الاستقطاعات، لأن ضريبة الدخل تُحسب على صافي الدخل الخاضع للضريبة. تعرض لك الحاسبة الضريبة السنوية المستحقة، وصافي الدخل بعد الضريبة، والمعدل الضريبي الفعلي، إضافة إلى المعدل الحدّي للشريحة التي تقع ضمنها.
شرح المعادلة
تعتمد الفلبين نظام شرائح تصاعدية. لكل شريحة ضريبة أساسية ثابتة يُضاف إليها معدل حدّي يُطبَّق فقط على الجزء من الدخل الذي يتجاوز الحد الأدنى للشريحة:
$$\text{الضريبة} = \text{الأساس} + \text{المعدل} \times (\text{الدخل} - \text{الحد الأدنى للشريحة})$$
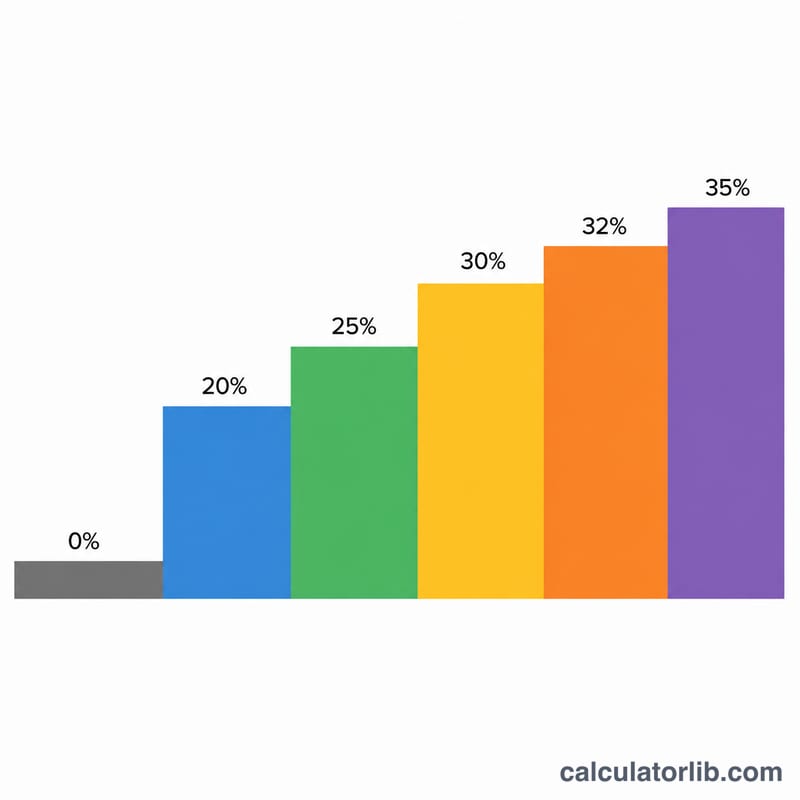
شرائح عام 2023 هي كالتالي: حتى 250,000 بيزو ← 0%؛ من 250,001 إلى 400,000 بيزو ← 15% من المبلغ الزائد عن 250,000؛ من 400,001 إلى 800,000 بيزو ← 22,500 بيزو + 20% من المبلغ الزائد عن 400,000؛ من 800,001 إلى 2,000,000 بيزو ← 102,500 بيزو + 25% من المبلغ الزائد عن 800,000؛ من 2,000,001 إلى 8,000,000 بيزو ← 402,500 بيزو + 30% من المبلغ الزائد عن 2,000,000؛ وما يزيد عن 8,000,000 بيزو ← 2,202,500 بيزو + 35% من المبلغ الزائد عن 8,000,000.
مثال محلول
لنفترض أن دخلك السنوي الخاضع للضريبة يبلغ 500,000 بيزو. هذا المبلغ يقع ضمن شريحة 400,001–800,000. الضريبة \(= 22{,}500 + 20\% \times (500{,}000 - 400{,}000)\):
$$\text{الضريبة} = 22{,}500 + 20{,}000 = 42{,}500 \text{ بيزو}$$
ويكون معدلك الفعلي \(42{,}500 \div 500{,}000 = 8.5\%\)، أما معدلك الحدّي فهو 20%.
الدخل والعمل: الفلبين
متوسط الدخل والبطالة في الفلبين مقارنة بالعالم، من البنك الدولي: مرجع للأرقام التي تُدخلها أعلاه.
- نصيب الفرد من الدخل القومي الإجمالي 2025
- 4,850 دولار أمريكي
- نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية 2025
- 12,577 دولار دولي
- العالم: 25,704
- البطالة 2025
- 2.2%
- العالم: 4.8%
آخر تغيّر ارتفاع +8.5% 2025: 4,850 دولار أمريكي، مقابل 4,470 دولار أمريكي في 2024. تحسب CalculatorLib هذا التغيّر من الرقمين المنشورين.
في 2025، بلغ نصيب الفرد من الدخل القومي الإجمالي في الفلبين 4,850 دولار أمريكي سنويًا، أي نحو 404 دولار شهريًا. العالم: 14,244 دولار أمريكي
| السنة | نصيب الفرد من الدخل القومي (دولار) | نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية (دولار دولي) | البطالة |
|---|---|---|---|
| 2025 | 4,850 | 12,577 | 2.2% |
| 2024 | 4,470 | 11,814 | 2.2% |
| 2023 | 4,320 | 10,995 | 2.2% |
| 2022 | 4,010 | 10,130 | 2.6% |
| 2021 | 3,570 | 8,858 | 3.4% |
| 2020 | 3,350 | 8,238 | 2.5% |
| 2019 | 3,760 | 8,924 | 2.2% |
| 2018 | 3,610 | 8,358 | 2.3% |
| 2017 | 3,440 | 7,774 | 2.6% |
| 2016 | 3,350 | 7,383 | 2.7% |
نصيب الفرد من الدخل القومي الإجمالي (طريقة أطلس) متوسط لكل الدخل في الاقتصاد وليس راتبًا نموذجيًا؛ ودولارات تعادل القوة الشرائية معدّلة وفق الأسعار المحلية.
الفلبين ودول أخرى
نصيب الفرد من الدخل القومي الإجمالي بالدولار الأمريكي الجاري (طريقة أطلس) — أحدث سنة منشورة لكل بلد.
- الولايات المتحدة 88,810 دولار أمريكي (2025)
- فرنسا 48,630 دولار أمريكي (2025)
- اليابان 38,340 دولار أمريكي (2025)
- كوريا الجنوبية 37,880 دولار أمريكي (2025)
- المملكة العربية السعودية 36,070 دولار أمريكي (2025)
- تركيا 16,300 دولار أمريكي (2025)
- روسيا 15,960 دولار أمريكي (2025)
- العالم 14,244 دولار أمريكي (2025)
- الصين 14,230 دولار أمريكي (2025)
- المكسيك 13,730 دولار أمريكي (2025)
- فيتنام 4,970 دولار أمريكي (2025)
- الفلبين 4,850 دولار أمريكي (2025)
- الهند 2,760 دولار أمريكي (2025)
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-18 · حديث
المصدر: The World Bank Group CC BY 4.0
الأرقام الشهرية محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
الأسئلة الشائعة
هل أول 250,000 بيزو معفاة فعلاً من الضريبة؟ نعم. بموجب قانون TRAIN، لا تُفرض أي ضريبة دخل على الدخل السنوي الخاضع للضريبة البالغ 250,000 بيزو أو أقل.
هل يشمل ذلك مساهمات SSS وPhilHealth وPag-IBIG؟ لا، فهذه استقطاعات تخصمها قبل الوصول إلى الدخل الخاضع للضريبة. أدخل قيمة الدخل بعد خصم هذه المبالغ.
هل هذه الحاسبة للموظفين أم للعاملين لحسابهم الخاص؟ تنطبق هذه المعدلات التصاعدية على أصحاب الدخل من الرواتب وعلى العاملين لحسابهم الخاص والمهنيين الذين لا يختارون المعدل الثابت البالغ 8%. تأكّد دائماً من وضعك الخاص باستشارة مختص ضريبي أو هيئة BIR.